- Xử lý nợ xấu: Để luật chuyển thành lực
- Xử lý nợ xấu chưa có hiệu quả thực chất
- Xử lý nợ xấu và tái cơ cấu ngân hàng yếu kém còn khó khăn
Vậy nếu quy định này thành hiện thực, thị trường sẽ được, mất gì? Chuyên mục Trò chuyện chủ nhật đã có cuộc trao đổi với chuyên gia kinh tế - TS. Nguyễn Trí Hiếu về vấn đề này.
P.V: Thưa ông, việc chuyển nợ xấu thành vốn góp liệu có đúng quy định?
TS. Nguyễn Trí Hiếu: Hiện nay, mới chỉ là dự thảo, chứ chưa có quy định nào cho phép các NHTM được chuyển nợ xấu thành vốn góp cả. Tuy nhiên, theo tôi, 2 phạm trù này hoàn toàn khác nhau. Một bên là món nợ, các doanh nghiệp (DN) vay thì đương nhiên phải trả theo quy định. Còn 1 bên là vốn góp để kinh doanh. Điều này có nghĩa là người nhận tiền không có trách nhiệm phải trả cho người góp vốn vào, vì nguyên tắc là lời ăn lỗ chịu.
DN làm ăn tốt, cổ đông được nhận cổ tức, DN làm ăn thua lỗ thì nhà đầu tư thiệt hại. Trong trường hợp này, nếu người góp vốn muốn lấy lại tiền, họ chỉ còn cách bán số cổ phần của mình cho 1 bên nào đó muốn mua, chứ không thể “bắt đền” DN. Như vậy, rõ ràng 2 vấn đề hoàn toàn khác nhau, bây giờ tự dưng ép nó vào để đồng nhất với nhau là điều hoàn toàn không hợp lý.
P.V: Thực ra, việc chuyển đổi cũng là tình thế cực chẳng đã, sau khi “thử nghiệm” một số cách xử lý nợ xấu không hiệu quả, NHNN mới phải đưa ra giải pháp này, và xem ra, nó cũng có nhiều cái được, thưa ông?
TS. Nguyễn Trí Hiếu: Với nợ xấu tệ đến mức không thể thu hồi, mà lại chuyển thành vốn góp, cái lợi đó là tài sản độc hại (nợ xấu) trở thành tài sản sinh lời (đầu tư), điều này khiến cho sổ sách kế toán của ngân hàng trở nên rất đẹp. Hơn nữa, từ phía ngân hàng, họ sẽ không phải dành một khoản tiền lớn cho việc trích lập dự phòng. Tuy nhiên, sổ sách dù đẹp mấy, thì tài sản nói trên bản chất vẫn là tài sản độc hại, chỉ là bình mới rượu cũ mà thôi.
Khi bản chất không hề thay đổi, mà người ta chỉ khoác một chiếc áo mới đẹp đẽ, nhưng bên trong vẫn mục ruỗng, vì DN đã quá thua lỗ, DN không thể trả cổ tức cho nhà đầu tư, thì chẳng giải quyết được bất kỳ vấn đề nào.
P.V: Nhưng dù sao nó cũng sẽ là một cơ hội, vì khi góp vốn, các ngân hàng sẽ có quyền lợi và trách nhiệm trong việc quản trị, cũng như kinh doanh của DN, thay vì ngồi đợi họ trả nợ kiểu “ôm cây đợi thỏ”?
TS. Nguyễn Trí Hiếu: NHTM là một định chế tài chính rất đặc thù, họ chỉ là những người đi buôn tiền, không có khả năng bán sản phẩm, cũng không có năng lực để sản xuất ra sản phẩm. Trong khi các DN thường kinh doanh nhiều lĩnh vực, nhiều ngành nghề khác nhau, chức năng quản lý cũng phức tạp, khó khăn hơn rất nhiều.
Như vậy, nếu trở thành cổ đông của DN đó, các NHTM phải đảm bảo có thể điều hành, quản lý, vận hành được DN đó. Điều này là không tưởng vì nó vừa trái với chuyên môn, nghiệp vụ vừa sai nguyên tắc.
Trong một giới hạn nào đó, NHTM có thể trở thành cổ đông, trở thành ông chủ của con nợkhi họ có đủ hiểu biết, đủ năng lực quản trị, đủ tư duy nhạy bén. Song, có tới 90% các NHTM sau khi hoán đổi phải đổ thêm vốn nuôi con nợ, kiểu đâm lao phải theo lao, coi như bỏ thêm tiền vào đầu tư để mong khôi phục lại vốn cũ.
Nhưng thực tế, cả 2 dòng tiền cũ và mới sẽ chết theo nhau mà thôi. Hy vọng cứu đồng tiền cũ sẽ thất bại. Tôi chưa từng thấy một NHTM đi đầu tư sản xuất xi măng, sắt thép, bán gạo... mà thành công. Đó không phải nghề của họ. Hơn nữa, đa phần những DN có nợ xấu thuộc nhóm 5 đều là những DN hoạt động không hiệu quả.
Vì thế, việc các ngân hàng tay ngang sa chân vào đây sẽ như sa vào một cái bẫy. Thành ra tôi không đồng ý và cho rằng nó không giải quyết được vấn đề nợ xấu. Tuy nhiên, cũng có trường hợp thành công, tức là sau khi chuyển đổi, thì DN được bơm thêm vốn đã có khả năng phục hồi. Nhưng con số này chỉ chiếm khoảng 10%
P.V: Như vậy là có xác suất, thưa ông, và nó vẫn cho thấy cách làm này có đem lại hiệu quả. Vậy chúng ta vẫn có thể áp dụng bằng cách để các ngân hàng tự lựa việc có hoán đổi nợ thành vốn vay hay không trên cơ sở đánh giá khả năng phục hồi của DN?
TS. Nguyễn Trí Hiếu: 10% là con số quá ít, và tôi không tán thành giải pháp trung hòa là cho các NH lựa chọn: hoặc là hoán đổi thành vốn góp để giải quyết nợ xấu, hoặc là xử lý nợ xấu theo cách truyền thống. Đây cũng là một cách lựa chọn, nhưng theo tôi không giải quyết được vấn đề.
P.V: Vâng, nhưng có thể các ngân hàng sẽ hào hứng, vì rõ ràng họ sẽ được lợi, nhất là không phải trích lập dự phòng. Vấn đề đặt ra là nếu cho lựa chọn, liệu có xảy ra tình trạng họ sẽ nhắm mắt làm luôn, không kể đến thành hay bại?
TS. Nguyễn Trí Hiếu: Ban quản trị ngân hàng sẽ hào hứng, nhưng cổ đông thì không mặn mà. Vì họ muốn sức khỏe tài chính thực sự, việc hoán đổi sẽ làm méo mó bản chất. Và tuy ngân hàng không còn chịu thiệt hại, nhưng cổ đông thì sẽ phải chịu. Trong trường hợp sổ sách ngân hàng trở nên đẹp, nghĩa là đồng tiền sinh lời thì dĩ nhiên ngân hàng sẽ phải trả cổ tức cho cổ đông góp vốn. Thế nhưng việc móc tiền hơi ra trả cổ tức một lần nữa lại “cấu vào ruột” của các cổ đông, theo kiểu mỡ nó rán nó, thì rõ ràng các cổ đông sẽ không tán thành.
P.V: Là người từng kinh doanh ngân hàng trên đất Mỹ, ông có thể cho biết trên thế giới đã có nơi nào thực hiện việc hoán đổi này chưa?
TS. Nguyễn Trí Hiếu: Bên Mỹ cũng đã có thực hiện rồi, nhưng mà không thành công. Bên mình cũng đã có 1 ngân hàng thực hiện việc này, hoán đổi nợ xấu thành vốn góp cho một công ty dược phẩm. Cuối cùng, không những không thể thu hồi được nợ mà ngân hàng đó còn rơi vào cảnh thua lỗ đau đớn.
P.V: Nhưng có ý kiến cho rằng đây là giải pháp tình thế trong điều kiện hiện nay?
TS. Nguyễn Trí Hiếu: Xử lý nợ xấu không thể là giải pháp tình thế, mà phải là vĩnh viễn. Vì nếu chỉ giải quyết trong 2-3 năm thì đó vẫn chỉ là sự lùi lại mà thôi.
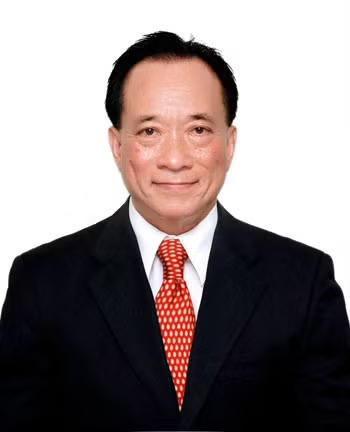 |
| TS. Nguyễn Trí Hiếu. |
P.V: Vậy, theo ông, cách nào để xử lý nợ xấu triệt để?
TS. Nguyễn Trí Hiếu: Giải pháp cuối cùng theo tôi vẫn là câu chuyện phải dùng đến ngân sách. Thực ra điều này gặp phải một số phản ứng khi đang có sự hiểu nhầm ở đây vì cho rằng chính phủ sẽ đứng ra trả nợ cho DN. Nhưng hoàn toàn không phải thế. Chỉ là Chính phủ tạm ứng và sẽ thu về.
Ví dụ DN A vay NH B 100 tỷ và rơi vào nợ xấu. B sẽ bán nợ đó cho VAMC. Lúc này, đây là món nợ quá xấu nên nó sẽ mất giá, chỉ còn khoảng 50%. Chính phủ sẽ bơm tiền, thông qua VAMC mua số nợ 100 tỷ đó với giá 50 tỷ đồng. Lúc này, câu chuyện nợ sẽ phát sinh trực tiếp giữa Chính phủ (trực tiếp là VAMC) với DN.
Dù Chính phủ mua nợ giá 50 tỷ, nhưng thực chất DN vẫn nợ Chính phủ con số thực tế phải trả là 100 tỷ. Lúc này, sẽ có 3 cách giải quyết như sau: thứ nhất là VAMC sẽ tìm kiếm đối tác D, và bán lại cho D với giá 70 tỷ, lãi được 20 tỷ. Việc của D là tìm cách thu về 100 tỷ nợ thực tế.
Cách thứ 2 là trong trường hợp DN có khả năng phục hồi, thì VAMC sẽ bơm thêm vốn cho DN A để DN phát triển, sau đó sẽ trả vốn và lãi cho VAMC (Chính phủ). Trong trường hợp cả 2 cách trên đều không khả thi, thì VAMC sẽ thay mặt Chính phủ đứng ra thanh lý tài sản đảm bảo DN dùng khi vay vốn. Số tiền thanh lý này sẽ thu hồi về cho Chính phủ, trả vào ngân sách.
Với cách làm này, tức là khi ứng tiền, không phải Chính phủ trả nợ thay DN, mà chỉ tạm ứng tiền để giải quyết: NH không phải “ôm” nợ xấu theo kiểu bỏ thì thương, vương thì tội, mà phía DN cũng sẽ được giải quyết dứt điểm: hoặc tiếp tục tồn tại phát triển, hoặc phá sản. Khi giải quyết được cục nợ xấu của NH và DN tức là giúp cho nền kinh tế được khơi thông, có cơ hội phát triển.
P.V: Xin cảm ơn ông!