Di sản khổng lồ và những “mắt xích” với Nga
Khi Liên Xô tan rã năm 1991, Ukraine trở thành quốc gia độc lập với một nền tảng công nghiệp thuộc hàng lớn nhất trong không gian hậu Xôviết. Trên lãnh thổ nước này khi đó có các trung tâm luyện kim, khai khoáng, chế tạo máy, đóng tàu, hàng không, tên lửa - vũ trụ và công nghiệp quốc phòng từng giữ vị trí quan trọng trong hệ thống sản xuất của Liên Xô. Riêng lĩnh vực quốc phòng, Ukraine được thừa hưởng khoảng 30% năng lực công nghiệp quốc phòng Liên Xô, với khoảng 750 nhà máy, 140 viện nghiên cứu và cơ sở khoa học - kỹ thuật, sử dụng hơn 1 triệu lao động.
Những cái tên nổi tiếng nhất tập trung trong các lĩnh vực đòi hỏi trình độ công nghệ cao. Tại Kiev có Phòng thiết kế Antonov, nơi phát triển các máy bay vận tải An-22, An-124 Ruslan và An-225 Mriya. Ở Dnipro có Yuzhmash và Phòng thiết kế Yuzhnoye, trung tâm tên lửa quan trọng của Liên Xô. Tỉnh Zaporizhzhia có Motor Sich chuyên sản xuất động cơ hàng không. Kharkov đặt nhà máy Malyshev, trung tâm chế tạo xe tăng lớn từ thời Xôviết. Mykolaiv là một trong những trung tâm đóng tàu lớn, nơi từng đóng nhiều chiến hạm chủ lực có sức mạnh hàng đầu.
Tuy nhiên, việc sở hữu những nhà máy hàng đầu không đồng nghĩa Ukraine nhận được một nền công nghiệp hoàn chỉnh. Hệ thống công nghiệp Liên Xô được tổ chức theo sự phân công giữa các nước cộng hòa, trong đó linh kiện và sản phẩm được vận chuyển qua lại trong một không gian kinh tế thống nhất. Sau năm 1991, Ukraine có những năng lực rất mạnh ở từng lĩnh vực nhưng không thể tự cung cấp toàn bộ chuỗi sản xuất, khiến ngành công nghiệp Ukraine rơi vào khủng hoảng. Trong giai đoạn 1991-1996, GDP nước này giảm hằng năm từ khoảng 9,7% đến hơn 22%/năm và phải đến năm 2000 kinh tế mới tăng trưởng trở lại. Theo số liệu được Ukraine gửi Liên hợp quốc, sản lượng công nghiệp giai đoạn 1991-1998 giảm 50%; riêng năm 1994 giảm 27,3%. Tỷ trọng ngành chế tạo máy trong cơ cấu công nghiệp giảm còn 15-16%, trong khi công nghiệp nhẹ giảm 7 lần.
Công nghiệp quốc phòng, chế tạo máy là một trong những lĩnh vực chịu ảnh hưởng rõ nhất. Quân đội Ukraine sau độc lập không có nhu cầu đủ lớn để duy trì một tổ hợp công nghiệp từng phục vụ quân đội Liên Xô. Các nỗ lực chuyển đổi nhà máy quốc phòng sang sản xuất dân sự trong đầu những năm 1990 không đạt kết quả. Công nghệ Xôviết dần mất khả năng cạnh tranh trên thị trường quốc tế, trong khi ngân sách trong nước không đủ để duy trì các dây chuyền quy mô lớn. Những doanh nghiệp tồn tại được ngày càng phải dựa vào xuất khẩu, đặc biệt là các hợp đồng với Nga. Trong nhiều năm, các doanh nghiệp Ukraine và Nga sử dụng chung tiêu chuẩn kỹ thuật, công nghệ và các chuỗi cung ứng hình thành từ thời Liên Xô. Motor Sich, Antonov cung cấp động cơ máy bay và trực thăng cho Nga; Yuzhmash tham gia sản xuất và bảo dưỡng các hệ thống tên lửa. Trước năm 2014, nhiều loại linh kiện và dịch vụ kỹ thuật từ Ukraine vẫn giữ vai trò quan trọng đối với một số chương trình quốc phòng của Nga.
Về công nghiệp nặng, khi kinh tế Ukraine phục hồi giai đoạn đầu thập niên 2000, kim loại và sản phẩm khoáng sản chiếm khoảng một nửa kim ngạch xuất khẩu hàng hóa của Ukraine. Nếu cộng thêm nông sản - thực phẩm và hóa chất, tỷ trọng vượt 70%, hầu hết nhờ các nhà máy do Liên Xô để lại. Số liệu năm 2006 cho thấy kim loại cơ bản chiếm khoảng 43% xuất khẩu, khoáng sản khoảng 10% và hóa chất 8,8%. Nga là thị trường xuất khẩu lớn nhất của Ukraine, chiếm 22,55% tổng kim ngạch xuất khẩu hàng hóa. Đứng thứ hai là Italy với 6,53%, tiếp theo là Thổ Nhĩ Kỳ 6,23%. Ở chiều nhập khẩu, Nga còn giữ vai trò lớn hơn: chiếm 30,62%, cao hơn nhiều so với Đức.
Quan hệ thương mại đi kèm với sự phụ thuộc về năng lượng. Ukraine cần nhập một lượng lớn dầu khí, trong đó Nga là nguồn cung đặc biệt quan trọng. Giá khí đốt tương đối thấp giúp các ngành luyện kim, hóa chất và những ngành tiêu thụ nhiều năng lượng duy trì khả năng cạnh tranh. Năm 2008, giá khí đốt Ukraine phải trả vẫn thấp hơn một nửa mức giá dành cho các nước Tây Âu. Trong giai đoạn 2001-2008, giá xuất khẩu thép và hóa chất tăng trong khi giá năng lượng nhập khẩu vẫn tương đối thấp, giúp điều kiện thương mại của Ukraine cải thiện khoảng 50%.
Mô hình đó giúp Ukraine phục hồi nhanh nhưng không thúc đẩy mạnh quá trình hiện đại hóa. Nền công nghiệp vẫn tập trung vào luyện kim, khai khoáng, hóa chất; nhiều cơ sở sử dụng công nghệ cũ và tiêu thụ nhiều năng lượng. Đầu tư nước ngoài chủ yếu chảy vào tài chính, bán lẻ và dịch vụ, trong khi các ngành chế tạo có giá trị gia tăng cao và hoạt động nghiên cứu - phát triển chưa thu hút được vốn. Theo Carnegie Endowment, đến năm 2014, Ukraine chỉ sản xuất được một số ít hệ thống vũ khí hoàn chỉnh, trong khi phần lớn hoạt động xuất khẩu quốc phòng tập trung vào linh kiện, động cơ và các sản phẩm có nguồn gốc từ công nghệ Xôviết. Khi Nga sáp nhập Crimea và xung đột bùng phát tại Donbass, Kiev bắt đầu cắt đứt các quan hệ quốc phòng với Moscow, tuyên bố ngừng xuất khẩu các sản phẩm quân sự và hàng hóa lưỡng dụng phục vụ mục đích quân sự sang Nga. Việc mất thị trường Nga gây tác động lớn tới ngành công nghiệp Ukraine, đặc biệt tại các khu vực phía Đông và phía Nam.
Sau năm 2014, Ukraine bắt đầu chuyển sang thị trường phương Tây. Năm 2019, EU đã chiếm 48,7% tổng xuất khẩu Ukraine, trong khi Nga còn 9%. Tuy nhiên, sự thay đổi về hướng đi của thương mại chưa đồng nghĩa với sự thay đổi tương ứng của nền tảng công nghiệp. Năm 2019, xuất khẩu nguyên liệu vẫn chiếm 36,1%, hàng trung gian 40,8%; World Bank khi đó nhận định xuất khẩu Ukraine vẫn tập trung vào kim loại và ngũ cốc, trong khi tỷ lệ xuất khẩu gắn với các chuỗi giá trị toàn cầu chỉ 5,7%.
Chiến sự phá vỡ nền công nghiệp cũ
Ngày 24/2/2022 mở ra cú sốc lớn nhất đối với nền công nghiệp Ukraine khi xung đột với Nga nổ ra. Theo Đánh giá nhanh thiệt hại và nhu cầu lần thứ năm (RDNA5) do Chính phủ Ukraine, Ngân hàng Thế giới, EU và LHQ thực hiện, tính đến hết 2025, thiệt hại vật chất trực tiếp của Ukraine đã vượt 195 tỷ USD. Tổng nhu cầu phục hồi và tái thiết trong 10 năm tới lên tới gần 588 tỷ USD, tương đương gần 3 lần GDP 2025. Riêng khu vực thương mại và công nghiệp cần khoảng 63,3 tỷ USD để phục hồi. Đáng chú ý hơn là sự khác biệt giữa thiệt hại vật chất và tổn thất do hoạt động kinh tế bị gián đoạn.
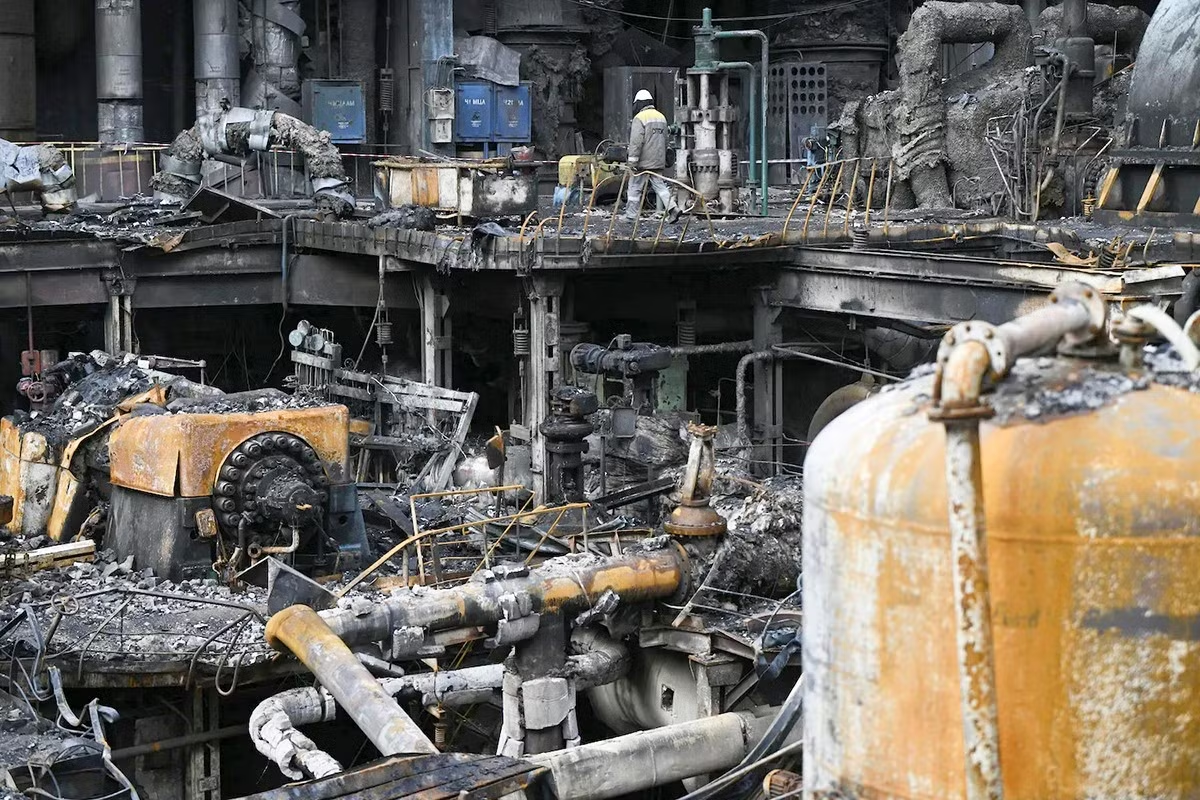
RDNA5 ước tính khu vực thương mại và công nghiệp chịu khoảng 19,2 tỷ USD thiệt hại trực tiếp, nhưng tổn thất lên tới 232,9 tỷ USD. Riêng công nghiệp chiếm khoảng 154 tỷ USD. Con số này phản ánh không chỉ nhà máy bị bom đạn phá hủy mà còn sản lượng không thể thực hiện, đơn hàng mất đi, xuất khẩu bị gián đoạn, doanh nghiệp phải ngừng hoạt động vì mất điện, cảnh báo không kích và đứt gãy vận tải.
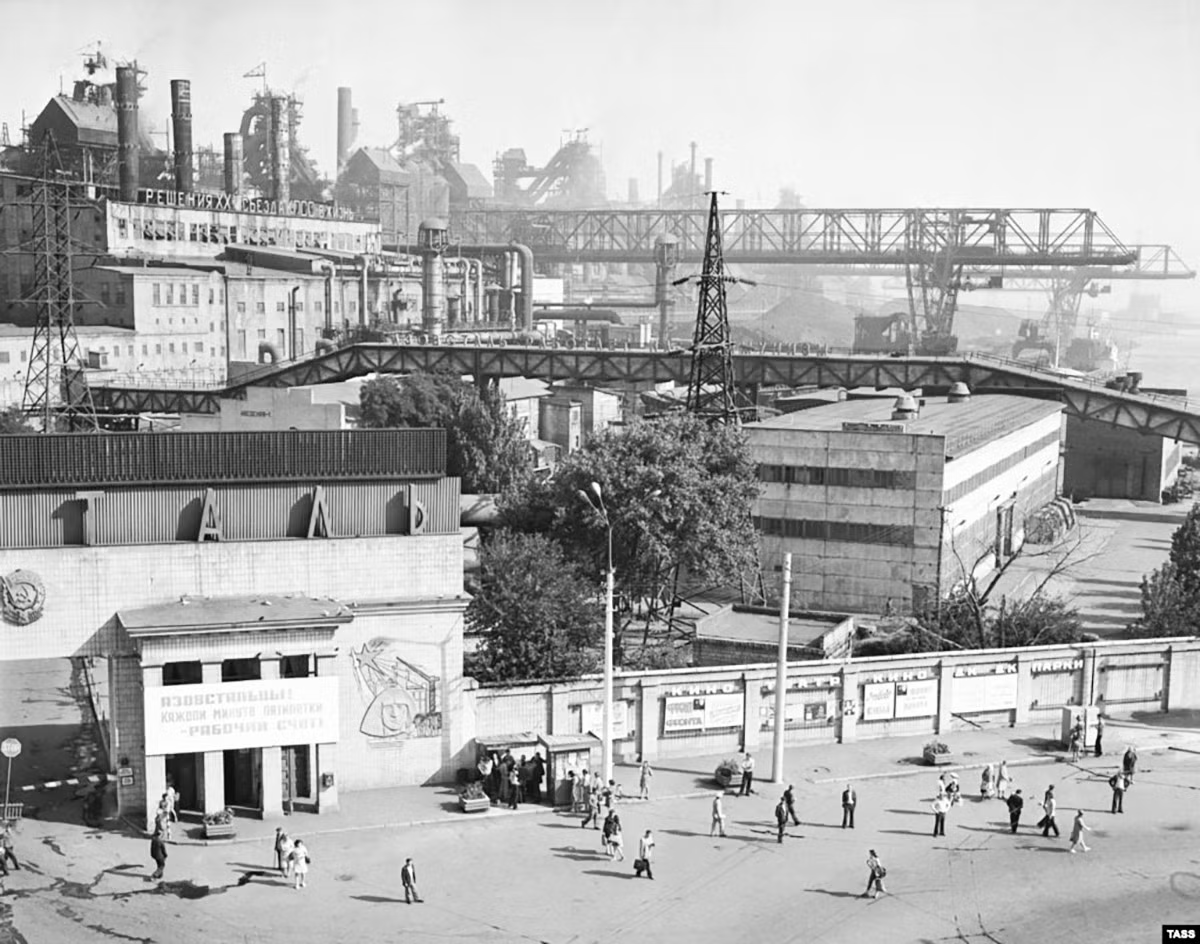
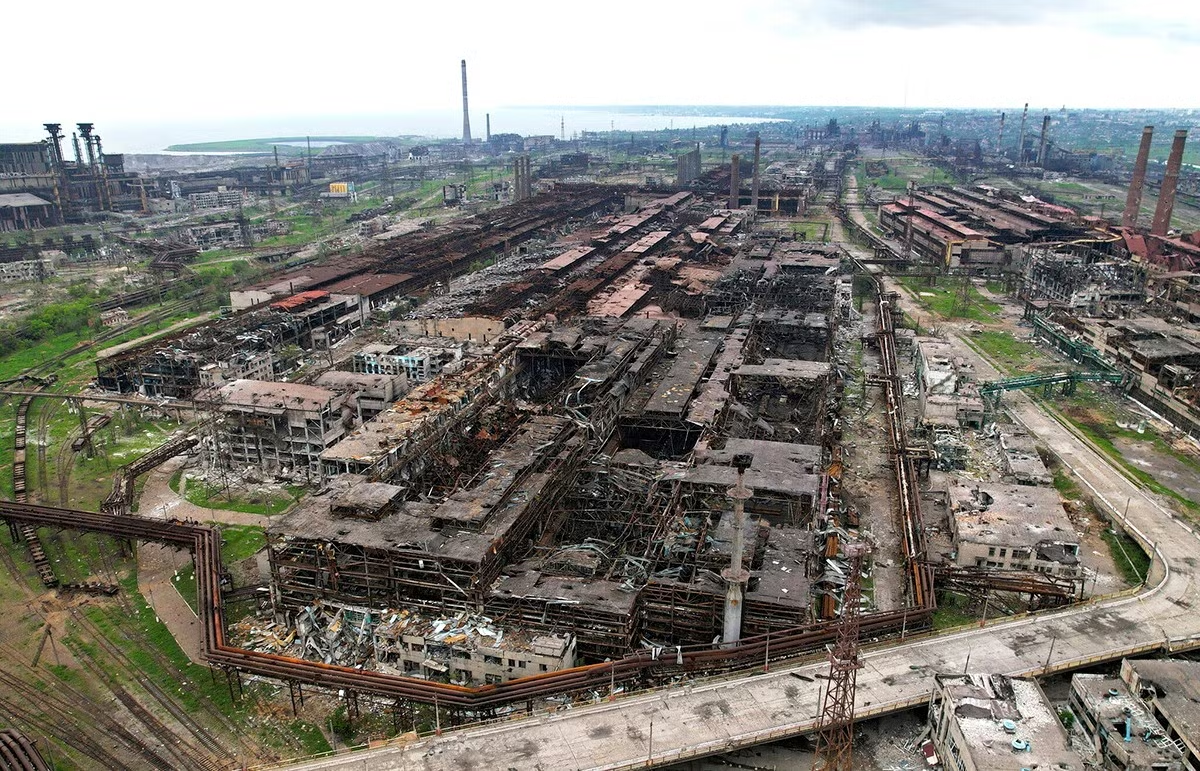
Về sản lượng, theo UNIDO, năng lực chế tạo của Ukraine năm 2022 giảm 43,2% so với năm 2021 và tiếp tục suy giảm trong 4 năm qua. Những ngành chịu tác động mạnh nhất gồm luyện cốc và lọc dầu, kim loại cơ bản, sản phẩm khoáng phi kim loại, hóa chất, máy móc và thiết bị. Một ví dụ điển hình là hai tổ hợp luyện kim khổng lồ Illich và Azovstal ở Mariupol, hiện bị phá hủy hoàn toàn và nằm trong khu vực Nga kiểm soát. Theo KSE Institute, thiệt hại đối với Illich lên tới 2,4 tỷ USD, còn Azovstal khoảng 1,8 tỷ USD. Hai nhà máy này từng tạo thành một mắt xích quan trọng của ngành thép Ukraine, từ luyện cốc, thiêu kết quặng, luyện gang, luyện thép đến cán và sản xuất các sản phẩm thép thành phẩm, chiếm khoảng 30% năng lực luyện kim của Ukraine trước chiến sự. Sự sụp đổ của hai nhà máy còn cắt đứt một chuỗi sản xuất đã tồn tại hàng chục năm giữa các mỏ quặng sắt ở miền Trung Ukraine và hệ thống cảng biển Azov.
Trong ngành lọc dầu, nhà máy Kremenchuk là một tổn thất có ý nghĩa đặc biệt. Đây là nhà máy lọc dầu lớn nhất còn hoạt động của Ukraine khi chiến sự toàn diện bắt đầu. Các cuộc tấn công liên tục hơn 4 năm qua khiến nhà máy nhiều lần dừng hoạt động, làm mất một nguồn cung nhiên liệu và một mắt xích quan trọng của hệ thống năng lượng - công nghiệp. Cùng với Kremenchuk, các cơ sở lọc dầu và hóa chất tại Lysychansk, Severodonetsk và Odessa cũng bị phá hủy hoặc hư hại.
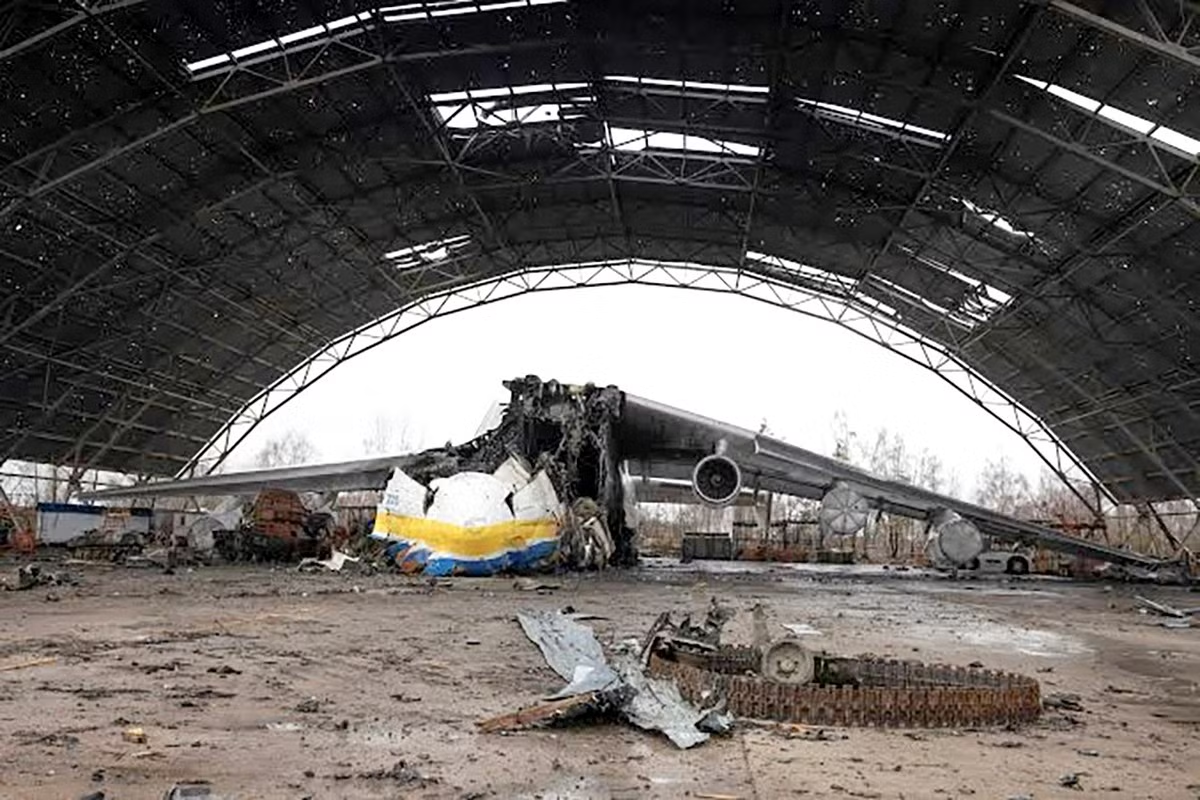
Những ngành công nghệ cao mà Ukraine từng thừa hưởng từ Liên Xô cũng không tránh khỏi chiến tranh. Antonov tại Hostomel bị thiệt hại trong cuộc giao tranh quanh sân bay, chiếc An-225 Mriya duy nhất bị phá hủy. Motor Sich tại Zaporizhzhia, trung tâm sản xuất động cơ hàng không từng có quan hệ sâu với ngành hàng không Nga, bị tấn công và hư hại. Nhà máy Yuzhnoye ở Dnipro, Zorya-Mashproekt ở Mykolaiv, cơ sở thiết kế và chế tạo turbine khí, cũng chịu thiệt hại. Tại Kharkov, các cơ sở chế tạo máy, trong đó có Nhà máy Malyshev và Nhà máy Máy kéo Kharkiv, bị đánh phá nhiều lần.
Một trong những chỉ dấu rõ nhất khác về mức độ suy giảm của nền công nghiệp Ukraine là lượng điện tiêu thụ. Theo DiXi Group, năm 2025, sản lượng điện các doanh nghiệp Ukraine tiêu thụ giảm 41,5% so với thời điểm trước chiến tranh. Năm 2021, Ukraine tiêu thụ khoảng 125,7 tỷ kWh điện. Sang năm 2022, giảm xuống còn 86,1 tỷ kWh. Sau cú sốc ban đầu, nhu cầu điện ổn định ở khoảng 80-83 tỷ kWh/năm, nhưng không xuất hiện xu hướng phục hồi rõ rệt. Năm 2025, tổng điện năng tiêu thụ chỉ đạt khoảng 80,2 tỷ kWh, thấp hơn 36,2% so với năm 2021. Trong tỷ trọng tiêu thụ điện 2025, nhóm khách hàng ngoài dân cư - chủ yếu gồm công nghiệp và doanh nghiệp - sử dụng 51,1 tỷ kWh, trong khi hộ gia đình sử dụng 29,1 tỷ kWh. Như vậy, dù công nghiệp và doanh nghiệp vẫn là nhóm tiêu thụ điện lớn nhất, lượng điện mà khu vực này sử dụng đã thấp hơn đáng kể so với trước chiến tranh. Nguyên nhân do các cơ sở năng lượng bị tấn công và nhu cầu thực tế giảm do nhiều nhà máy dừng hoạt động.
Tuy nhiên, giữa quá trình phá hủy nền công nghiệp cũ lại xuất hiện một xu hướng mới: công nghiệp quốc phòng phát triển với tốc độ chưa từng có. Nhu cầu chiến trường buộc Ukraine phải tăng nhanh sản xuất đạn dược, phương tiện bọc thép, tên lửa, thiết bị tác chiến điện tử và đặc biệt là máy bay không người lái. Nhiều doanh nghiệp tư nhân tham gia cùng các tập đoàn quốc phòng nhà nước, tạo thành một mạng lưới sản xuất phân tán hơn nhiều so với mô hình các tổ hợp công nghiệp khổng lồ thời Liên Xô.
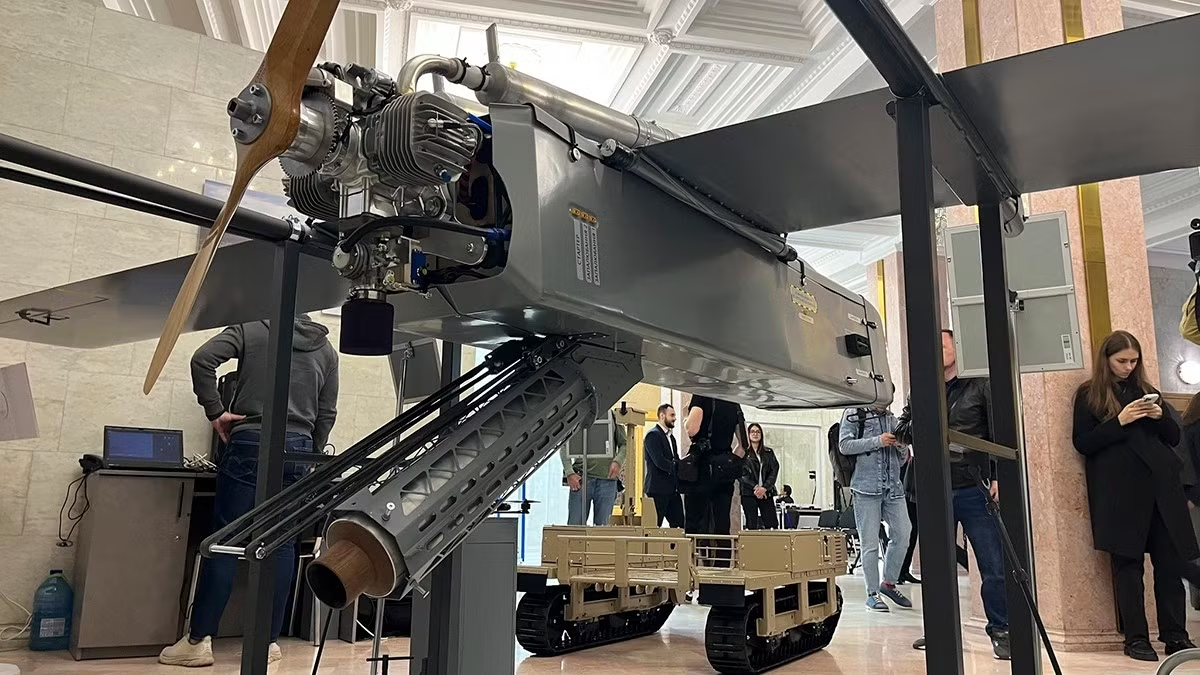
UAV là ví dụ rõ nhất. Năm 2024, Bộ Quốc phòng Ukraine cho biết các doanh nghiệp trong nước sản xuất và lắp ráp hơn 1,5 triệu UAV FPV, cùng nhiều loại UAV trinh sát, tấn công và tầm xa; UAV sản xuất trong nước chiếm 96,2% tổng số hệ thống không người lái được cung cấp cho lực lượng quốc phòng trong năm. Năm 2025, Kiev cho biết năng lực sản xuất quốc phòng trong nước đã đạt khoảng 35 tỷ USD; nguồn tài chính nước ngoài dành cho ngành này trong năm đạt 6,1 tỷ USD. Những con số này, dù cần được đặt trong bối cảnh chiến tranh và phần lớn xuất phát từ phía Ukraine, cho thấy vị trí của công nghiệp quốc phòng đã thay đổi căn bản: từ một ngành suy giảm và phụ thuộc vào các chuỗi cung ứng hậu Xôviết trở thành một trong những lĩnh vực được ưu tiên đầu tư cao nhất.
Hậu chiến sự: Xây lại hay xây mới?
Dù cuộc chiến Nga - Ukraine chưa có dấu hiệu kết thúc, các bên đều thừa nhận rằng đến một thời điểm nào đó, chiến sự sẽ dừng lại. Khi đó, Ukraine sẽ phải đối mặt với một bài toán khổng lồ: xây dựng lại đất nước trên nền tảng nào và bằng mô hình kinh tế nào? Thách thức lớn đầu tiên là vốn. Ukraine ước tính cần 588 tỷ USD cho tái thiết trong 10 năm, chưa kể khoảng 180 tỷ USD cho hiện đại hóa sản xuất và nâng năng suất. Theo giới quan sát, viện trợ quốc tế không thể đạt con số này. Ngoài ra, viện trợ giúp xây dựng lại hạ tầng thiết yếu, nhưng không thể là nguồn tài chính lâu dài cho toàn bộ nền kinh tế. Kiev vì thế phải thu hút vốn tư nhân. Đây lại là bài toán khó trong một quốc gia vừa trải qua chiến tranh, khi nhà đầu tư phải tính đến nguy cơ an ninh, bảo hiểm tài sản, khả năng xung đột tái bùng phát, cũng như sự ổn định của chính sách và pháp luật.
Thách thức thứ hai là năng lượng. Xung đột đã cho thấy rõ mức độ phụ thuộc của công nghiệp Ukraine vào một hệ thống điện tập trung và dễ bị tổn thương. Kiev những thập niên tới sẽ phải dành nguồn lực rất lớn để xây dựng lại công suất phát điện và mạng lưới truyền tải. Nhưng nếu chỉ khôi phục nguyên trạng hệ thống cũ, Ukraine có thể tiếp tục đối mặt với chính điểm yếu đã bộc lộ trong chiến tranh.
Thách thức thứ ba nằm ngay trong bản thân nền công nghiệp. Ukraine vẫn cần thép, hóa chất, cơ khí, khai khoáng và vật liệu xây dựng, nhưng không thể dễ dàng quay lại mô hình dựa nhiều vào năng lượng và xuất khẩu hàng hóa cơ bản. Trong khi đó, chuyển sang các ngành có giá trị gia tăng cao cũng không đơn giản, bởi những ngành này đòi hỏi vốn lớn, công nghệ và thị trường ổn định. Đây là bài toán đặc biệt khó với ngành luyện kim. Ukraine có nguồn quặng sắt và kinh nghiệm sản xuất, nhưng xây dựng lại các tổ hợp thép theo công nghệ cũ có thể khiến doanh nghiệp khó cạnh tranh trên thị trường châu Âu. Ngược lại, đầu tư vào công nghệ sản xuất thép phát thải thấp đòi hỏi hàng tỷ USD và phụ thuộc vào nguồn điện ổn định, giá rẻ, thứ mà Kiev khó đạt được khi không có Nga.
Thách thức thứ tư là thị trường. Trước năm 2014, Nga từng là thị trường lớn nhất và là một phần của chuỗi sản xuất công nghiệp Ukraine. Sau khi quan hệ hai nước đổ vỡ, EU trở thành hướng đi chủ yếu. Nhưng việc chuyển từ thị trường Nga sang EU không đơn giản là thay đổi điểm đến hàng hóa. Doanh nghiệp Ukraine phải đáp ứng tiêu chuẩn kỹ thuật, môi trường, lao động và cạnh tranh trực tiếp với các nhà sản xuất châu Âu.
Một thách thức khác lại xuất phát từ chính công nghiệp quốc phòng, lĩnh vực đang phát triển nhanh nhất trong chiến tranh. UAV, tên lửa, tác chiến điện tử và các hệ thống không người lái có thể trở thành lợi thế công nghiệp mới của Ukraine. Nhưng câu hỏi là liệu nhu cầu quân sự thời chiến có thể được chuyển thành một ngành công nghiệp bền vững trong thời bình hay không. Nếu chiến tranh kết thúc, nhu cầu vũ khí trong nước chắc chắn sẽ thay đổi. Các doanh nghiệp quốc phòng khi đó phải tìm thị trường xuất khẩu, cạnh tranh với những nhà sản xuất Mỹ, châu Âu, Israel, Thổ Nhĩ Kỳ và nhiều nước khác. Những công nghệ được phát triển nhanh trên chiến trường cần tiếp tục được hoàn thiện, tiêu chuẩn hóa và sản xuất với chi phí đủ cạnh tranh. Không phải mọi sản phẩm thành công trên chiến trường đều trở thành sản phẩm thương mại thành công.
Tiếp đó là bài toán địa chính trị. Ukraine muốn hội nhập sâu với EU, nhưng quá trình này cũng đồng nghĩa phải chấp nhận những quy định và tiêu chuẩn ngày càng chặt chẽ của thị trường châu Âu. Trong khi đó, nền kinh tế Ukraine vẫn cần duy trì quan hệ thương mại rộng với các thị trường khác. Cân bằng giữa hội nhập, bảo vệ lợi ích công nghiệp trong nước và mở cửa cho cạnh tranh bên ngoài sẽ không dễ dàng.
Thách thức cuối cùng, cũng là quan trọng nhất: lực lượng lao động. Ukraine có thể nhận được hàng chục hoặc hàng trăm tỷ USD, nhưng không thể dùng tiền để thay thế hoàn toàn những kỹ sư, công nhân kỹ thuật, chuyên gia công nghệ và nhà quản lý đã rời đất nước. Chiến tranh đã làm suy giảm lực lượng lao động. Trong khi đó, những người đã ổn định cuộc sống tại Ba Lan, Đức hay các nước châu Âu khác sẽ không tự động trở về chỉ vì chiến sự kết thúc. Số liệu của cơ quan LHQ về người tị nạn UNHCR chỉ ra rằng, đến cuối năm 2025 có khoảng 5,9 triệu người Ukraine đang sống dưới quy chế tị nạn ở nước ngoài, gồm 5,3 triệu người ở châu Âu. Trong khi đó, các kịch bản tăng trưởng kinh tế của Ukraine đều đặt vấn đề hồi hương người dân vào vị trí quan trọng: kịch bản tăng trưởng trung bình cần khoảng 1,9 triệu người trở về, còn kịch bản tăng trưởng cao cần tới 3,1 triệu người. “Tài sản quan trọng nhất của Ukraine chính là con người. Quá trình phục hồi phải lấy con người làm trung tâm và dựa vào cộng đồng”, Matthias Schmale, điều phối viên Nhân đạo của Liên hợp quốc tại Ukraine, nhận định.