Giá giảm nhưng giao dịch vẫn chững
Thị trường bất động sản Hà Nội đang xuất hiện nghịch lý: Giá rao bán đã giảm ở nhiều phân khúc, nguồn cung cũng được cải thiện, nhưng thanh khoản chưa có dấu hiệu phục hồi tương ứng.
Theo dữ liệu của batdongsan.com.vn, trong quý III/2026, giá rao bán chung cư phổ biến tại Hà Nội còn khoảng 84 triệu đồng/m², giảm 3% so với mức 87 triệu đồng/m² của quý I. Giá nhà riêng giảm nhẹ 1%, xuống khoảng 250 triệu đồng/m²; nhà mặt phố giảm 2%, còn khoảng 525 triệu đồng/m².
Đáng chú ý, đất nền là phân khúc có mức điều chỉnh mạnh nhất. Giá rao bán giảm từ 81 triệu đồng/m² xuống 70 triệu đồng/m², tương đương 14%.
Ở phân khúc chung cư, diễn biến giá cũng cho thấy áp lực điều chỉnh đang lan rộng. Trong 20 dự án được quan tâm nhiều nhất, có tới 19 dự án giảm giá và không có dự án nào tăng giá.
Một số dự án ghi nhận mức giảm đáng kể. Ha Noi Season Garden giảm tới 24%, đưa giá rao bán xuống khoảng 137 triệu đồng/m². Thanh Hà Mường Thanh giảm 18%, còn khoảng 42 triệu đồng/m²; Vinhomes Smart City giảm 16%, giá rao bán hiện khoảng 70 triệu đồng/m².
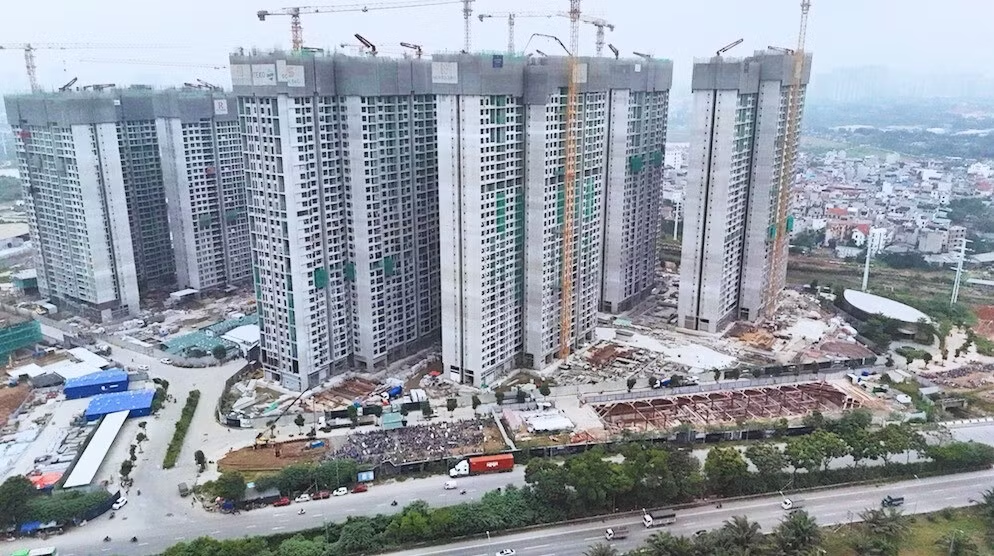
Không chỉ căn hộ, đất nền tại các khu vực ven đô cũng chịu sức ép giảm giá rõ rệt so với thời điểm thị trường đạt đỉnh. Tại khu đô thị Minh Giang, Đầm Và (xã Mê Linh), giá đất nền hiện chỉ còn khoảng 30 triệu đồng/m², giảm tới 50% so với đỉnh. Dự án CIENCO 5 Mê Linh có giá khoảng 41,5 triệu đồng/m², thấp hơn 31,1% so với đỉnh. Tại xã Đông Anh, giá đất nền hiện khoảng 133 triệu đồng/m², giảm 23,1% so với thời kỳ cao điểm.
Trong khi giá có xu hướng giảm, nguồn cung nhà ở lại tăng khá mạnh. Theo Bộ Xây dựng, trong quý II/2026, cả nước có 113 dự án nhà ở thương mại được cấp phép xây dựng mới, với quy mô khoảng 103.205 căn, bằng 194,8% so với quý I/2026 và hơn 300% so với cùng kỳ năm 2025.
Số dự án đủ điều kiện bán nhà ở hình thành trong tương lai đạt 131 dự án, tương đương khoảng 59.073 căn, bằng 123,6% so với quý I/2026. Số dự án hoàn thành xây dựng đạt 39 dự án, với khoảng 10.954 căn, tăng 118,2% so với quý I/2026 và gấp hơn 4 lần cùng kỳ năm 2025.
Thế nhưng, nguồn cung tăng không đồng nghĩa sức mua tăng. Ngược lại, tổng lượng giao dịch bất động sản thành công trên cả nước trong quý II/2026 chỉ khoảng 100.005 giao dịch, bằng 71,5% so với quý I và 63,7% so với cùng kỳ năm 2025.
Trong đó, căn hộ chung cư và nhà ở riêng lẻ có 26.567 giao dịch, bằng 86,1% quý I. Đất nền đạt 73.438 giao dịch, chỉ bằng 67,4% quý I. Thanh khoản suy giảm cũng khiến lượng bất động sản tồn kho của các chủ đầu tư tăng nhẹ.
Rào cản lãi suất cao
Theo Bộ Xây dựng, một trong những điểm nghẽn lớn nhất của thị trường hiện nay là chi phí vốn cao và khả năng tiếp cận tín dụng của người mua nhà còn hạn chế.
Lãi suất vay bất động sản phổ biến ở mức 12-14%/năm. Đáng chú ý, sau thời gian ưu đãi, nhiều khoản vay chuyển sang lãi suất thả nổi 13-15%, thậm chí có trường hợp lên tới 15-16%/năm.
Trong khi đó, hạn mức vay thấp cùng yêu cầu chứng minh thu nhập chặt chẽ khiến không ít khách hàng dù có nhu cầu ở thực nhưng vẫn khó tiếp cận nguồn vốn. Cùng với đó, cơ cấu sản phẩm trên thị trường vẫn chưa thực sự phù hợp với nhu cầu khi nguồn cung nhà ở xã hội và nhà ở có mức giá phù hợp khả năng chi trả còn hạn chế.
Các chuyên gia cũng cho rằng lãi suất cao đang tác động trực tiếp đến quyết định mua nhà. Chuyên gia kinh tế TS Nguyễn Minh Phong nhận định, với mặt bằng lãi suất phổ biến 12-14%/năm, thậm chí lên tới 15-16%/năm ở một số khoản vay sau ưu đãi, người có nhu cầu mua nhà phải tính toán rất kỹ khả năng trả nợ.
“Một căn nhà trị giá khoảng 5 tỷ đồng, nếu người mua có sẵn 2 tỷ đồng và phải vay thêm 3 tỷ đồng, với lãi suất 15%/năm, riêng tiền lãi đã khoảng 450 triệu đồng mỗi năm, tương đương hơn 37 triệu đồng mỗi tháng. Đây là khoản chi phí rất lớn đối với phần đông người lao động, buộc người mua phải cân nhắc khả năng trang trải các khoản chi tiêu khác sau khi trả nợ ngân hàng”, TS Nguyễn Minh Phong phân tích.
Ở góc độ nguồn cung, TS Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam, cho rằng thị trường vẫn đang nghiêng về phân khúc trung và cao cấp, trong khi nhu cầu ở thực lại tập trung nhiều hơn vào nhóm sản phẩm có mức giá thấp hơn.
Với những căn hộ có giá 5-7 tỷ đồng, ngay cả người đã tích lũy được một phần vốn cũng có thể phải vay vài tỷ đồng. Trong bối cảnh lãi suất ở mức hai chữ số, số tiền phải trả ngân hàng mỗi tháng trở thành rào cản đáng kể đối với nhiều gia đình.
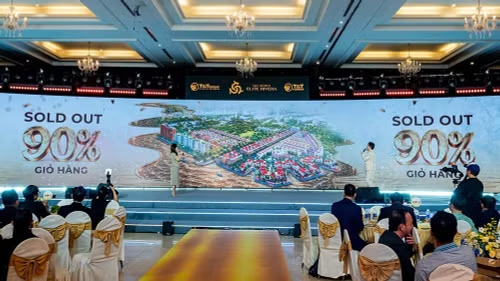
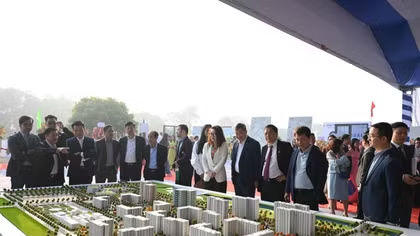
Điều này lý giải vì sao hoạt động quảng bá, giới thiệu dự án thời gian gần đây có dấu hiệu sôi động trở lại nhưng lượng giao dịch thực tế chưa tăng tương ứng. Người mua ngày càng cân nhắc kỹ không chỉ giá bán mà còn số tiền phải vay, lãi suất và khoản trả nợ hàng tháng trước khi quyết định xuống tiền.
Trong những tháng cuối năm, nguồn cung được dự báo tiếp tục tăng. Khi nguồn hàng dồi dào hơn, áp lực bán hàng đối với các chủ đầu tư cũng sẽ lớn hơn, đặc biệt tại những dự án có giá cao hoặc phụ thuộc nhiều vào nhóm khách hàng sử dụng vốn vay.