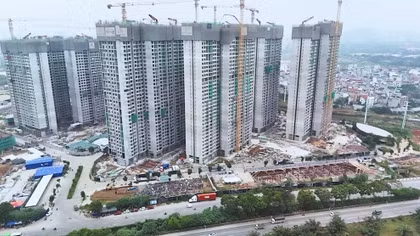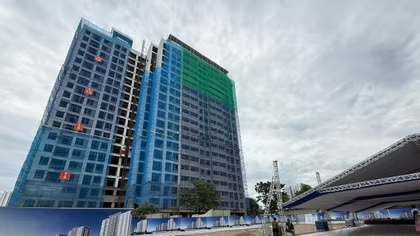
Thị trường bất động sản Hà Nội trong Quý III ghi nhận sự sụt giảm đáng kể ở phân khúc căn hộ khi cả nguồn cung mới lẫn lượng giao dịch đều lao dốc mạnh so với cùng kỳ năm trước và quý trước. Trong khi đó, phân khúc biệt thự và nhà liền kề dù có nguồn cung mở rộng nhờ hạ tầng nhưng thanh khoản vẫn ở trạng thái trầm lắng.
Theo báo cáo tóm lược thị trường Quý III từ Savills Việt Nam, nguồn cung mới ở phân khúc căn hộ (chủ yếu là hạng B) đã giảm 42% theo quý và giảm 51% theo năm.
Nguồn cung thu hẹp kéo theo tình hình hoạt động của thị trường kém khả quan. Số lượng căn hộ bán được trong quý giảm 26% theo quý và giảm 48% theo năm. Trong đó, phân khúc hạng B chiếm 73% tổng số lượng giao dịch.
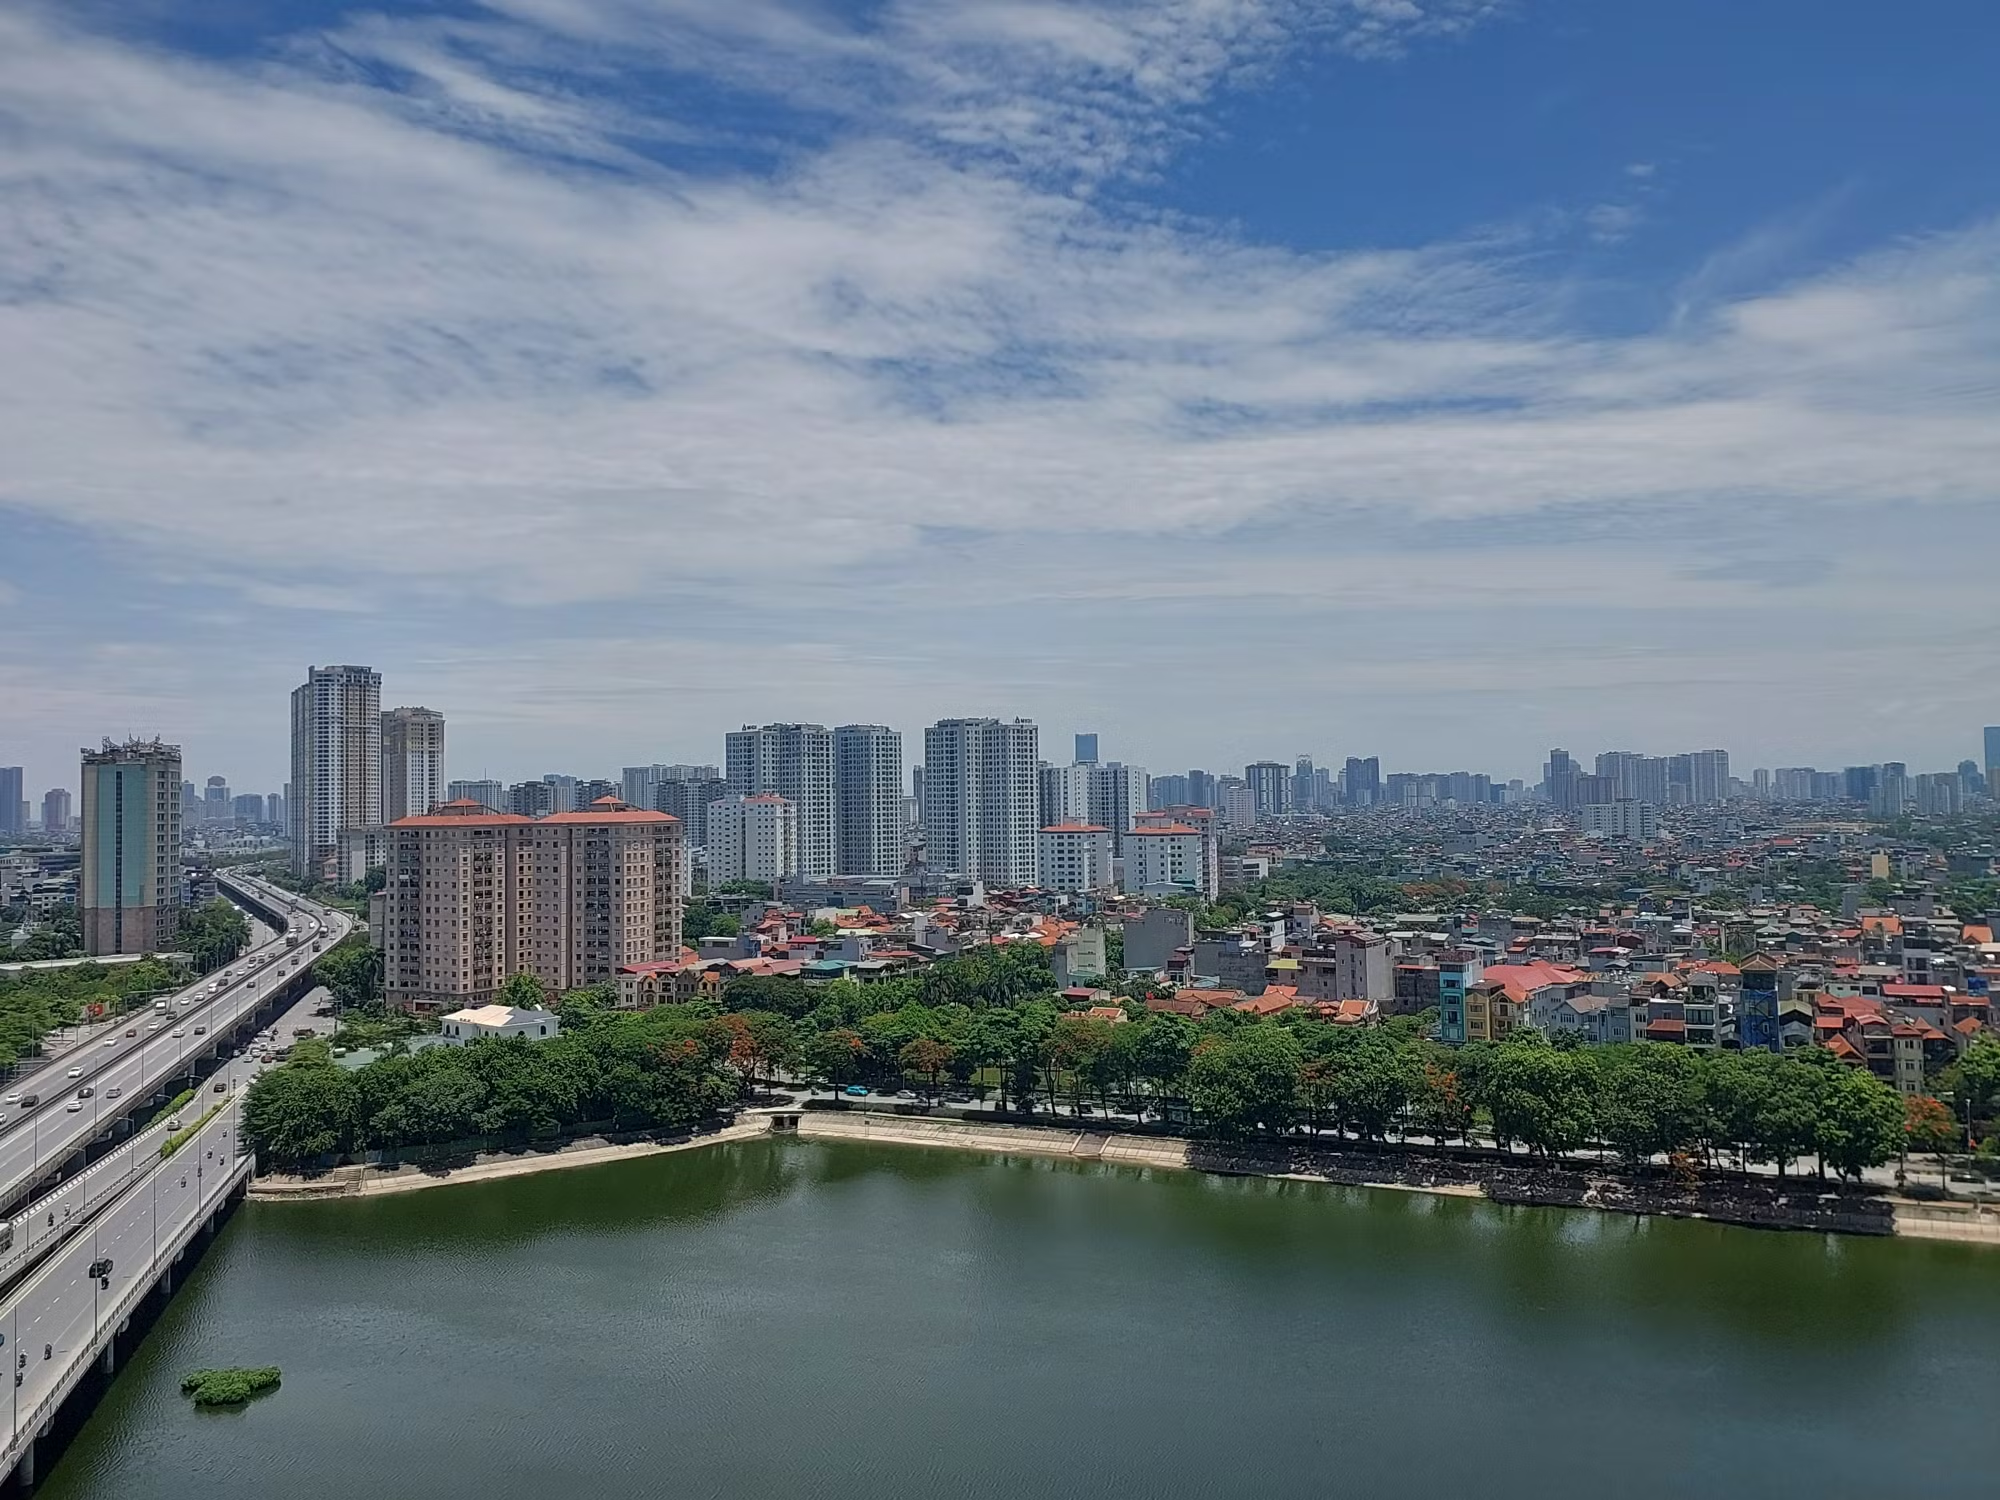
Về giá, giá chào bán sơ cấp giảm theo quý. Giá trung bình đã giảm quý thứ ba liên tiếp. Mức chênh lệch giữa giá sơ cấp và thứ cấp cao nhất ghi nhận tại các dự án hạng A (28%), tiếp theo là hạng B (17%).
Nhà ở vừa túi tiền (hạng C), nguồn cung sơ đã giảm trung bình 27% mỗi năm kể từ năm 2022 và dự kiến chỉ đóng góp 12% nguồn cung tương lai.
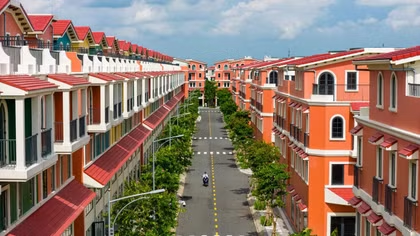
Ở phân khúc biệt thự và nhà liền kề, tổng nguồn cung thị trường tăng 5% theo năm nhờ các dự án đón đầu hạ tầng dọc tuyến Metro số 5, khu vực lân cận Khu công nghệ cao Hòa Lạc và sân vận động VinFast - Trống Đồng.
Tuy nhiên, thanh khoản thị trường vẫn trầm lắng do người mua duy trì tâm lý thận trọng trước các định hướng quy hoạch của Thủ đô và mặt bằng lãi suất cho vay còn cao. Trong khi giá sơ cấp duy trì ở mức cao, giá thứ cấp biệt thự và nhà liền kề tiếp tục xu hướng tăng theo năm.
Theo bà Đỗ Thị Thu Hằng, Giám đốc Cấp cao, Bộ phận Nghiên cứu và Tư vấn Savills Hà Nội, dù khả năng chi trả còn là thách thức, nhu cầu nhà ở thực vẫn bền vững nhờ tốc độ đô thị hóa, thu nhập tăng và hạ tầng cải thiện. Dự kiến trong quý 4, thị trường sẽ đón nhận 7.000 căn mở bán từ 11 dự án mới, hứa hẹn giảm bớt áp lực thiếu hụt nguồn cung.