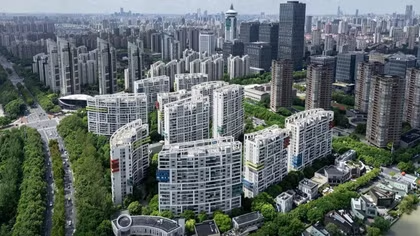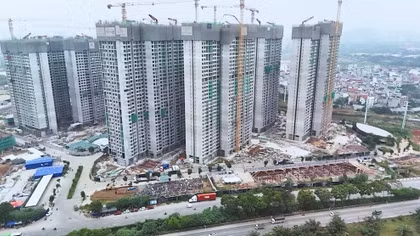
Trong đó có một nội dung quan trọng là ngân hàng nhà nước, các ngân hàng thương mại nghiên cứu, tiếp tục có các gói tín dụng ưu đãi cho cả cung và cầu để phát triển nhà ở xã hội, nhà ở cho người trẻ từ 35 tuổi trở xuống, nhà ở cho những đối tượng khó khăn.
Thu nhập cao mới có thể mua được nhà
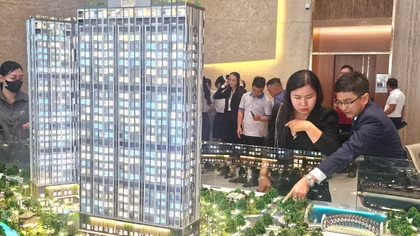
Sinh sống và làm việc tại Hà Nội đến nay đã hơn 15 năm, cũng đã lập gia đình nhưng câu chuyện mua nhà của anh Đoàn Hùng Tráng (quê ở Ninh Bình) vẫn đang dang dở. Cả hai vợ chồng cùng là giảng viên đại học, tổng thu nhập cũng chỉ khoảng 25 triệu đồng/tháng. Dù chi tiêu tằn tiện, tích cóp đủ đường thì số tiền tiết kiệm cũng chưa được là bao. Được gia đình nội ngoại hai bên hỗ trợ, với số tiền có trong tay hơn 1 tỷ đồng, vợ chồng anh phải đi tìm mua nhà theo phương án vay thêm ngân hàng và trả góp hàng tháng. Tuy vậy, sau nhiều ngày tìm hiểu, đi xem căn hộ, vợ chồng anh Tráng đã quyết định tạm thời ngừng lại ý định tìm mua nhà.
“Một căn hộ khoảng 60m2 hiện nay đa phần đều có giá từ 3 tỷ đồng trở lên. Với phương án vay ngân hàng thì chúng tôi phải vay khoảng 2 tỷ đồng. Phương án vay 20 năm, với lãi suất 8%/năm thì mỗi tháng riêng tiền lãi đã khoảng 14 triệu đồng. Cộng cả tiền gốc thì vợ chồng tôi phải trả khoảng 20 triệu đồng/tháng. Như thế thì quá sức, không kham nổi nên vợ chồng tôi quyết định tạm dừng kế hoạch mua nhà, sau vài năm rồi tính tiếp”, anh Tráng chia sẻ.
Mặt bằng lãi suất hiện nay đang khoảng 8 – 10%, ngoài tầm với của không ít người có ý định vay để tạo lập nhà ở là vấn đề của những người trẻ như anh Đoàn Hùng Tráng. Cùng chung cảnh ngộ, anh Vũ Mạnh Quyết cũng đang vật lộn với bài toán mua nhà. Làm quản lý ở một chuỗi nhà hàng với mức lương 25 triệu đồng/tháng là mức thu nhập không thấp. Vợ cũng có mức lương trên dưới chục triệu đồng thế nhưng vợ chồng anh Quyết cũng đang rất cân nhắc đến việc có nên vay ngân hàng để mua nhà hay không.
“Tổng thu nhập của hai vợ chồng hiện khoảng 35 triệu đồng/tháng. Tuy nhiên, vợ chồng tôi hiện đã có hai con nhỏ, chi phí rất nhiều. Vay mua nhà hiện nay chỉ được ưu đãi lãi suất khoảng 12 tháng đầu, sau đó lãi suất thả nổi thì quá khó. Nếu chính sách lãi suất vừa phải và ổn định trong thời gian dài thì vợ chồng tôi mới dám vay mượn thêm người thân, sau đó tính tới bài toán vay ngân hàng khoảng 1 tỷ đồng để mua nhà. Phải ra vùng ven xa chút ở bởi có vậy cũng được nhưng mới có thể đảm bảo khả năng tài chính”, anh Quyết nói.
Theo Hội Môi giới Bất động sản Việt Nam (VARS), giá nhà vốn đã cao, thời gian qua lại tăng “chóng mặt” trong khi thu nhập người dân tăng không tương ứng khiến khả năng chi trả nhà ở tại Hà Nội liên tục sụt giảm. Dẫn số liệu của Tổng cục Thống kê, VARS cho hay, thu nhập bình quân của lao động tại Hà Nội đạt 10,7 triệu đồng/tháng. Giả định một hộ gia đình có 2 người trong độ tuổi lao động, tổng thu nhập hộ gia đình sẽ khoảng 21,4 triệu đồng/tháng. Trong khi giá căn hộ sơ cấp trung bình tại Hà Nội năm 2024 đạt 70 triệu đồng/m2, thậm chí các dự án mới mở bán đều có giá từ 60 triệu đồng/m2 trở lên.
"Để mua một căn hộ tại Hà Nội, người mua cần có mức thu nhập tối thiểu dao động từ 45 triệu đến 210 triệu đồng/tháng, tùy khu vực", VARS phân tích. Do đó, theo VARS, mức thu nhập tối thiểu được khuyến nghị để mua một căn hộ có giá trung bình tại Hà Nội, cao hơn từ 2,3 đến 10 lần so với thu nhập trung bình của một hộ gia đình.

Ưu đãi cần đúng và trúng
Sau khi Thủ tướng yêu cầu Ngân hàng Nhà nước và các ngân hàng thương mại nghiên cứu, tiếp tục có gói tín dụng ưu đãi cho cả cung và cầu để phát triển nhà ở xã hội, nhà ở cho người trẻ dưới 35 tuổi, một số ngân hàng đã có những động thái đầu tiên. Ngân hàng ACB tung ra gói vay "Ngôi nhà đầu tiên" dành cho người dưới 35 tuổi, lãi suất từ 5,5% được cố định trong 5 năm. Sau ACB, Ngân hàng TMCP Sài Gòn - Hà Nội (SHB) cũng đã tung ra thị trường gói tín dụng 16.000 tỉ đồng có lãi suất chỉ từ 3,99%/năm cho người trẻ vay mua nhà. Thời gian vay tối đa lên tới 35 năm, miễn trả gốc lên tới 5 năm.
Chủ tịch Hiệp hội Bất động sản TP Hồ Chí Minh Lê Hoàng Châu cho rằng, đây là nỗ lực của các ngân hàng cùng với Chính phủ để giúp người dân an cư. Tuy vậy, về lâu dài người dân lo lắng là lãi suất thả nổi sau thời gian ưu đãi, do đó các ngân hàng cần công bố cơ chế tính lãi suất cho các kỳ tiếp theo. Còn về dài hạn, Ngân hàng Nhà nước có thể xem xét xây dựng cơ chế ưu đãi tín dụng cho nhóm người trẻ (tuổi từ 18 - 45) lần đầu mua nhà thương mại giá rẻ. Mức lãi suất thương mại ưu đãi từ 6 - 7%/năm và được bảo đảm khoản vay bằng chính tài sản đã mua. Thời hạn ưu đãi lãi suất sẽ kéo dài từ 10 - 15 năm.
“Nhóm người trẻ trong độ tuổi lao động còn một khoảng thời gian dài để làm ăn và trả nợ, thông thường sau khoảng 10 - 15 năm sẽ có thu nhập tăng gấp đôi hoặc cao hơn. Do đó, nhóm này hầu như không có rủi ro cho các ngân hàng thương mại khi vay. Cùng với đó, việc tạo cơ chế thuận lợi cho nhóm lao động trẻ mua nhà ở thương mại giá vừa túi tiền sẽ là động lực để khuyến khích doanh nghiệp bất động sản tái cấu trúc rổ hàng, chuyển hướng đầu tư sang phân khúc nhà ở vừa túi tiền nhiều hơn”, ông Châu lý giải.
Trong khi đó, Chủ tịch Hiệp hội Nhà thầu Xây dựng Việt Nam Nguyễn Quốc Hiệp cũng cho rằng, để tiếp cận được nhà ở hiện nay, khả năng tài chính của nhóm đối tượng có thu nhập trung bình trở xuống vô cùng khó. Thu nhập phải ở mức 50 - 60 triệu đồng thì người lao động mới có thể đáp ứng được tài chính để mua nhà, không chỉ riêng người trẻ. Do đó ông Hiệp cho rằng, Nhà nước cần có chính sách ưu tiên trong việc tiếp cận nhà ở cho toàn bộ người dân có thu nhập thấp trong xã hội. Trong đó, nhóm đối tượng nào cần được ưu tiên hơn thì sẽ có thêm chính sách riêng.
“Các gói tín dụng cũng nên hỗ trợ thực chất hơn bằng cách hạ lãi vay về mức phù hợp và các thủ tục cho vay cần thông thoáng hơn. Mức lãi suất cho vay nên ở mức cố định dưới 5% trong một khoảng thời gian đủ dài nhằm tạo điều kiện tối đa để người dân có khả năng trả lãi và gốc. Đã là ưu đãi thì cần đúng và trúng. Đúng đối tượng và giải quyết trúng vấn đề”, ông Hiệp nói.
 Đừng đem người mua nhà ra làm “con tin” trong việc cấp sổ hồng cho căn hộ chung cư
 Chính sách nào hỗ trợ người thu nhập thấp mua nhà ở xã hội?