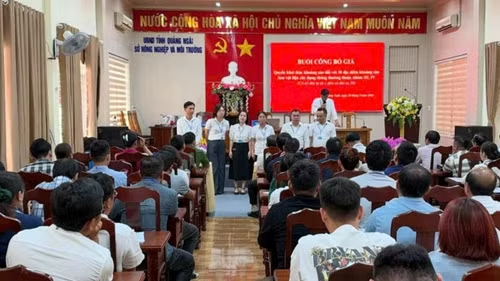
Cục Quản lý cạnh tranh (Bộ Công Thương) cho biết, họ nhận được nhiều khiếu nại về các hợp đồng vay với lãi suất “cắt cổ” 70- 80%/năm, hay bị đòi nợ kiểu “xã hội đen”… Đây là những thông tin được chia sẻ tại hội thảo bảo vệ quyền lợi người tiêu dùng (NTD) trong lĩnh vực tín dụng tiêu dùng do Cục Quản lý cạnh tranh tổ chức sáng 13-7.
Theo ông Trịnh Anh Tuấn, Phó Cục trưởng Cục Quản lý cạnh tranh, dịch vụ tín dụng tiêu dùng (TDTD) thời gian qua phát triển nhanh chóng với quy mô thị trường không hề nhỏ. Số liệu từ Ngân hàng Nhà nước cho biết, 7 năm gần đây, tổng dư nợ vay tiêu dùng tăng 20%/năm, với gần 16 triệu khách hàng.
 |
| Tín dụng “đen” đang bủa vây người nghèo khắp nơi do luật chưa rõ ràng. |
Trong giai đoạn 2014-2015, lợi nhuận của các công ty tài chính tăng gần 40%, tổng tài sản tăng hơn 2 lần, từ 2.600 tỷ đồng lên 5.600 tỷ đồng. Nhìn vào khía cạnh tích cực, dịch vụ này mang lại nhiều tiện ích cho người dân và góp phần tăng trưởng kinh tế. Ông Hồ Tùng Bách, Phòng bảo vệ quyền lợi NTD (Cục Quản lý cạnh tranh), cho biết: Tính đến tháng 12-2015, cả nước có 16 công ty tài chính được phép hoạt động cho vay tiêu dùng. Tổng giá trị cho vay TDTD khoảng 10,4 tỷ USD, chiếm 6,6% GDP.
Theo dự báo của Hiệp hội Ngân hàng, dịch vụ này sẽ chiếm tỷ lệ khoảng 10% GDP đến năm 2020. Ông Hồ Tùng Bách cũng cho rằng đây là thị trường rất tiềm năng trong tương lai. Tuy vậy, với những diễn biến thực tế hiện nay trên thị trường, với khung khổ pháp lý và cung cách quản lý hiện tại, dịch vụ này đang tiềm ẩn rất nhiều rủi ro cho NTD và có khả năng biến tướng theo hướng “xã hội đen”.
TDTD là các khoản vay ngắn hạn, cho phép NTD có thể mua sắm hàng hóa dịch vụ cho mục đích cá nhân, gia đình như: mua xe máy, điện thoại... trả góp; sửa nhà; mua ôtô... Người được hưởng TDTD không phải thế chấp tài sản mà chỉ cần chứng minh được thu nhập. Với thủ tục nhanh gọn, không cần thế chấp, nhiều khách hàng đã lựa chọn dịch vụ này, dù lãi suất theo thỏa thuận, không bị khống chế trần và đương nhiên cao hơn vay thông thường ở các ngân hàng khá nhiều. Sự quá dễ dàng khi cho vay, lại ngược lại với những rắc rối phát sinh sau đó.
Ông Trịnh Anh Tuấn cho biết: Thời gian gần đây tình trạng vi phạm quyền lợi NTD, người đi vay ngày càng xuất hiện nhiều. Đáng chú ý, khiếu nại liên quan đến TDTD chiếm đến 80% trong các khiếu nại về lĩnh vực tài chính - ngân hàng được gửi đến Cục. Dù các tranh chấp giá trị không cao nhưng mang lại hậu quả rất lớn về sức khỏe, danh dự, tài sản và thậm chí cả tính mạng của NTD. Nhiều khiếu nại cho thấy có những hợp đồng với lãi suất "cắt cổ", bình quân 60-70%/năm, cao nhất đến hơn 80%/năm.
Tại sao lãi suất cao đến thế mà NTD vẫn chấp nhận? Nguyên nhân được lý giải bởi nhân viên các công ty cung cấp thông tin không đầy đủ, không chính xác, có dấu hiệu cố tình gây nhầm lẫn, lừa dối; không cảnh báo NTD về thời hạn trả nợ, phí phạt; cách thức cung cấp hợp đồng không tạo điều kiện để NTD nghiên cứu điều khoản, thậm chí có cả ép ký khống, không cung cấp hợp đồng.
Khi NTD muốn khiếu nại, thắc mắc thì có sự đùn đẩy trách nhiệm; liên hệ trực tiếp với công ty không được, khiếu nại bằng văn bản thì không có nơi nhận, không có địa chỉ email...
"Chính thực tế này đã khiến cho TDTD chính thống nhập nhằng với tín dụng đen, vốn không được phép" - ông Bách nhận định.
Không chỉ vậy, việc đòi nợ cũng có không ít biến tướng. Nhiều khiếu nại của NTD đến Cục Quản lý cạnh tranh cho biết họ bị những người tự xưng là nhân viên đòi nợ gọi điện, hoặc đến tận nhà đe dọa; thay nhau gọi điện thoại từ 6 giờ sáng đến 10 giờ tối để gây áp lực, gây ảnh hưởng đến uy tín, danh dự của NTD trong quá trình thu hồi nợ...
Có trường hợp người chồng vay tiền mua điện thoại, sau đó không trả nợ, người vợ mang thai ở nhà liên tục bị một nhóm người sử dụng điện thoại lạ tự xưng nhân viên công ty đe dọa và bắt ký nhận nợ thay chồng
Theo TS Đinh Thị Thanh Nhàn (Đại học Thương mại Hà Nội): Bộ Luật dân sự quy định người nào cho vay với mức lãi suất cao hơn mức lãi suất cao nhất mà pháp luật quy định từ 10 lần trở lên, có tính chất bóc lột thì bị phạt tiền 1-10 lần tiền lãi, hoặc phạt cải tạo không giam giữ đến 1 năm; phạm tội thu lợi bất chính có thể bị phạt tù... nhưng trong thực hiện rất khó xác định đủ các yêu tố cấu thành tội phạm.
Chính vì vậy, dù lãi suất trong các hợp đồng TDTD, đặc biệt là tại các công ty tài chính rất cao (22%-60%/năm) nhưng khó xử lý. Nhiều công ty còn áp dụng nhiều khoản phí, khoản phạt để lách quy định về giới hạn trần lãi suất của pháp luật. Bà Phạm Quế Anh, chuyên gia của Tổ chức hợp tác quốc tế Đức nêu kinh nghiệm của nhiều nước trong EU cho phép NTD trong 14 ngày có thể hủy hợp đồng đã ký kết, Singapore cho phép 5 ngày để hủy hợp đồng và có quy định về cấm quấy rối NTD trong việc đòi nợ...
Đây là những điểm mà Việt Nam cần tham khảo để bảo vệ quyền lợi NTD. Cùng với đó, cần có các quy định đảm bảo tính minh bạch trong các thông tin công bố cho vay, xử lý khiếu nại hiệu quả. "Tuy nhiên, dù pháp luật có hoàn thiện đến đâu, cơ chế xử lý vi phạm hiệu quả đến đâu thì quan trọng nhất là NTD phải có nhận thức về vấn đề này và chủ động bảo vệ quyền lợi của mình” - bà Quế Anh bày tỏ.