Tín dụng tăng đẩy lãi suất dâng cao
Theo số liệu thống kê, đến ngày 28/8, tín dụng toàn hệ thống tăng 10,24% so với đầu năm. Trong khi đó, tiền gửi toàn hệ thống đến ngày 22/8 mới tăng 8,77%.
Khoảng cách giữa dư nợ cho vay và nguồn vốn huy động được Bộ phận Nghiên cứu của Công ty Cổ phần Chứng khoán Dầu khí (PSI Research) ước tính khoảng 2,5 triệu tỷ đồng vào cuối tháng 8. Vì thế, trong báo cáo ngành ngân hàng tháng 9/2026, PSI Research nhận định chênh lệch này khiến các ngân hàng phải cạnh tranh mạnh hơn để thu hút nguồn vốn, và điều này khiến cho lãi suất khó hạ nhiệt trong ngắn hạn do các ngân hàng nhiều khả năng phải duy trì mặt bằng lãi suất huy động cao để đáp ứng nhu cầu vốn.
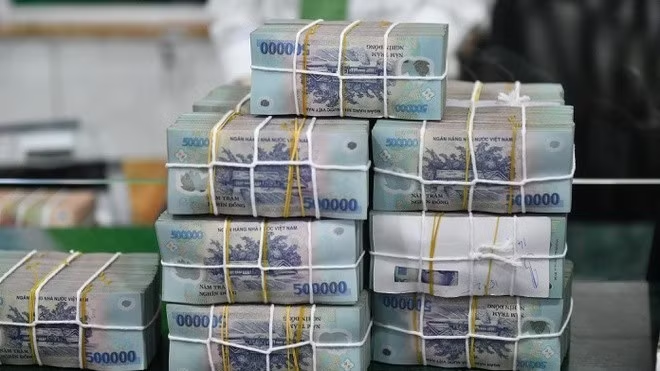
Thực tế trên thị trường, lãi suất huy động dù đã có những thời điểm giảm nhẹ, song xu hướng vẫn là tiếp tục tăng, và đã xuất hiện mức lãi suất lên tới 10%.
Cụ thể, khảo sát biểu lãi suất của hơn 30 ngân hàng cho thấy, một số ngân hàng vẫn duy trì các chương trình lãi suất đặc biệt dành cho khách hàng có khoản tiền gửi rất lớn các kỳ hạn từ 12 tháng.
Trong nhóm các ngân hàng đang niêm yết mức lãi suất cao nhất thị trường, PVcomBank dẫn đầu với lãi suất 10%/năm cho tiền gửi kỳ hạn 12-13 tháng, lĩnh lãi cuối kỳ. Tuy nhiên, mức lãi suất này chỉ áp dụng cho khách hàng gửi tiền tại quầy với số tiền từ 2.000 tỷ đồng trở lên. Ở điều kiện thông thường, lãi suất kỳ hạn 12 tháng, lĩnh lãi cuối kỳ tại PVcomBank là 5,3%/năm.
Đáng chú ý, một số ngân hàng sẵn sàng chi trả lãi suất trực tiếp với khách hàng với mức trên 9% cho mức tiền gửi từ 200 triệu, còn mức 7-8,5% cho kỳ hạn 6 tháng được rất nhiều ngân hàng áp dụng…
Những con số này cho thấy lãi suất huy động vẫn tiếp tục nóng sau khi đã liên tục tăng từ nhiều tháng nay. Kéo theo đó, lãi suất cho vay cũng tăng theo.
Hiện mặt bằng lãi suất cho vay đang phân hóa khá rõ giữa các ngân hàng và từng nhóm khách hàng, song hầu hết đều đã vượt mức 10%. Theo số liệu từ Ngân hàng Nhà nước (NHNN), trong tháng 8/2026, lãi suất cho vay bình quân của nhóm ngân hàng thương mại nhà nước và nhóm ngân hàng thương mại cổ phần đối với các khoản cho vay mới và cũ còn dư nợ ở mức 8,4 - 10,7%/năm.
Đặc biệt, mặt bằng lãi suất cho vay bất động sản hiện phổ biến ở mức 12 - 14%/năm, trong khi lãi suất thả nổi tại một số nơi có thể lên tới 15 - 16%/năm. Mức lãi suất cao khiến người mua phải cân nhắc kỹ hơn khả năng trả nợ, đồng thời làm thu hẹp nhóm khách hàng có thể tiếp cận tín dụng.
Bà Nguyễn Hồng Vân, Giám đốc cấp cao, trưởng thị trường Hà Nội của Công ty Quản lý đầu tư và tư vấn bất động sản thương mại JLL Việt Nam cho hay, lãi suất tăng đã ảnh hưởng lớn đến thanh khoản thị trường bất động sản. Trong bối cảnh lãi vay gia tăng, cách tiếp cận dòng vốn, hành vi của người mua bị thay đổi theo, người trẻ không còn nhu cầu muốn sở hữu nhà, bởi việc sở hữu nhà trở nên quá khó khăn và áp lực với họ.
Tương tự, theo tính toán của lãnh đạo Công ty SGO Homes, với thị trường bất động sản, lãi suất cao đang gây ra nhiều khó khăn.
“Hiện nay quy mô đầu tư mỗi dự án từ 1-2 nghìn tỷ đồng là rất bình thường. Tuy nhiên, mức chi phí vốn hiện tại trung bình khoảng 12-14%, so với thời điểm trước chỉ ở mức 8-10%, đang tạo ra một áp lực rất nặng nề”, vị đại diện này cho biết.
Sẽ hạ nhiệt vào đầu năm sau?
Phân tích về nguyên nhân lãi suất tăng, TS. Cấn Văn Lực và Nhóm tác giả Viện Nghiên cứu Kinh tế BIDV nhận định, Việt Nam là nền kinh tế có độ mở lớn, phụ thuộc nhiều vào xuất khẩu và dòng vốn quốc tế, trong khi quan hệ kinh tế - thương mại với Mỹ ngày càng sâu rộng. Vì vậy, thay đổi về lãi suất và điều kiện tài chính tại Mỹ có tác động tới kinh tế - tài chính trong nước.
Về xu hướng lãi suất, trong báo cáo mới nhất, nhóm phân tích tại Công ty Chứng khoán VNDirect cho rằng, lãi suất sẽ chỉ "hạ nhiệt" rõ nét từ đầu năm 2027, khi áp lực từ môi trường quốc tế suy giảm giúp NHNN có dư địa điều hành thuận lợi hơn.
Cùng góc nhìn thận trọng, bộ phận phân tích kinh tế và thị trường tài chính của Techcombank cũng cho rằng, dư địa giảm lãi suất hiện không còn nhiều. Các chuyên gia tại đây đồng thời giữ nguyên dự báo lãi suất sẽ đi ngang từ nay đến cuối năm. Công ty Chứng khoán KB Việt Nam (KBSV) cũng đưa ra quan điểm tương tự.
Trong khi đó, Công ty Chứng khoán Yuanta Việt Nam đánh giá các ngân hàng trung ương lớn trên thế giới nhiều khả năng phải duy trì mặt bằng lãi suất hiện tại, thậm chí tiếp tục tăng nếu áp lực lạm phát kéo dài. Điều này có thể tạo thêm sức ép lên mặt bằng lãi suất trong nước, vốn đang chịu tác động từ diễn biến thanh khoản. Trong bối cảnh đó, lãi suất tại các ngân hàng thương mại được dự báo tiếp tục duy trì ở mức cao trong thời gian tới, nhất là khi nhu cầu tín dụng tăng mạnh về cuối năm.
Ông Suan Teck Kin, Giám đốc Khối Nghiên cứu thị trường và Kinh tế toàn cầu, Ngân hàng UOB Singapore đánh giá đợt tăng lãi suất của Fed tuần trước đã tạo thêm áp lực lên NHNN. Theo ông Suan, từ trước đến nay, NHNN luôn thận trọng trong điều hành chính sách với mục tiêu cân bằng giữa duy trì lãi suất ổn định và đảm bảo tăng trưởng kinh tế. Dù sức ép ngày càng tăng, nhà điều hành nhiều khả năng tiếp tục ưu tiên sự ổn định.
"Áp lực rất lớn, nhưng NHNN có thể duy trì lãi suất như hiện tại trong phần còn lại của 2026 và kéo dài sang 2027", ông Suan nói. Công cụ phù hợp để hỗ trợ tăng trưởng hiện nay được cho là chính sách tài khóa, bao gồm đẩy nhanh giải ngân đầu tư công, cải cách thủ tục hành chính và nâng cao hiệu quả sử dụng vốn đầu tư, thay vì chủ yếu dựa vào chính sách tín dụng hoặc lãi suất.
Dù lãi suất huy động và cho vay tăng, song để hỗ trợ nền kinh tế, NHNN cho biết trong tháng 8/2026, 12 ngân hàng thương mại đã công bố các chương trình tín dụng ưu đãi với tổng quy mô khoảng 408 nghìn tỷ đồng, nhằm hỗ trợ doanh nghiệp nhỏ và vừa và các lĩnh vực ưu tiên.
Điều này cho thấy trong bối cảnh khó giảm mạnh mặt bằng lãi suất, dư địa hỗ trợ nền kinh tế vẫn có thể đến từ các chương trình tín dụng ưu đãi và điều tiết vốn có trọng tâm, thay vì hạ lãi suất đồng loạt. Bên cạnh đó, chính sách tài khóa vẫn còn khả năng hỗ trợ tăng trưởng khi nguồn thu ngân sách tăng mạnh, tạo dư địa đẩy nhanh đầu tư công và duy trì các biện pháp giảm thuế trong thời gian còn lại của năm 2026.