Lãi suất cuối năm có hạ nhiệt?
Tín dụng đang tăng nhanh hơn vốn huy động, trong khi cuối năm là mùa cao điểm sản xuất kinh doanh, cộng với những tác động bởi chính sách tiền tệ từ thị trường quốc tế khiến cho việc giảm lãi suất thêm khó khăn.
Tín dụng đang tăng nhanh hơn vốn huy động, trong khi cuối năm là mùa cao điểm sản xuất kinh doanh, cộng với những tác động bởi chính sách tiền tệ từ thị trường quốc tế khiến cho việc giảm lãi suất thêm khó khăn.
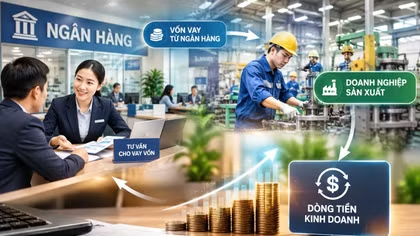
Thay vì doanh nghiệp (DN) tìm đến ngân hàng, thì ngân hàng phải chủ động tìm đến DN, cùng tháo gỡ khó khăn, vướng mắc để khơi thông dòng vốn tín dụng cho khối doanh nghiệp nhỏ và vừa (DNNVV).
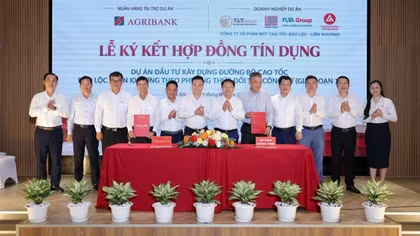
Khoản tín dụng gần 3.000 tỷ đồng từ Agribank tiếp tục bổ sung nguồn vốn dài hạn cho cao tốc Bảo Lộc – Liên Khương, góp phần hoàn thiện cấu trúc tài chính, tạo thêm nền tảng để tuyến cao tốc trọng điểm của Lâm Đồng tăng tốc triển khai.
Chiếm tới 94% trong tổng số doanh nghiệp, khối Doanh nghiệp nhỏ và vừa (DNNVV - SME) được đánh giá có vai trò quan trọng cho mục tiêu tăng trưởng kinh tế 2 con số. Vì vậy, việc tháo gỡ các điểm nghẽn để DNNVV tiếp cận vốn sẽ là giải pháp quan trọng để nhóm DN này phát triển.
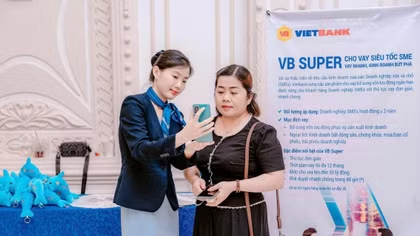
Hưởng ứng chủ trương, định hướng của Chính phủ và Ngân hàng Nhà nước về giảm mặt bằng lãi suất cho vay, hỗ trợ doanh nghiệp tiếp cận nguồn vốn với chi phí hợp lý, Ngân hàng TMCP Việt Nam Thương Tín (Vietbank) triển khai gói tín dụng ưu đãi quy mô 2.500 tỷ đồng.
Đại biểu Quốc hội đề nghị, xây dựng một bộ chỉ số giám sát và cảnh báo sớm thị trường bất động sản, ít nhất gồm biến động giá, số lượng và tần suất giao dịch, giao dịch ngắn hạn, tồn kho, tín dụng bất động sản, mức độ sử dụng đòn bẩy.

Thực hiện Quyết định số 08/2026/QĐ-TTg của Thủ tướng Chính phủ về tín dụng đối với người sau cai nghiện ma túy đang là cứu cánh mở lối hoàn lương tìm lại chính mình. Tại Cà Mau, hỗ trợ tín dụng đối với người sau cai nghiện ma túy đang được Công an tỉnh triển khai đồng bộ, hiệu quả.

Để thúc đẩy tăng trưởng 2 con số, Ngân hàng Nhà nước (NHNN) đã triển khai Chương trình tín dụng hướng đến các động lực tăng trưởng kinh tế và doanh nghiệp nhỏ và vừa (DNVVN).

Công nghệ và quản trị rủi ro đang trở thành những trụ cột quan trọng trong chiến lược tăng trưởng của VPBank. Theo Ban Lãnh đạo ngân hàng, việc tiếp tục đầu tư vào các mô hình tín dụng, dữ liệu và đội ngũ sẽ giúp ngân hàng mở rộng không gian tăng trưởng nhưng vẫn duy trì chất lượng.
Các chuyên gia nhận định áp lực lên mặt bằng lãi suất chung vẫn chưa thể giải tỏa do tình trạng "lệch pha" cung - cầu vốn và mất cân đối cơ cấu kỳ hạn. Tuy nhiên, thanh khoản gia tăng được kỳ vọng giúp ổn định môi trường lãi suất huy động và cho vay trong nửa cuối năm.

Chỉ cần vài thao tác không quá 10 phút trên điện thoại, người lao động có thể nhận trước tiền lương nhờ những lời quảng cáo "0% lãi suất", "giải ngân trong 5 phút". Nhưng phía sau sự tiện lợi ấy là các khoản phí phát sinh mà người lao động chỉ biết khi đã nhận tiền và khả năng vi phạm pháp luật, nguy cơ phụ thuộc tài chính và nếu không tỉnh táo thì rất khó để phân biệt giữa dịch vụ ứng lương với hoạt động cấp tín dụng.

Từ phản ánh thực tế của người tiêu dùng, cơ quan chức năng cảnh báo một số phòng tập gym có dấu hiệu tư vấn thiếu minh bạch, lợi dụng hình thức trả góp để biến phí tập luyện thành các khoản vay tín dụng ngoài ý muốn, tiềm ẩn nhiều rủi ro về tài chính và quyền lợi của người tiêu dùng.

Không đơn thuần hỗ trợ ngân hàng thu hồi nợ, hành lang pháp lý mới về xử lý tài sản bảo đảm đang thể hiện một tư duy lập pháp tiến bộ, tập trung cân bằng lợi ích giữa các bên. Bên cạnh đảm bảo quy tắc “có vay, có trả”, người đi vay giờ đây cũng có những cơ chế bảo vệ chính đáng trước biến cố tài chính.

Hội nghị và phiên tư vấn việc làm là hoạt động thiết thực, thể hiện sự quan tâm của các cấp, các ngành đối với công tác tái hòa nhập cộng đồng, góp phần giúp người chấp hành xong án phạt tù có thêm cơ hội việc làm, ổn định cuộc sống, trở thành công dân có ích cho xã hội.

Bộ Công an đã hoàn thành Hồ sơ dự thảo Quyết định của Thủ tướng Chính phủ sửa đổi, bổ sung một số điều của Quyết định số 22/2023/QĐ-TTg ngày 17/8/2023 của Thủ tướng Chính phủ về tín dụng đối với người chấp hành xong án phạt tù.

Bộ Công an đang tổ chức lấy ý kiến đối với dự thảo Quyết định của Thủ tướng Chính phủ về tín dụng đối với người sau cai nghiện ma túy.

Thống đốc Ngân hàng Nhà nước nêu quan điểm, các cơ quan chức năng cần tính toán rõ ràng nguồn vốn, khả năng vay, phân kỳ đầu tư, tránh bị động khi khởi công dự án, đồng thời không tạo áp lực lớn đến rủi ro vĩ mô, để chúng ta đạt được tăng trưởng cao nhưng đi đôi với bền vững.

Trong khi các doanh nghiệp đang loay hoay vì thiếu tài sản bảo đảm khi vay vốn tín dụng, các ý kiến cho rằng cần đẩy mạnh cho vay tín chấp, nâng cao vài trò của các quỹ bảo lãnh tín dụng, liên kết doanh nghiệp… Ngoài ra, các chuyên gia cho rằng cần mở rộng đối tượng tham gia tài sản đảm bảo, bao gồm những tài sản bảo đảm phi truyền thống như tài sản số, tín chỉ carbon để phù hợp với sư phát triển của thời đại.

Kết thúc năm 2024, kết quả kinh doanh của Nam A Bank (HoSE - NAB) ghi nhận tăng trưởng về quy mô hoạt động, chất lượng tài sản gia tăng, các chỉ số huy động và dư nợ tín dụng đạt hiệu quả tốt…

Ngân hàng Nhà nước (NHNN) cho biết tính tới ngày 31/12/2024, tín dụng toàn nền kinh tế tăng 15,08%, đạt quy mô 15,6 triệu tỷ đồng. Như vậy, trong năm 2024, hệ thống ngân hàng đã bơm thêm 2,1 triệu tỷ đồng ra nền kinh tế.