Tỷ giá trong tầm kiểm soát
Những ngày gần đây, thị trường tài chính chứng kiến đà tăng nóng của tỷ giá USD/VNĐ. Theo đó, từ sáng thứ hai tuần trước, ngày 14/9, tỷ giá trung tâm tại NHNN công bố là 25.607 đồng/USD, sau đó liên tục đi lên cho tới cuối tuần, đạt mức cao nhất vào sáng thứ Sáu với 25.637 đồng/USD. Đây cũng là mức nghỉ cuối tuần và tiếp tục neo ở mức này vào hôm nay, ngày 21/9.
Tỷ giá trung tâm giữ ở mức cao, tỷ giá tại các ngân hàng thương mại có sự phân hoá. Cụ thể, ngân hàng Vietcombank hiện làm việc tại 25.790 - 26.200 đồng/USD (mua vào và bán ra), giữ nguyên từ trước khi nghỉ cuối tuần.
Trong khi đó, ngân hàng BIDV lại nâng lên cao hơn phiên trước 10 đồng cả hai chiều, công bố là 25.820 đồng/USD mua vào và 26.200 đồng/USD bán ra. Techcombank giao dịch quanh mốc 25.754 - 26.286 đồng/USD (mua vào và bán ra), so với phiên liền trước giá mua đã tăng 3 đồng và giá bán cao hơn 6 đồng…
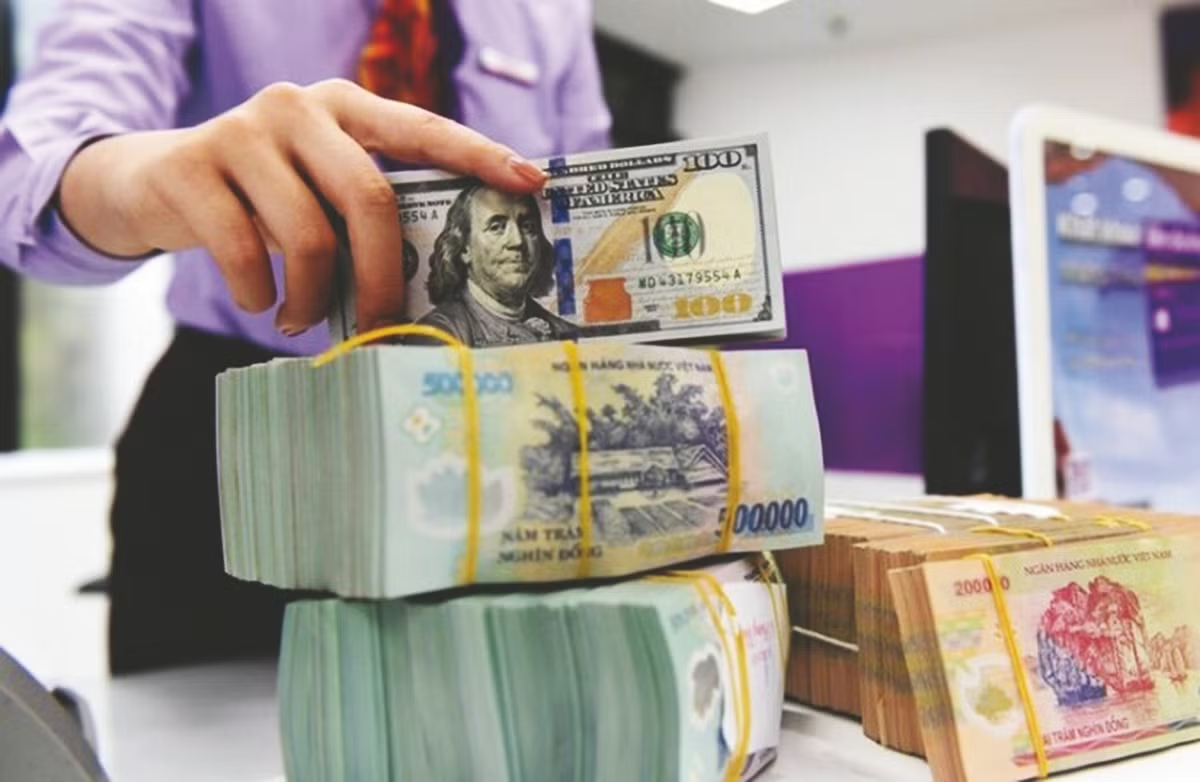
Trên thị trường thế giới, đồng USD duy trì sức mạnh sau một tuần tăng giá, được hỗ trợ bởi việc Cục Dự trữ Liên bang Mỹ (Fed) nâng lãi suất 25 điểm cơ bản và phát tín hiệu có thể tiếp tục thắt chặt. Chỉ số đô la Mỹ (DXY) cũng tăng lên 100,31 điểm và ghi nhận mức tăng khoảng 1,2% trong tuần.
Trong Báo cáo chiến lược triển vọng 6 tháng cuối năm 2026, Công ty Chứng khoán Vietcombank (VCBS) nhận định, nếu lạm phát tại Mỹ tiếp tục neo ở mức cao, Fed có thể cân nhắc tăng lãi suất vào cuối quý III/2026 hoặc quý IV/2026, qua đó hỗ trợ Chỉ số USD-Index phục hồi và tạo thêm áp lực lên tỷ giá VND/USD.
Về nội tại, Ngân hàng HSBC cho rằng, quý III thường là giai đoạn doanh nghiệp tăng nhập nguyên liệu cho chu kỳ sản xuất cuối năm, đồng thời cũng là thời điểm nhiều doanh nghiệp FDI thực hiện chuyển lợi nhuận, thanh toán nội bộ hoặc cơ cấu lại dòng tiền. Vì vậy, cung - cầu ngoại tệ khả năng tiếp tục ở trạng thái căng hơn so cùng kỳ một số năm trước.
Theo phân tích của các chuyên gia đến từ VNDirect, áp lực tỷ giá có thể gia tăng trở lại nếu Fed thắt chặt chính sách tiền tệ. Tuy vậy, rủi ro được đánh giá vẫn trong tầm kiểm soát nhờ sự điều hành chủ động của NHNN cùng các yếu tố hỗ trợ như FDI giải ngân tích cực, nguồn vốn vay nước ngoài, kiều hối ổn định, chênh lệch lãi suất VND-USD duy trì ở mức cao và nhu cầu găm giữ, đầu cơ ngoại tệ giảm bớt. Việc tỷ giá duy trì ổn định sẽ tiếp tục tạo điều kiện để NHNN theo đuổi định hướng chính sách tiền tệ hỗ trợ tăng trưởng, dù dư địa nới lỏng tương đối hạn chế trong bối cảnh áp lực lạm phát vẫn hiện hữu.
Góc nhìn lạc quan hơn, chuyên gia đến từ ngân hàng ACB nhận định dòng vốn FDI giải ngân tiếp tục tăng trong khi vốn đăng ký cao tạo nền tảng cho dòng vốn thực hiện thời gian tới. Các ngân hàng và định chế tài chính trong nước cũng tăng vay, huy động vốn từ nước ngoài, bổ sung thêm nguồn USD. Bên cạnh đó, cuối năm cũng thường là giai đoạn kiều hối tăng, góp phần cân bằng cung cầu ngoại tệ…
Tương tự, các chuyên gia của Ngân hàng UOB cho rằng đồng VNĐ đã tăng giá cùng với nhiều đồng tiền châu Á khác trong tháng 8, tăng 0,8% lên mức 26.073 VNĐ/USD, tiếp tục cho thấy khả năng chống chịu đáng kể trước lập trường cứng rắn của Fed kể từ cuộc họp FOMC hồi tháng 6.
Ông Suan Teck Kin, Giám đốc Khối Nghiên cứu thị trường và Kinh tế toàn cầu (UOB), cho rằng xét trong trung và dài hạn, triển vọng ổn định của đồng VNĐ vẫn được duy trì nhờ động lực tăng trưởng kinh tế vững vàng, dòng vốn FDI mạnh mẽ và sự điều hành chủ động của NHNN đối với tỷ giá USD/VNĐ.
Dù vậy, việc thâm hụt thương mại tiếp tục mở rộng và khả năng Fed duy trì hoặc gia tăng mức độ thắt chặt chính sách tiền tệ vẫn là những rủi ro chính cần theo dõi. UOB dự báo tỷ giá USD/VNĐ ở mức 26.200 trong quý IV/2026, 26.100 trong quý I/2027, 26.000 trong quý II/2027 và 25.900 trong quý III/2027.
Chủ động ứng phó
Ông Trần Thái Bình, CFA, Giám đốc Cấp cao Khối Phân tích, Công ty Chứng khoán OCBS nhận định, biến động USD/VND sẽ tạo áp lực đáng kể lên một số nhóm doanh nghiệp, đặc biệt là các doanh nghiệp phụ thuộc nhiều vào nhập khẩu nguyên liệu như nhựa, hóa chất, xăng dầu, dược phẩm và linh kiện điện tử. Chi phí đầu vào có thể tăng 2-5% (tùy mức độ nhập khẩu), dẫn đến thu hẹp biên lợi nhuận gộp từ 1-3 điểm phần trăm nếu doanh nghiệp không kịp điều chỉnh giá bán hoặc tối ưu chuỗi cung ứng. Ngoài ra, nhóm doanh nghiệp vay nợ ngoại tệ sẽ chịu tác động kép: lãi vay tăng nhẹ do chênh lệch lãi suất, cộng thêm lỗ tỷ giá hạch toán trực tiếp vào chi phí tài chính, có thể khiến lợi nhuận sau thuế giảm 5-15% tùy theo tỷ lệ nợ ngoại tệ/doanh thu.
Có cùng nhận định, TS Nguyễn Trí Hiếu cho rằng khi tỷ giá tăng, các doanh nghiệp có dư nợ ngoại tệ lớn hoặc phải nhập khẩu máy móc, thiết bị, nguyên vật liệu sẽ chịu chi phí cao hơn.
Vấn đề đặt ra là doanh nghiệp có thể chuyển phần chi phí tăng thêm vào giá bán hay không. Nếu thị trường cho phép tăng giá, doanh nghiệp có thể bù đắp một phần chi phí. Nhưng trong điều kiện cạnh tranh gay gắt, nhiều doanh nghiệp không thể tăng giá và buộc phải tự hấp thụ phần chi phí phát sinh.
Đây là thách thức lớn đối với doanh nghiệp nhỏ và vừa, bởi khả năng chống chịu và hấp thụ chi phí của nhóm này thường hạn chế hơn các doanh nghiệp lớn. Nếu không thể điều chỉnh giá bán, doanh nghiệp có thể phải chịu lỗ, thậm chí không đủ khả năng duy trì hoạt động.
Trước những áp lực này, theo TS Lê Duy Bình, Giám đốc Economica Việt Nam trong những tháng cuối năm, bài toán điều hành sẽ phải cân bằng đồng thời nhiều mục tiêu: Hỗ trợ tăng trưởng, ổn định tỷ giá, kiểm soát lạm phát và bảo đảm thanh khoản hệ thống ngân hàng. Việc điều hành cần linh hoạt, chủ động theo dõi diễn biến quốc tế, đồng thời phối hợp các công cụ tiền tệ và quản lý thanh khoản phù hợp để hạn chế tác động tiêu cực đến thị trường ngoại hối mà không tạo thêm áp lực lên hoạt động sản xuất, kinh doanh trong nước.
Trong khi đó, khuyến nghị với các doanh nghiệp, TS Nguyễn Trí Hiếu cho rằng doanh nghiệp cần rà soát toàn bộ chi phí hoạt động, bao gồm chi phí hành chính, nhân sự, lãi vay, thuế và các khoản chi khác. Việc tiết giảm những chi phí này có thể giúp bù đắp một phần chi phí sản xuất tăng do tỷ giá.
Trong trường hợp cần thiết, doanh nghiệp có thể tính đến phương án thu hẹp quy mô sản xuất để duy trì hoạt động. Song song với đó là nghiên cứu mở rộng danh mục sản phẩm, đặc biệt là những sản phẩm có biên lợi nhuận cao hơn, nhằm bù đắp phần lợi nhuận bị suy giảm do chi phí đầu vào tăng. Và quan trọng hơn, doanh nghiệp cần xây dựng phương án kinh doanh và dự báo tài chính cho những tháng cuối năm 2026 cũng như năm 2027, trong đó, phải tính đến các kịch bản về lãi suất, tỷ giá, doanh thu tăng hoặc giảm và những biến động của thị trường…