Dư nợ tín dụng xanh đạt trên 856.000 tỷ đồng
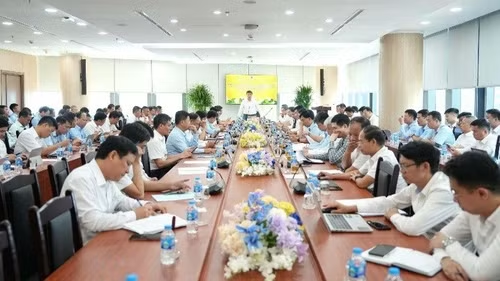
Thông tin tại Hội thảo “Chính sách tín dụng và thị trường Carbon: Khơi thông dòng vốn xanh” do Báo Tài chính - Đầu tư phối hợp với Ngân hàng Nhà nước Việt Nam (NHNN) tổ chức sáng 14/10, Phó Thống đốc NHNN Nguyễn Ngọc Cảnh cho biết, trong quá trình thực hiện mục tiêu phát thải ròng bằng “0” vào năm 2050, nhu cầu vốn cho đổi mới công nghệ, chuyển đổi phương thức sản xuất, sử dụng năng lượng hiệu quả và giảm phát thải khí nhà kính ngày càng lớn. Trong bối cảnh các kênh huy động vốn xanh khác đang trong quá trình phát triển, tín dụng xanh tiếp tục giữ vai trò quan trọng đối với quá trình chuyển đổi mô hình tăng trưởng theo hướng carbon thấp.
Số liệu thống kê cho thấy đến cuối tháng 6/2026, dư nợ tín dụng xanh đạt trên 856.000 tỷ đồng, tăng 9,87% so với cuối năm 2025. Giai đoạn 2017 - 2025, tốc độ tăng trưởng bình quân đạt trên 20%/năm. Dư nợ tập trung chủ yếu vào nông nghiệp, lâm nghiệp, thủy sản và bảo tồn đa dạng sinh học, chiếm trên 31%; lĩnh vực năng lượng xanh chiếm gần 28%.
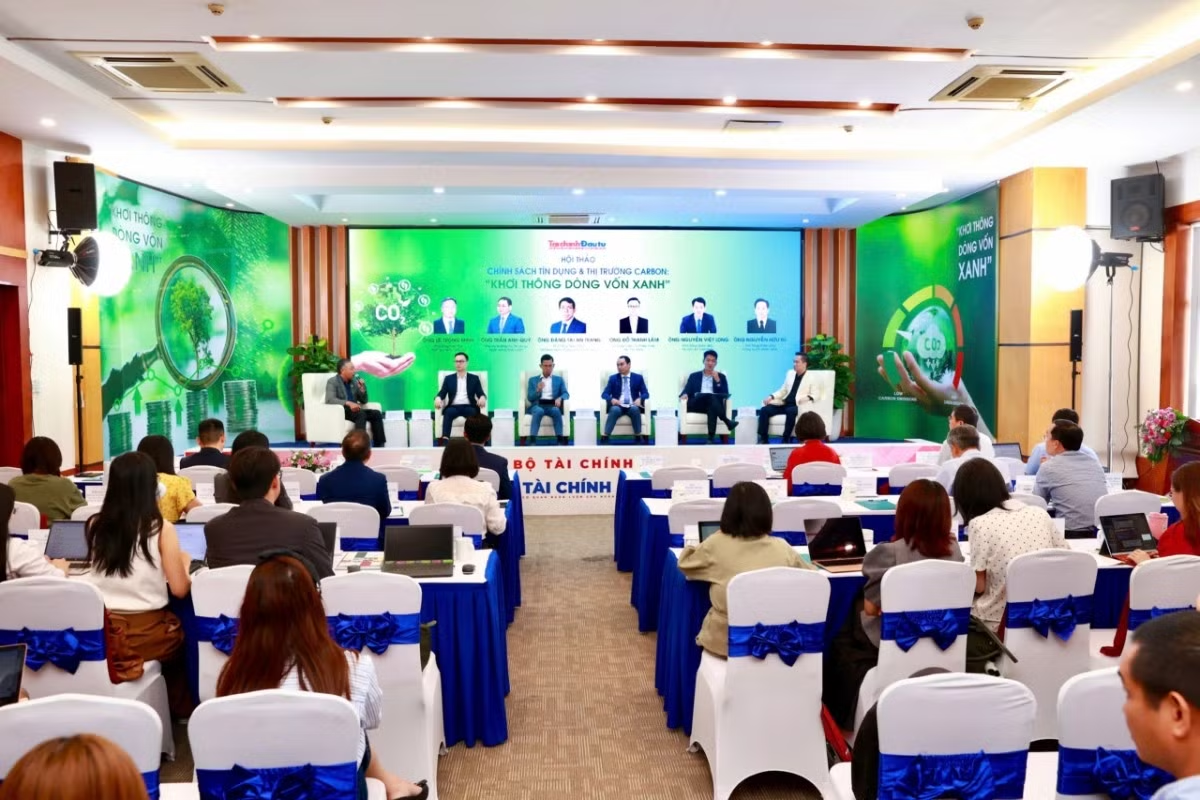
“Dư nợ tín dụng đã được đánh giá rủi ro môi trường và xã hội đạt trên 6,2 triệu tỷ đồng, chiếm trên 31,33% tổng dư nợ toàn nền kinh tế. Kết quả này cho thấy sự đồng hành, nỗ lực của hệ thống ngân hàng trong quá trình chuyển đổi xanh của doanh nghiệp và nền kinh tế”, Phó Thống đốc Nguyễn Ngọc Cảnh cho biết.
Từ thực tế triển khai, TS Nguyễn Thị Thu Hà, Giám đốc Trường Đào tạo cán bộ kiêm Phó trưởng ban Chỉ đạo ESG Agribank cho biết, tính đến cuối tháng 3/2026, tổng dư nợ tín dụng xanh của Agribank đạt gần 30.000 tỷ đồng. Năm 2026, Agribank tiếp tục triển khai chương trình tín dụng xanh 3.000 tỷ đồng cho khách hàng cá nhân và chương trình tài trợ nông nghiệp sạch, công nghệ cao 50.000 tỷ đồng.
Riêng trong Đề án phát triển bền vững 1 triệu héc-ta lúa chất lượng cao, phát thải thấp vùng Đồng bằng sông Cửu Long, Agribank triển khai chương trình cho vay liên kết sản xuất, chế biến và tiêu thụ với quy mô tối thiểu 30.000 tỷ đồng.
Theo bà Hà, với Agribank, lợi thế lớn nhất không nằm ở việc trở thành nhà giao dịch tín chỉ, mà ở khả năng cung ứng vốn, dịch vụ ngân hàng và năng lực kết nối đến nơi tạo ra kết quả giảm phát thải: cánh đồng, trang trại, rừng, nhà máy và chuỗi cung ứng. Hướng đi phù hợp là tài trợ trên cơ sở hiểu rõ dự án, quản trị rủi ro theo từng giai đoạn, bảo đảm quyền lợi của người sản xuất và từng bước đưa giá trị carbon đã được kiểm chứng vào quyết định tín dụng. Khi người sản xuất được hưởng lợi, doanh nghiệp có phương án khả thi và ngân hàng kiểm soát được rủi ro, dòng vốn xanh mới có điều kiện mở rộng bền vững.
Gắn tín dụng xanh với thị trường carbon
Tuy nhiên, theo chuyên gia đào tạo và tư vấn hoạt động ngân hàng Lê Hoài Ân, mặc dù đã bắt đầu trở thành một phần rõ nét hơn trong hoạt động cấp tín dụng, song tín dụng xanh hiện mới chỉ chiếm khoảng 4% tổng dư nợ toàn nền kinh tế (tổng dư nợ đạt khoảng 20,03 triệu tỷ đồng vào cuối tháng 6/2026).
Theo ước tính từ Báo cáo Quốc gia về Khí hậu và Phát triển của Nhóm Ngân hàng Thế giới (World Bank) và IFC, nhu cầu vốn đầu tư bổ sung của Việt Nam cho thích ứng biến đổi khí hậu và giảm phát thải đến năm 2040 lên tới khoảng 368 tỷ USD (tương đương 6,8% GDP/năm). Con số này tạo ra khoảng cách rất lớn nếu chỉ trông chờ vào hệ thống ngân hàng thương mại vốn chịu áp lực cân đối kỳ hạn (vốn huy động ngắn hạn nhưng tài trợ dự án xanh kéo dài 10–25 năm).
Trao đổi bên lề sự kiện, TS Nguyễn Tú Anh, Giám đốc Nghiên cứu Chính sách Trường Đại học VinUni cho biết, số liệu về tăng trưởng tín dụng xanh hiện vẫn chưa được thống kê đầy đủ. Tuy nhiên, có thể thấy tỷ trọng tín dụng xanh trong tổng tín dụng của Việt Nam đang ở mức rất thấp, không chỉ ở mức thấp so với thế giới mà còn đang tụt hậu so với các quốc gia trong khu vực ASEAN.
“Tỷ trọng tín dụng xanh hiện chỉ ở mức khoảng 1%. Trong khi đó, nhu cầu vốn để phát triển bền vững của Việt Nam là rất lớn. Do đó, có thể thấy rằng các kênh tài chính xanh nói chung hiện vẫn chưa được khai thác một cách tối ưu để đáp ứng nhu cầu phát triển của đất nước”, TS Nguyễn Tú Anh nhấn mạnh.
Có cùng nhận định, Chuyên gia Kinh tế trưởng Ngân hàng Phát triển châu Á (ADB) tại Việt Nam Bùi Minh Giáp cho rằng, tín dụng ngân hàng không thể một mình đáp ứng toàn bộ nhu cầu vốn cho chuyển đổi xanh. Ước tính, Việt Nam cần khoảng 368 tỷ USD đầu tư bổ sung cho thích ứng biến đổi khí hậu, nâng cao khả năng chống chịu và giảm phát thải đến năm 2040, tương đương 6,8% GDP mỗi năm. Trong đó, nhu cầu cho thích ứng và nâng cao khả năng chống chịu khoảng 254 tỷ USD, còn giảm phát thải cần khoảng 114 tỷ USD. Riêng ngành điện cần khoảng 136 tỷ USD đầu tư phát triển nguồn và lưới điện giai đoạn 2026 - 2030.
Ông Bùi Minh Giáp khẳng định: “Ngân hàng là kênh dẫn vốn quan trọng, nhưng không thể tự nó đáp ứng nhu cầu vốn dài hạn cho tài trợ xanh, tài trợ chuyển đổi”. Do đó, cần kết hợp tín dụng với trái phiếu xanh, trái phiếu tài trợ chuyển đổi, vốn cổ phần, tài chính hỗn hợp, bảo lãnh và các cơ chế chia sẻ rủi ro. Mỗi loại rủi ro cần được phân bổ cho những bên có khả năng quản lý phù hợp.
Thực tế hiện nay, song song với tín dụng, thị trường carbon tại Việt Nam đang từng bước hình thành nền móng pháp lý và vận hành. Cụ thể, Sàn giao dịch carbon trong nước đã chính thức khai trương phiên giao dịch đầu tiên vào ngày 29/6/2026, đi kèm các nghị định hướng dẫn và quyết định phân bổ hạn ngạch phát thải thí điểm cho 110 cơ sở thuộc 3 ngành nhiệt điện, thép và xi măng trong giai đoạn 2025–2026 (với tổng hạn ngạch khoảng 243,1 triệu tấn CO2 cho năm 2025 và 268,4 triệu tấn cho năm 2026).
Khi thị trường carbon vận hành hiệu quả, kết quả giảm phát thải có thể được chuyển hóa thành nguồn lực tài chính cho chính doanh nghiệp. Theo đó, sự phát triển của thị trường carbon có thể góp phần giảm áp lực lên nguồn vốn tín dụng xanh. Thay vì phần lớn nhu cầu vốn cho chuyển đổi phải dựa vào vốn tự có, ngân sách hoặc tín dụng ngân hàng, doanh nghiệp có thêm khả năng tạo nguồn lực từ chính kết quả giảm phát thải của mình. Về dài hạn, điều này góp phần đa dạng hóa nguồn tài chính cho chuyển đổi xanh, giảm mức độ phụ thuộc vào tín dụng ngân hàng, tạo điều kiện để nguồn vốn tín dụng được phân bổ hiệu quả hơn.
Góp ý để khơi thông dòng vốn xanh gắn với thị trường carbon, đại diện Agribank - TS Nguyễn Thị Thu Hà đưa ra 6 kiến nghị gồm làm rõ quyền sở hữu, quyền định đoạt và quyền hưởng lợi đối với kết quả giảm phát thải/tín chỉ; coi dữ liệu và MRV (hệ thống đo đạc – báo cáo - thẩm định) là hạ tầng thiết yếu; Phát triển cầu thị trường song song với nguồn cung; Khuyến khích tài chính hỗn hợp và chia sẻ rủi ro cho giai đoạn chuẩn bị, thí điểm, MRV và đầu tư công nghệ; Bảo đảm quyền lợi người sản xuất và cộng đồng; Gắn vai trò và trách nhiệm của chính quyền địa phương.
“Thị trường carbon làm thay đổi cách nhìn về giá trị của hoạt động giảm phát thải, nhưng giá trị đó chỉ hỗ trợ quyết định tài chính khi ba mắt xích được nối liền: Bằng chứng môi trường đủ tin cậy, quyền kinh tế đủ rõ và dòng tiền đủ có khả năng thu hồi, mang lại hiệu quả tích cực. Đối với ngân hàng thương mại, đây là ranh giới giữa “tiềm năng carbon” và “nguồn thu có thể thẩm định”, bà Hà nhấn mạnh.