- Ì ạch giải ngân gói 30 nghìn tỷ
- Xử nghiêm hành vi trục lợi gói 30 nghìn tỷ
- Người vay gói 30 nghìn tỷ không cần chứng minh thu nhập
Lo lắng trước thông báo của ngân hàng
Gói 30 ngìn tỷ bắt đầu được cho vay từ 1-6-2013 và sẽ hết hạn vào ngày 1-6 tới. Đúng với thời điểm này, các ngân hàng thương mại ra thông báo sau ngày 1-6, các khoản vay sẽ không được hưởng lãi suất ưu đãi, kể cả các khoản vay đã được chấp thuận giải ngân trước ngày 1-6, nhưng ngân hàng chưa “xuống tiền”.
Ví dụ: một khách hàng được ký hợp đồng vay 800 triệu mua nhà theo gói tín dụng ưu đãi 30 nghìn tỷ với lãi suất 5%/năm. Trước ngày 1-6-2016, khách hàng đã được giải ngân 500 triệu, còn 300 triệu giải ngân sau ngày 1-6-2016 sẽ phải chịu lãi suất thương mại, vào khoảng 10%, tức gấp đôi lãi suất ưu đãi.
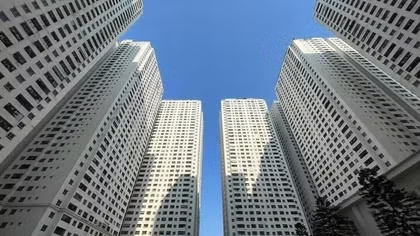
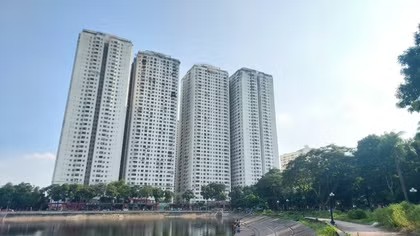
Ký hợp đồng mua 1 căn hộ 68m² tại KĐT Linh Đàm, anh Trần Hữu Việt (nhân viên tại Bệnh viện Đại học Y Hà Nội) đang rất lo lắng trước việc khoản vay từ gói 30 nghìn tỷ để mua nhà sẽ phải chịu lãi suất thương mại. Căn hộ này được ký hợp đồng mua bán từ tháng 6-2015 với giá hơn 1,3 tỷ đồng. Anh được vay hơn 800 triệu từ gói 30 nghìn tỷ. Tiến độ đóng tiền được chia làm 6 đợt và theo tiến độ dự án. Được vay hơn 800 triệu nhưng thực tế đến nay tổng số tiền mà ngân hàng đã giải ngân cũng mới chỉ hơn 300 triệu đồng.
 |
| Quy định từ 1-6-2016 các ngân hàng sẽ áp dụng lãi suất thương mại với gói 30 nghìn tỷ giấc mơ an cư của nhiều người. |
“Từ nay đến đầu tháng 6 cũng chỉ có thêm một đợt đóng tiến nữa theo tiến độ. Như vậy ngân hàng cũng chỉ có thể giải ngân cho được gần 200 triệu nữa trước ngày 1- 6. Số còn lại hơn 300 triệu tôi sẽ phải vay với lãi suất thương mại hơn 10%. Nếu phải vay hơn 300 triệu với lãi suất hơn 10%, cộng với cả khoản lãi và gốc phải trả hàng tháng từ khoản 500 triệu vay ưu đãi kia thì chắc chắn tôi sẽ không thể kham nổi”, anh Việt chia sẻ
Chị Nguyễn Thị Thu Hương (quận Thanh Xuân, Hà Nội) một khách hàng vay vốn từ gói 30 tỷ còn lo lắng hơn. Theo chị Hương, vài hôm nay vợ chồng chị còn đang tính đến việc có thể phải trả lại nhà, nhưng không biết có được chủ đầu tư cho hủy hợp đồng.
Chị Hương cho biết, vợ chồng chị cũng vừa đặt cọc 15% để mua một căn hộ, tháng 4 này sẽ ký hợp đồng mua bán. Dự án chị mua cũng được vay từ gói 30 nghìn tỷ, và hồ sơ vay vốn của chị cũng đã được chuyển cho phía ngân hàng. Tuy nhiên nếu theo tiến độ thì đến 1- 6, chị chỉ có thể vay được từ 10- 20% của gói 30 nghìn tỷ, số còn lại chắc chắn sẽ phải vay theo lãi suất thương mại.
“Vợ chồng tôi đang bối rối quá. Nếu vay theo lãi suất thương mại thì hai vợ chồng lương công chức làm sao có đủ khả năng. Bây giờ xin hủy hợp đồng thì không biết chủ đầu tư có chấp thuận không vì chủ đầu tư chỉ cho phép khi có thư từ chối của ngân hàng. Trong khi đó tôi lại có chứng thư của ngân hàng rồi. Khoản tiền đặt cọc 15% với vợ chồng tôi đâu có phải là nhỏ”, chị Hương lo lắng.
Ngân hàng nhà nước “đem con bỏ chợ”?
Về vấn đề này, đại diện cơ quan quản lý là Ngân hàng Nhà nước (NHNN), ông Nguyễn Tiến Đông, Vụ trưởng Vụ Tín dụng cho biết quy định này được nêu rõ tại Thông tư 11/2013/TT-NHNN. Theo đó, việc giải ngân cho vay hỗ trợ nhà ở của các tổ chức tín dụng đối với khách hàng bằng tiền tái cấp vốn của NHNN. Số tiền này sẽ kết thúc khi được giải ngân hết, nhưng tối đa không quá 36 tháng kể từ thời điểm 1-6-2013.
“Chiếu theo thông tư, đối với tất cả các khoản giải ngân trước thời điểm 1-6-2016 sẽ vẫn được hưởng lãi suất 5%/năm theo quy định. Còn từ sau thời điểm này này, các NHTM sẽ dùng nguồn lực, nguồn vốn của mình huy động được để cho vay, nên việc cho vay sẽ theo thỏa thuận và lãi suất cũng theo thảo thuận. NHNN chỉ quản lý, theo dõi theo tiến độ giải ngân chứ không theo đăng ký khoản vay, cam kết cho vay của NHTM đối với khách hàng”, ông Đông nói.
Với cách giải thích này, thì rõ ràng về tình về lý, khách hàng đi vay sẽ chịu thiệt do “không đọc kỹ hợp đồng”. Tuy nhiên, trao đổi với Báo CAND, Luật sư Trương Thanh Đức- Chủ nhiệm Câu lạc bộ Pháp chế Ngân hàng, Chủ tịch Hội đồng Thành viên Công ty Luật BASICO, lại cho rằng trong câu chuyện này, có vấn đề sai cơ bản của chính sách.
Ông Đức phân tích: Gói tín dụng có 2 điều kiện: thứ nhất là về số tiền “chốt hạ” là 30 nghìn tỷ. Nghĩa là dù thời hạn quy định 3 năm, nhưng nếu trong vòng 6 tháng, cho vay hết 30 nghìn tỷ thì cũng sẽ dừng lại. Thứ 2 là về thời gian, kéo dài tối đa là 3 năm, nếu sau 3 năm, dù chưa cho vay hết 30 nghìn tỷ thì vẫn sẽ dừng lại. Cho đến thời điểm này, theo số liệu của Bộ Xây dựng thì vẫn chưa cho vay hết, và khả năng là đến tháng 6 vẫn chưa cho vay hết, nhưng vẫn sẽ dừng lại theo điều kiện thứ 2.
“Điều cần lưu ý ở đây là phải xem xét đến cái gốc của vấn đề. Thứ nhất, khi người mua nhà được ký hợp đồng, tức là đã được chủ đầu tư, ngân hàng thẩm định trên cơ sở hàng loạt xác nhận cực khó khăn với một cơ số con dấu mà người đi vay phải vượt qua để đủ điều kiện. Thứ 2, nếu hợp đồng đã được ký, thì tất nhiên là khách hàng sẽ phải được giải ngân đúng quy định. Đúng quy định ở đây là nếu nhà xây trong 3 năm, thì phải giải ngân trong vòng 3 năm, không thể giải ngân ngay 1 cục.
Tôi lấy ví dụ: 1 khách hàng được ký hợp đồng vay 800 triệu, thì dù giải ngân trước hay sau ngày 1-6-2016, toàn bộ 800 triệu này đã được tính vào gói 30 nghìn tỷ, chứ không phải là số tiền giải ngân trước mới được cộng, còn số tiền giải ngân sau thì không. Nếu như thế, cách tính tiến độ giải ngân sẽ không đúng. Bởi vậy theo tôi, về pháp lý, về tinh thần của gói ưu đãi, cũng như hợp đồng, thì thông báo mà các ngân hàng thương mại đặt ra cho khách hàng đều không đúng. Và cần phải sửa, chứ không thể bắt người đi vay chịu chịu cảnh đem con bỏ chợ. Việc sửa sẽ không vi phạm gì tinh thần của gói tín dụng này”, ông Đức khẳng định.
Phân tích thêm, ông Đức cho rằng rất có thể, với quy định này, nếu ngân hàng không sòng phẳng sẽ có hiện tượng “om” vốn, cố tình giải ngân sau ngày 1-6 để bắt khách hàng trả lãi suất thương mại nhằm hưởng lợi. Như thế, quy định “hở sườn” sẽ khiến khách hàng càng thêm chịu thiệt.