“Loại trừ” đối tượng vay mua, thuê, thuê mua
Trong dự thảo của NHNN, một trong những thay đổi đáng chú ý là đề xuất loại trừ đối tượng vay vốn để mua, thuê, thuê mua nhà ở xã hội sẽ không còn được hưởng chính sách ưu đãi khi vay vốn tại các tổ chức tín dụng (TCTD) được chỉ định. Điều này đồng nghĩa việc cho vay ưu đãi sẽ chỉ có Ngân hàng Chính sách Xã hội thực hiện, còn các ngân hàng thương mại sẽ không được cho vay ưu đãi.
Lý do NHNN đưa ra để là Luật Nhà ở quy định các chính sách hỗ trợ tại Ngân hàng Chính sách xã hội (NHCSXH) để mua, thuê mua nhà ở xã hội; xây dựng mới hoặc cải tạo, sửa chữa nhà để ở. Trong khi tại TCTD được chỉ định chỉ có chính sách hỗ trợ để xây dựng mới hoặc cải tạo, sửa chữa nhà để ở, chứ không có chính sách hỗ trợ để mua, thuê mua nhà ở xã hội. Vì vậy theo NHNN Việt Nam: “Việc chính sách ưu đãi vốn vay đối với nhà ở xã hội sẽ phải thực hiện theo Luật Nhà ở”.
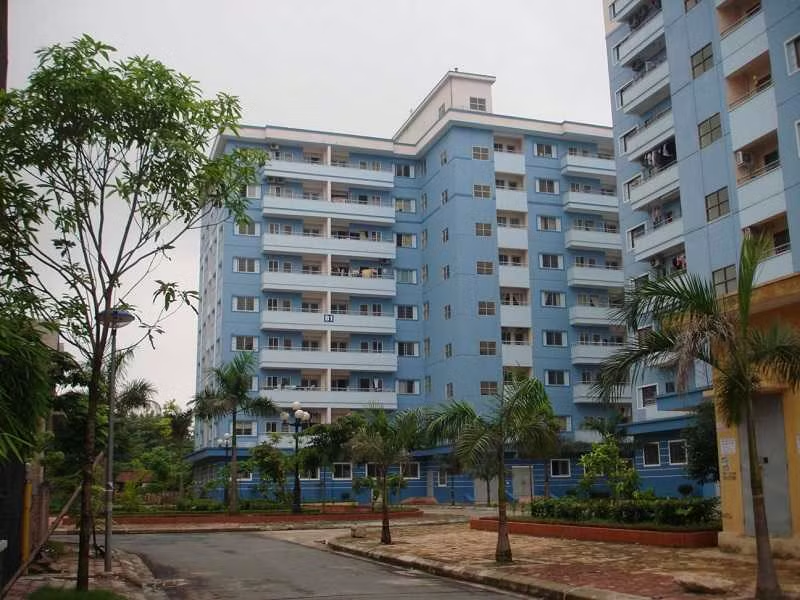
Một sửa đổi đáng chú ý nữa là Dự thảo Thông tư quy định rõ mức cho vay tối đa đối với người vay vốn xây dựng mới hoặc cải tạo, sửa chữa nhà ở là bằng 70% giá trị dự toán hoặc phương án vay, tối đa không quá 500 triệu đồng hoặc không vượt quá 70% giá trị tài sản bảo đảm tiền vay.
Tuy nhiên mức cho vay tối đa đối với trường hợp xây dựng nhà ở xã hội chỉ để cho thuê vẫn là 80% tổng mức đầu tư dự án, phương án vay và không vượt quá 80% giá trị tài sản bảo đảm tiền vay. Còn đối với xây dựng nhà ở xã hội để cho thuê mua, bán, mức cho vay tối đa bằng 70% tổng mức đầu tư dự án, phương án vay và không vượt quá 70% giá trị tài sản bảo đảm tiền vay.
Ngoài ra, cũng theo Dự thảo Thông tư, lãi suất cho vay ưu đãi đối với khách hàng vay vốn đầu tư xây dựng nhà ở xã hội; để xây dựng mới hoặc cải tạo, sửa chữa nhà để ở do NHNN xác định và công bố trong từng thời kỳ, đảm bảo nguyên tắc không vượt quá 50% lãi suất bình quân các NHTM trong cùng thời kỳ. Lãi suất cho vay ưu đãi đối với các đối tượng đầu tư xây dựng nhà ở xã hội để cho thuê thấp hơn đối tượng xây dựng nhà ở xã hội để cho thuê mua, bán.
Chính sách cốt lõi bị “tước bỏ”?
Trước các điểm mới trong dự thảo, HoRE cho rằng đề xuất của NHNN là không phù hợp với chính sách về nhà ở xã hội của Luật Nhà ở 2014. Lý do là Luật Nhà ở 2014 không hề cấm các ngân hàng thương mại được NHNN chỉ định cho vay ưu đãi để mua, thuê mua nhà ở xã hội. Cũng theo HoREA, trên thế giới, nhiều nước đã thực hiện chính sách ưu đãi tín dụng với nhà ở xã hội, nhà ở giá thấp với lãi suất ưu đãi cho người thu nhập thấp để tạo điều kiện cho họ tạo lập được nhà ở, với thời hạn cho vay phổ biến trên dưới 25 năm (một thế hệ).
Còn tại nước ta, Luật Nhà ở 2005, 2014 đã dần xây dựng hoàn thiện chính sách về nhà ở xã hội đề hỗ trợ cho 9 nhóm đối tượng được thụ hưởng chính sách theo quy định, trong đó có 5 nhóm đối tượng được mua, thuê, thuê mua nhà ở xã hội, hoặc xây dựng mới, hoặc cải tạo, sửa chữa nhà để ở được vay tín dụng dài hạn với lãi suất ưu đãi.
Trong 15 năm qua đã có hàng trăm ngàn hộ gia đình được hưởng lợi từ chính sách ưu đãi về nhà ở nhà xã hội. Nhưng trong giai đoạn 2015-2020, lại có rất ít người dân được vay tín dụng ưu đãi nhà ở xã hội, vừa do thiếu dự án nhà ở xã hội, thiếu nhà ở xã hội, vừa do nguồn vốn tín dụng ưu đãi, hoặc cấp bù lãi suất của Nhà nước quá chậm và quá ít.
Hiện nay, Nhà nước đang áp dụng mức lãi suất ưu đãi bằng 50% mức lãi suất cho vay thương mại bình quân của các ngân hàng thương mại lớn nhất (mức lãi suất cho vay thực tế khoảng 5%/năm). Riêng Ngân hàng chính sách xã hội thì mức lãi suất cho vay hiện nay chỉ có 4,8%/năm.
Về thời hạn cho vay ưu đãi thì trong giai đoạn 2006-2015 tối đa là 10 năm; giai đoạn 2015-2020 tối đa là 15 năm và mới đây, Nghị định 49/2021/NĐ-CP đã nâng thời hạn tối đa lên đến 25 năm cho người mua, thuê mua nhà ở xã hội, xây dựng mới, hoặc cải tạo, sửa chữa nhà để ở.
HoREA cho rằng, các chính sách của nước ta tương đồng như chính sách nhà ở xã hội tại nhiều nước công nghiệp phát triển.
Cũng theo HoREA, trong tổng thể các chính sách về nhà ở xã hội của Nhà nước ta thì chính sách cho vay tín dụng dài hạn với lãi suất ưu đãi là quan trọng bậc nhất.
“Do vậy Hiệp hội nhận thấy, với đề xuất của NHNN thì sẽ “tước bỏ” chính sách cốt lõi của Nhà nước là hỗ trợ cho vay vốn tín dụng ưu đãi dài hạn với lãi suất thấp để mua, thuê mua nhà ở xã hội và các đối tượng được hưởng chính sách nhà ở xã hội là những người bị thiệt nhất, có tác động tiêu cực đến thực hiện mục tiêu đảm bảo an sinh xã hội về nhà ở” – HoREA nhấn mạnh.
Dù vậy, HoREa cũng nhận thấy đề xuất của NHNN lại phù hợp với chỉ riêng Khoản 4 Điều 50 Luật Nhà ở 2014. Theo đó, điều khoản này quy định 05 đối tượng được hưởng chính sách về hỗ trợ nhà ở xã hội chỉ được hỗ trợ vay vốn ưu đãi tín dụng để “xây dựng mới hoặc cải tạo, sửa chữa nhà để ở”, mà không đề cập mục đích vay để “mua, thuê mua nhà ở xã hội”.
Trong khi xem xét tổng thể thì quy định này lại chưa phù hợp với các quy phạm pháp luật khác cũng tại Luật này. Do vậy, HoREA đề nghị NHNN vẫn giữ nguyên quy định các tổ chức tín dụng được cho khách hàng vay vốn ưu đãi để mua, thuê mua nhà ở xã hội.
Đồng thời, đề nghị Bộ Xây dựng xem xét trình Chính phủ đề xuất sửa đổi Khoản 4 Điều 50 Luật Nhà ở 2014 theo hướng bổ sung thêm cụm từ “mua, thuê mua nhà ở xã hội” để đảm bảo sự thống nhất, đồng bộ của các quy định pháp luật.