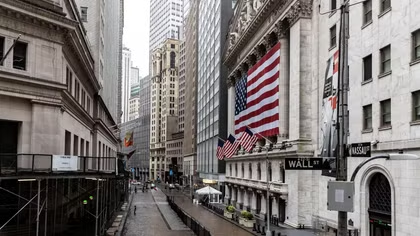
Sau khi lập đỉnh lịch sử trên 5.500 USD/ounce hồi tháng 1, giá vàng đã trải qua một giai đoạn điều chỉnh mạnh, có thời điểm rơi xuống dưới 4.000 USD/ounce vào cuối tháng 6. Đến cuối tháng 8, kim loại quý bật tăng trở lại vùng 4.600 USD/ounce sau khi Bộ trưởng Tài chính Mỹ Scott Bessent công bố kế hoạch mở rộng chương trình mua lại trái phiếu Kho bạc. Tuy nhiên, giá vàng sau đó điều chỉnh về dưới 4.400 USD/ounce vào đầu tháng 9 khi lợi suất trái phiếu Mỹ tăng trở lại. Tính đến sáng 14/9 theo giờ Việt Nam, giá vàng thế giới giao dịch quanh mức 4.350,1 USD/ounce.
UOB cho rằng đợt điều chỉnh vừa qua chủ yếu xuất phát từ việc hoạt động đầu cơ của nhà đầu tư cá nhân suy yếu sau khi Trung Quốc siết các nền tảng trực tuyến, trong khi xung đột tại Iran khiến một số ngân hàng trung ương tạm chuyển trọng tâm sang ứng phó với rủi ro năng lượng. Ngân hàng này nhận định vàng đã hình thành vùng đáy tạm thời quanh 4.000 USD/ounce và dự báo giá có thể tăng lên 4.500 USD trong quý IV/2026. Sang năm 2027, UOB dự báo giá vàng tiếp tục đi lên, lần lượt đạt 4.800 USD trong quý I, 5.100 USD trong quý II và 5.400 USD/ounce vào quý III.
Goldman Sachs Research cũng duy trì quan điểm tích cực, dự báo giá vàng có thể đạt khoảng 4.900 USD/ounce vào cuối năm 2026. Theo tổ chức này, một trong những động lực quan trọng đến từ nhu cầu mua của các ngân hàng trung ương. Goldman Sachs dự kiến lượng vàng mua ròng của khối này đạt bình quân khoảng 50 tấn mỗi tháng trong năm nay, cao hơn đáng kể so với mức 17 tấn mỗi tháng trước năm 2022, phản ánh xu hướng đa dạng hóa dự trữ ngoại hối và phòng ngừa các rủi ro địa chính trị, tài chính.
Hội đồng vàng thế giới (WGC) cũng cho rằng nhu cầu từ ngân hàng trung ương và các nhà đầu tư dài hạn tiếp tục tạo lực đỡ cho giá vàng. Theo tính toán của tổ chức này, trong điều kiện các yếu tố khác không đổi, mỗi 20-30 tấn vàng được ngân hàng trung ương mua thêm có thể tương ứng với mức tăng khoảng 1% của giá vàng. Trong báo cáo tháng 7, WGC dự báo nếu bối cảnh vĩ mô không thay đổi đáng kể, vàng có thể dao động quanh 4.100 USD/ounce trong nửa cuối năm. Tuy nhiên, nếu rủi ro kinh tế hoặc địa chính trị gia tăng, kỳ vọng lãi suất chuyển sang giảm hoặc dòng vốn đầu tư dài hạn quay trở lại, giá có thể phục hồi lên 4.500 USD, thậm chí tiến gần 5.000 USD/ounce.
Citi Research cũng dự báo giá vàng có thể hướng tới mốc 5.000 USD/ounce vào cuối năm 2026. Theo tổ chức này, nhu cầu từ khu vực chính thức, đặc biệt là các ngân hàng trung ương, cùng nhu cầu tìm kiếm tài sản an toàn của nhà đầu tư sẽ tiếp tục tác động đến thị trường trong bối cảnh các rủi ro kinh tế và địa chính trị còn hiện hữu.
Trong khi đó, HSBC Global Research đưa ra dự báo thận trọng hơn, cho rằng giá vàng có thể kết thúc năm 2026 quanh vùng 4.750 USD/ounce. HSBC đánh giá vàng vẫn được hỗ trợ trong dài hạn, nhưng triển vọng ngắn hạn có thể chịu ảnh hưởng đáng kể từ diễn biến đồng USD và chính sách tiền tệ của Mỹ.
Bank of America Global Research cũng cho rằng giá vàng còn dư địa tăng trong dài hạn khi các yếu tố như nợ công, lạm phát và nhu cầu phòng vệ tài sản vẫn hiện hữu. Dù đã điều chỉnh giảm dự báo giá vàng bình quân năm 2026 do thay đổi trong kỳ vọng chính sách tiền tệ, tổ chức này vẫn đánh giá mốc 5.000 USD/ounce là mức có thể đạt được trong chu kỳ tăng tiếp theo.
Ở nhóm dự báo cao hơn, JPMorgan Global Research cho rằng giá vàng có thể đạt khoảng 6.000 USD/ounce trong quý IV/2026. Theo ngân hàng này, nhu cầu mua của ngân hàng trung ương, dòng vốn đầu tư và nhu cầu phòng vệ trước các rủi ro kinh tế toàn cầu có thể tiếp tục hỗ trợ giá vàng, nhất là trong bối cảnh nợ công gia tăng và chính sách tiền tệ tại các nền kinh tế lớn còn nhiều biến động.
UBS Global Wealth Management - Chief Investment Office cũng đưa ra kịch bản tích cực đối với kim loại quý. Trong kịch bản cơ sở, UBS dự báo giá vàng có thể đạt khoảng 5.900 USD/ounce vào cuối năm 2026. Ở kịch bản cao hơn, giá có thể hướng tới 6.200 USD/ounce, với các yếu tố hỗ trợ gồm nhu cầu trú ẩn, hoạt động mua vàng của ngân hàng trung ương, xu hướng đa dạng hóa khỏi đồng USD và sự quan tâm trở lại của nhà đầu tư quốc tế.
Bên cạnh lực mua từ các ngân hàng trung ương, chính sách của Fed tiếp tục là yếu tố chi phối triển vọng ngắn hạn của giá vàng. Goldman Sachs cho biết nhu cầu đầu tư vàng đã phục hồi khi thị trường giảm kỳ vọng Fed tiếp tục nâng lãi suất, đồng thời cho rằng lạm phát hạ nhiệt có thể giúp ngân hàng trung ương Mỹ giữ nguyên lãi suất trong phần còn lại của năm 2026.
Ngược lại, UOB cảnh báo khả năng Fed tiếp tục tăng lãi suất và lợi suất trái phiếu Kho bạc Mỹ đi lên có thể gây áp lực lên kim loại quý. Lãi suất cao thường khiến các tài sản tạo thu nhập như trái phiếu trở nên hấp dẫn hơn, qua đó làm giảm sức hút của vàng.
Theo ông Bob Haberkorn, chuyên gia môi giới hàng hóa cấp cao tại StoneX Group, lực mua bắt đáy đã xuất hiện trên thị trường vàng và bạc, nhưng nhiều nhà đầu tư vẫn chờ kết quả cuộc họp của Fed trước khi đưa ra quyết định. Ông cho rằng giá kim loại quý khó giảm sâu nếu dư địa tăng lãi suất không còn nhiều.
Goldman Sachs cũng lưu ý hoạt động giao dịch quyền chọn có thể khiến giá vàng biến động mạnh hơn theo cả hai chiều. Dự báo 4.900 USD/ounce vào cuối năm của tổ chức này chưa phản ánh đầy đủ tác động từ nhu cầu phòng hộ bằng các công cụ phái sinh. Trong ngắn hạn, diễn biến giá vàng vì vậy tiếp tục phụ thuộc vào thông điệp từ Fed, dữ liệu lạm phát và lợi suất trái phiếu Mỹ.