Người trẻ cần ít nhất 20 – 25 năm thu nhập để mua nhà

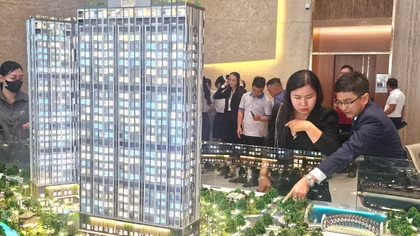
Các khảo sát thị trường bất động sản gần đây cho thấy người trẻ (khoảng 22 – 40 tuổi) đang trở thành nhóm khách hàng chủ lực trên thị trường nhà ở. Thế nhưng, với mức giá cho một căn hộ trung bình 70m2 khoảng 3 – 4 tỷ đồng thì người trẻ cần khoảng 25 năm thu nhập mới có thể mua được nhà. Theo Phó Cục trưởng Cục Quản lý nhà và thị trường bất động sản (Bộ Xây dựng) Hà Quang Hưng, giá nhà/thu nhập hiện nay đang ở mức quá cao và rất khó tiếp cận. Mặc dù hiện đã có một số ngân hàng triển khai các gói tín dụng cho người trẻ mua nhà, tuy nhiên việc chuẩn bị khoản vốn đối ứng từ 20 – 30% theo quy định của ngân hàng đang là trở ngại không nhỏ, nhất là những gia đình trẻ.

Rất ít người trẻ đủ khả năng mua nhà

Chia sẻ tại hội thảo “Đòn bẩy tài chính hiệu quả - Cơ hội an cư cho người trẻ” vừa được tổ chức, ông Hà Quang Hưng, Phó Cục trưởng Cục Quản lý nhà và thị trường bất động sản (Bộ Xây dựng) cho hay, theo Tổng cục Thống kê, GDP bình quân đầu người của Việt Nam năm 2023 đạt khoảng 4.300 USD và khoảng 4.700 USD vào 2024 (tăng khoảng 10%).

Lực lượng lao động chính tập trung ở độ tuổi 22 – 35 đang có mức tăng thu nhập nhanh hơn thế hệ trước nhờ tận dụng tốt các cơ hội việc làm trong nền kinh tế số và công nghiệp mới. Nhiều người trẻ sớm đạt mức lương tương đương hoặc cao hơn thế hệ trước ở cùng độ tuổi, tạo điều kiện tích lũy tài sản và cải thiện khả năng mua nhà. Đặc biệt tại các thành phố lớn, một bộ phận người trẻ có trình độ cao (ví dụ trong lĩnh vực công nghệ, tài chính) đạt thu nhập hàng tháng hàng chục triệu đồng, giúp họ tiệm cận hơn giấc mơ sở hữu căn nhà đầu tiên.

Người trẻ cần ít nhất 20 – 25 năm thu nhập để mua nhà -0
Người trẻ dưới 35 tuổi hiện nay đa phần phải sử dụng đòn bẩy tài chính để mua nhà.

“Tuy nhiên, nhìn chung, mức tăng thu nhập của người dân chưa theo kịp đà tăng của giá nhà ở dẫn đến khả năng sở hữu thực tế của đa số người trẻ vẫn rất hạn chế. Để mua được một căn nhà trung bình (70m2, giá bán 3-4 tỷ đồng) tại các đô thị lớn, người trẻ phải cần tới 20 – 25 năm thu nhập. Con số này cho thấy tỷ lệ giá nhà/thu nhập ở Việt Nam thuộc nhóm rất cao (rất khó tiếp cận), con số phù hợp là khoảng 6 – 8 năm”, ông Hưng nói.

Một thực tế đáng chú ý là đa số hộ gia đình Việt Nam (khoảng 88%) sở hữu nhà ở riêng theo tổng điều tra dân số 2019, tỷ lệ này cao thuộc hàng đầu thế giới. Song tỷ lệ sở hữu cao phần lớn do các thế hệ trước đã có đất và tự xây nhà từ khi giá đất còn thấp, với chi phí rất thấp so với giá thị trường hiện tại. Nhiều người trẻ ngày nay khi tách hộ hoặc nhập cư ra thành phố không còn cơ hội “mua đất tự xây” như trước, mà buộc phải tiếp cận nhà ở thương mại với giá cao gấp hàng chục lần thu nhập.

Điều này tạo nên nghịch lý: Việt Nam thuộc nhóm nước có tỷ lệ hộ có nhà cao nhất, nhưng người trẻ độc lập tách hộ, lập nghiệp lại rất khó mua được nhà ở thời điểm hiện tại. Thực tế cho thấy phần lớn cặp vợ chồng trẻ ở đô thị có thu nhập trung bình 20–30 triệu đồng/tháng đều phải thuê nhà hoặc sống cùng gia đình, rất ít người đủ tích lũy mua nhà thương mại khi chạm ngưỡng 30 tuổi nếu không có sự hỗ trợ tài chính từ gia đình hoặc các chương trình tín dụng ưu đãi.

Phân tích những rào cản, ông Hà Quang Hưng cho rằng, nguồn cung bất động sản còn hạn chế và giá tăng cao so với khả năng chi trả của đại đa số người dân, trong đó có cả người trẻ. Thị trường nhà ở thiếu vắng các mô hình như thuê dài hạn, thuê mua linh hoạt… trong khi lãi suất cho vay thương mại hiện vẫn khá cao, thời hạn vay chưa đủ dài so với nhu cầu.

Các giải pháp tín dụng giúp người trẻ an cư

Theo bà Hà Thu Giang, Vụ trưởng Vụ Tín dụng các ngành kinh tế (Ngân hàng Nhà nước) thông tin, hiện có 9 ngân hàng tham gia gói tín dụng 145.000 tỷ đồng cho vay nhà ở xã hội, lãi suất thấp hơn 1,5 – 2% lãi suất bình thường. Hiện lãi suất cho vay mới nhất đang là 5,9%/năm, lãi suất liên tục giảm cùng xu hướng mặt bằng chung. Với người trẻ dưới 35 tuổi, Ngân hàng Nhà nước cũng khuyến khích áp dụng chính sách lãi suất ưu đãi, 5 năm đầu thấp hơn 2%, 10 năm thấp hơn 1% so với lãi suất bình quân trung dài hạn của nhóm ngân hàng lớn.

Theo ông Hà Quang Hưng, đa phần người trẻ khi mua nhà đều phải dựa vào vay thế chấp từ ngân hàng, do đó những khó khăn trong tiếp cận tín dụng cũng là rào cản đáng kể. Ông Hưng phân tích, mặc dù ngân hàng sẵn sàng cho vay mua nhà, nhưng lãi suất cho vay thương mại hiện vẫn khá cao. Có thời điểm lãi suất vay mua nhà lên đến 11 –13%/năm. Hiện tại lãi suất đã hạ nhiệt về khoảng 8–10% nhưng vẫn là gánh nặng đáng kể. Nếu lãi suất vay dài hạn ở mức 8–10%/năm như thông thường, rất ít người trẻ dám vay vì sợ “mắc nợ” suốt hàng chục năm.

Cùng với đó, thời hạn vay chưa đủ dài so với nhu cầu. Người trẻ rất cần các khoản vay dài 20 – 30 năm để giảm áp lực trả nợ hàng tháng. Tuy nhiên, các ngân hàng thương mại huy động vốn chủ yếu ngắn hạn nên việc cho vay dài 20 – 30 năm gặp trở ngại về cân đối nguồn vốn. Do vậy, không phải ngân hàng nào cũng mặn mà cho vay mua nhà thời hạn quá dài.

“Cần có các chương trình vay ưu đãi, hỗ trợ tài chính cho người trẻ. Cùng với đó là nên nghiên cứu mô hình quỹ tiết kiệm nhà ở, cho phép người lao động trích một phần lương hàng tháng vào quỹ để được vay mua nhà với lãi suất ưu đãi, hoặc thưởng tiền vào tài khoản tiết kiệm nhà ở cho những bạn trẻ tích lũy đạt mốc nhất định. Mở rộng chương trình cho vay ưu đãi đối với cá nhân, hộ gia đình để mua, thuê, thuê mua nhà ở xã hội, đặc biệt là người trẻ dưới 35 tuổi”, ông Hưng kiến nghị.

TS Nguyễn Trí Hiếu, Viện trưởng Viện Nghiên cứu và Phát triển thị trường Tài chính - Bất động sản Toàn Cầu đưa ra con số giá căn hộ trung bình tại Hà Nội năm 2025 đã đạt mức 70 – 80 triệu đồng/m², khiến một căn hộ 70m² có giá khoảng 4,9 – 5,6 tỷ đồng. Bình quân một căn hộ giá khoảng 5 tỷ đồng. Thu nhập bình quân tháng của một hộ gia đình hai lao động tại Hà Nội chỉ khoảng 21,4 triệu đồng/tháng (tương đương 256,8 triệu đồng/năm). Như vậy, tỷ lệ giá nhà tại Hà Nội/thu nhập bình quân một gia đình có 2 lao động là 5 tỷ/256,8 tr. đồng/năm = 20 lần.

Theo số liệu từ Bộ Xây dựng thì tỷ lệ này hiện nay còn cao hơn và đã đạt gần 24 lần, so với mức bình quân thế giới là 14,6 lần, cao hơn nhiều so với ngưỡng lý tưởng là 5 – 7 lần. Do đó việc thiết kế các gói tín dụng ưu đãi giúp người trẻ tạo lập nhà ở là vấn đề đáng giải quyết hiện nay. Tuy nhiên, một giải pháp quan trọng khác là phát triển nhà ở cho thuê. Không phải ai cũng mua được nhà ngay, khi chưa đủ tích luỹ thì có thể đi thuê.

Phan Hoạt

Các tin khác

Giãn tiến độ xây dựng, cố định lãi suất: Cơ hội sở hữu nhà phố bên vịnh di sản

Giãn tiến độ xây dựng, cố định lãi suất: Cơ hội sở hữu nhà phố bên vịnh di sản

Với mức giá khoảng 6,5 tỷ đồng, nhà phố liền kề giãn xây 60 m² tại Vinhomes Global Gate Hạ Long cho phép người mua tính riêng phần đất, thương mại và xây dựng để giảm gánh nặng vốn ban đầu. Trong khi gói lãi suất cố định 4,5%/năm trong 24 tháng giúp tiết kiệm hàng chục triệu đồng mỗi tháng, nếu so với việc vay theo mức lãi suất thả nổi hiện nay.

Nguồn sản phẩm chất lượng từ những dự án có lộ trình phát triển 5-10 năm của Vinhomes giúp môi giới phát triển sự nghiệp dài hạn.

Vinhomes trả lương cứng cho gần 20.000 môi giới của các đại lý “ruột”

Giữa bối cảnh thị trường đang thanh lọc, một bộ phận môi giới gặp áp lực tài chính thì việc Vinhomes tung ra chính sách lương cứng lên tới 8,5 triệu đồng/tháng cho gần 20.000 môi giới được xem là một bước đi phá vỡ mọi thông lệ thị trường. Theo lãnh đạo Hội Môi giới Bất động sản Việt Nam (VARS), quyết sách nhân văn và đầy bản lĩnh này tạo động lực cho đông đảo môi giới cũng như tiếp thêm sức bền cho toàn thị trường bất động sản.

Gắn quy mô dân số với quy hoạch phát triển đô thị trong dài hạn

Gắn quy mô dân số với quy hoạch phát triển đô thị trong dài hạn

Ngày 30/10, kỳ họp thứ 6 HĐND TP Hồ Chí Minh khóa XI, nhiệm kỳ 2026-2031 đã chính thức thông qua Quy hoạch tổng thể TP Hồ Chí Minh thời kỳ 2025 - 2050, tầm nhìn 100 năm làm cơ sở để Chủ tịch UBND thành phố phê duyệt quy hoạch dài hạn này. Trước đó, việc TP Hồ Chí Minh tổ chức khảo sát, lấy ý kiến cho công tác lập và phê duyệt quy hoạch tổng thể đã nhận được nhiều góp ý từ chuyên gia, hiệp hội chuyên ngành…

Hà Nội "chốt" cơ chế xử lý 12 dự án của Tập đoàn Mường Thanh

Hà Nội "chốt" cơ chế xử lý 12 dự án của Tập đoàn Mường Thanh

Với các dự án vi phạm của Tập đoàn Mường Thanh, Hà Nội quy định cơ chế bồi thường, hỗ trợ, ưu tiên mua nhà mới cho cư dân phải di dời; đồng thời phân loại công trình được tồn tại có điều kiện và phần phải phá dỡ, hướng tới bảo đảm an toàn và ổn định cuộc sống người dân.

Hàng trăm nhà đất dôi dư sau sáp nhập ở Lâm Đồng chờ xử lý

Hàng trăm nhà đất dôi dư sau sáp nhập ở Lâm Đồng chờ xử lý

Đến nay, tỉnh Lâm Đồng hoàn thành xử lý 794/1.255 cơ sở nhà đất dôi dư sau sáp nhập đơn vị hành chính, số còn lại vẫn đang được xây dựng phương án khai thác hoặc chờ hoàn tất thủ tục chuyển giao. Khối lượng công việc lớn trong khi yêu cầu sớm đưa tài sản công vào sử dụng, ngăn ngừa thất thoát, lãng phí đang đặt ra nhiều áp lực.

Cơ hội để kéo giá nhà ở giảm sâu

Cơ hội để kéo giá nhà ở giảm sâu

Theo ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP Hồ Chí Minh, giá nhà, đất trên thị trường sơ cấp do một số chủ đầu tư bán ra mới chỉ giảm trên dưới 5%. Nhưng giá nhà, đất trên thị trường thứ cấp do nhà đầu tư bán lại để cắt lỗ đã giảm mạnh, thậm chí có trường hợp giá giảm đến 20-30% song vẫn khó bán. 

Cần đẩy mạnh giải ngân gói cho vay ưu đãi cá nhân mua nhà ở xã hội

Cần đẩy mạnh giải ngân gói cho vay ưu đãi cá nhân mua nhà ở xã hội

Thông tin của Ngân hàng Nhà nước về tình hình giải ngân Chương trình cho vay nhà ở xã hội (NOXH) và cho vay đối với người trẻ dưới 35 tuổi mua NOXH đưa ra con số: Tính đến quý III vừa qua, dư nợ cho vay NOXH của các ngân hàng đạt hơn 51 nghìn tỷ đồng trong tổng gói cho vay ưu đãi lãi suất dự kiến lên đến hơn 153 nghìn tỷ đồng từ 11 ngân hàng thương mại tham gia…

Vì sao Hà Nội tạm dừng chủ trương đầu tư nhà ở xã hội mới?

Vì sao Hà Nội tạm dừng chủ trương đầu tư nhà ở xã hội mới?

Quỹ nhà tái định cư gần như đã cạn, trong khi nhu cầu phục vụ giải phóng mặt bằng các dự án đến năm 2030 lên tới gần 23.000 căn hộ. Hà Nội đang rà soát lại kế hoạch phát triển nhà ở, ưu tiên nguồn lực tạo lập quỹ nhà tái định cư, bảo đảm chỗ ở cho người dân và tiến độ các công trình trọng điểm.

Thu hồi hơn 15.300m² đất công trị giá hơn 1.137 tỷ đồng ở Vũng Tàu

Thu hồi hơn 15.300m² đất công trị giá hơn 1.137 tỷ đồng ở Vũng Tàu

Sau khi Viện Kiểm sát nhân dân khu vực 11 TP Hồ Chí Minh ban hành quyết định yêu cầu chấm dứt hành vi vi phạm và khắc phục hậu quả, 9 cơ sở nhà, đất có tổng diện tích hơn 15.340m², giá trị tạm tính hơn 1.137 tỷ đồng đã được Công ty Cổ phần Du lịch tỉnh Bà Rịa - Vũng Tàu bàn giao cho cơ quan có thẩm quyền quản lý…

Người mua nhà bớt kỳ vọng, lựa chọn khắt khe hơn

Bất động sản Hà Nội lao dốc

Báo cáo tình hình thị trường bất động sản Hà Nội quý III/2026 công bố ngày 15/10 của Savills Việt Nam cho biết, số lượng căn hộ bán được giảm 26% theo quý và giảm 48% theo năm.

Sông Town qua cảm nhận của khách hàng: Nội thất hoàn thiện, kiến trúc độc đáo, thương hiệu uy tín

Sông Town qua cảm nhận của khách hàng: Nội thất hoàn thiện, kiến trúc độc đáo, thương hiệu uy tín

Nhận bàn giao những căn nhà phố biển đầu tiên tại Sông Town ngày 10/10, nhiều khách hàng đánh giá cao không gian nội thất hoàn thiện, chất lượng công trình và tiến độ bàn giao. Nhiều gia chủ dành lời khen cho chủ đầu tư về sự chỉn chu cũng như lựa chọn các thương hiệu uy tín trong danh mục bàn giao. Nằm trong đô thị biển CaraWorld Cam Ranh, Sông Town còn mở ra lựa chọn nghỉ dưỡng và sử dụng tài sản gắn với hệ tiện ích du lịch, thể thao và giải trí hiện hữu.