Quy định bảo lãnh mua nhà hình thành trong tương lai:

Nhiều nút thắt vẫn chưa được mở

Đến nay đã gần 2 tháng quy định về việc ngân hàng đứng ra bảo lãnh cho khách hàng mua nhà hình thành trong tương lai chính thức có hiệu lực. Ngân hàng Nhà nước (NHNN) đã có thông tư hướng dẫn và danh sách các ngân hàng đủ điều kiện bảo lãnh. Thế nhưng, câu chuyện về bảo lãnh mua nhà hình thành trong tương lai vẫn còn nhiều “nút thắt” chưa được “mở”.

NHNN đã chính thức công bố danh sách 33 ngân hàng có đủ điều kiện bảo lãnh cho chủ đầu tư dự án bất động sản (BĐS) để bán, cho thuê mua nhà ở hình thành trong tương lai. Theo đó, có 24 ngân hàng thương mại trong nước đủ điều kiện bảo lãnh cho chủ đầu tư dự án BĐS, với những tên tuổi như Vietcombank, VietinBank, BIDV... 

Ngoài ra còn có 9 ngân hàng nước ngoài cũng có tên trong danh sách được bảo lãnh cho chủ đầu tư BĐS, gồm: ANZ Việt Nam, HSBC Việt Nam, Hong Leong Việt Nam, Shinhan Việt Nam, Standard Chartered, Indovina Bank...

Quy định bảo lãnh mua nhà hình thành trong tương lai vẫn còn nhiều vấn đề chưa được rõ. Ảnh minh họa: Thiện Hoàng.

Như vậy, ngay cả Sacombank, SouthernBank, Eximbank, VIB, Ngân hàng Xây dựng...  không có tên trong danh sách được phép bảo lãnh cho chủ đầu tư dự án BĐS để bán, cho thuê mua nhà ở hình thành trong tương lai. Trong số các ngân hàng không đủ điều kiện bảo lãnh nêu trên, thì trường hợp của Sacombank, Eximbank, VIB là đáng chú ý hơn cả, bởi đây được xem là ngân hàng thương mại cổ phần mạnh. Bởi vậy, nhiều nghi ngại đặt ra liệu có phải các ngân hàng này không được bảo lãnh vì liên quan đến tình hình hoạt động cũng như tái cơ cấu. 

Cũng có một số ý kiến cho rằng đó là vì đặc thù của các ngân hàng, ngân hàng này muốn chú trọng BĐS, ngân hàng kia lại muốn đẩy mạnh cho vay sản xuất kinh doanh, hay bảo lãnh xuất nhập khẩu hơn là “dính” vào BĐS đầy rủi ro. Tuy nhiên, giải thích về “sự cố” này, đại diện Sacombank và Eximbank cho biết sở dĩ các nhà băng này vắng mặt trong danh sách là do nộp hồ sơ chậm. Trong vài ngày tới, NHNN sẽ cập nhật danh sách mới, và sẽ có tên các ngân hàng nộp hồ sơ sau.

Theo Thông tư 07/2015 của NHNN đã nêu rõ: Trước khi bán, cho thuê mua nhà ở hình thành trong tương lai, dự án phải được ngân hàng thương mại có đủ năng lực thực hiện bảo lãnh. Phạm vi, điều kiện, nội dung và phí bảo lãnh do các bên thỏa thuận và phải được lập thành hợp đồng. Chủ đầu tư có trách nhiệm gửi bản sao hợp đồng bảo lãnh cho bên mua, bên thuê mua khi ký kết hợp đồng mua, thuê mua.

Việc bảo lãnh dự án là một đảm bảo để dự án được thực hiện theo đúng tiến độ. Nếu chủ dự án không triển khai được, người mua nhà vẫn có cơ hội nhận nhà hoặc được trả lại tiền nhờ đã được bảo lãnh. Tuy vậy, phí bảo lãnh cũng là một vấn đề đáng quan tâm, vì theo tính toán, nếu được ngân hàng bảo lãnh, giá nhà sẽ bị đội lên khoảng 2%. Song, để được bảo lãnh, 2% là một cái giá cũng xứng đáng, còn hơn là chịu rủi ro theo kiểu “đếm cua trong lỗ”. 

Ở góc độ thị trường, một số chủ doanh nghiệp cho rằng, quy định này sẽ thu hút sự quan tâm của nhiều người có nhu cầu sở hữu nhà ở trong thời gian tới, dù khiến giá mặt hàng này có thể tăng một mức nhất định. Việc bỏ thêm tiền để kiểm soát rủi ro trong trường hợp này là hợp lý hoàn toàn, vì sẽ giúp bảo vệ quyền lợi của khách hàng, nếu như không may gặp phải nhà đầu tư không đủ năng lực.

Tuy nhiên, có ý kiến cho rằng thực ra, việc bảo lãnh vẫn chỉ là nước chảy chỗ trũng, vì với các nhà băng có dự án liên kết, thì nghiễm nhiên được tăng giá thêm một cách công khai, còn với những dự án bất động sản khác, việc bảo lãnh sẽ không hề dễ, và thường thì những người nghèo cũng rất khó để bỏ ra thêm khoảng 20 triệu cho 1 căn hộ trị giá 1 tỷ đồng.

Luật sư Trương Thanh Đức, Chủ tịch Công ty Luật Basico cho rằng rõ ràng là khi Luật có hiệu lực một tháng, mà tới một tháng sau, mới có danh sách NH được bảo lãnh, thì một tháng đó là rất lãng phí. Đấy là chưa kể, khả năng trong vòng một tháng nữa việc bảo lãnh cũng sẽ chưa được thực hiện do còn vướng chỗ này, vênh chỗ kia về thủ tục, quy trình, giữa Thông tư và Luật… 

“Luật bảo rằng phải có bảo lãnh mới được bán nhà, nhưng NH lại cho rằng phải bán được nhà mới được bảo lãnh. Đây là vòng luẩn quẩn không thể biết con gà hay quả trứng có trước. Vì thế, theo tôi, để có được 1 dự án được bảo lãnh, tất cả còn ở phía trước”, ông Đức ngán ngẩm.

Tuy nhiên, thời gian là một chuyện, vấn đề được bảo lãnh hay không lại là chuyện khác. LS Đức cho rằng sẽ hình thành 2 khả năng: dự án tốt, ngon lành thì NH sẵn sàng bảo lãnh, còn với dự án không tốt, thì NH sẽ không chấp nhận bảo lãnh. Thế nên, sau khi đi vào thực thế, thì những dự án không cần phải bảo lãnh sẽ được bảo lãnh, còn những dự án không thể bảo lãnh dĩ nhiên sẽ bị các NH “bỏ qua”, vì khi giống như một “quả bom nợ xấu”, kể cả phí bảo lãnh lên đến 50% chắc chắn các nhà băng cũng sẽ không dám mạo hiểm. Điều này cũng không thể trách các NH, vì khi “ôm” một dự áo nào đó, dĩ nhiên họ phải trên cơ sở tính khả thi.

“Theo tôi, điều đáng quan tâm không phải là phí bảo lãnh, mà là mức phạt bao nhiêu khi NH phải móc hầu bao trả cho những dự án chậm tiến độ. Theo logic, dĩ nhiên những dự án được bảo lãnh đều là những dự án tốt, nên khả năng chậm là rất ít, mà có chậm, cũng chỉ vài tháng so với tiến độ cam kết. Vậy, nếu xảy ra chậm tiến độ, người mua nhà sẽ được bồi thường bao nhiêu? Hiện nay, theo quy định BĐS, thì 12%, nhưng theo Luật Thương mại, thì mức phạt không quá 8% phần vi phạm. 

Chiếu theo quy định, thì việc chậm giao nhà không phải là chậm giao hàng, chậm thanh toán, mà là chậm thực hiện nghĩa vụ thương mại, nên chắc chắn NH sẽ chỉ đưa vào hợp đồng bảo lãnh mức phải thấp nhất có lợi cho họ. Đấy là chưa kể, mức phí này cũng sẽ trên cơ sở thỏa thuận, nên nếu các nhà băng đưa mức chi trả chỉ bằng 1% phần vi phạm, thì phần chịu phạt theo bảo lãnh gần như chỉ là con số tượng trưng, không đáng kể, tức là người mua nhà hầu như chẳng được quyền lợi gì. Bởi vậy, Nhà nước phải có quy định một cách rõ ràng về mức phạt, và phải phạt sòng phẳng: nếu người mua nhà chậm đóng tiền phạt bao nhiêu, thì phạt bảo lãnh cũng phải ở mức tương xứng. Mức này, dĩ nhiên cao hơn lãi suất ngân hàng, thì mới gắn được trách nhiệm của các NH vào dự án” - luật sư Đức nói.
Lệ Thúy - Phan Hoạt

Các tin khác

T&T Homes Elite Rivera Vĩnh Long “sold out” hơn 90% giỏ hàng ngày mở bán

T&T Homes Elite Rivera Vĩnh Long “sold out” hơn 90% giỏ hàng ngày mở bán

Hơn 90% giỏ hàng trong sự kiện mở bán T&T Homes Elite Rivera được khách hàng lựa chọn, tạo điểm nhấn đáng chú ý trên thị trường bất động sản Vĩnh Long. Sức hấp thụ tại sự kiện cũng đánh dấu hành trình ấn tượng của T&T Homes - trụ cột bất động sản của T&T Group với triết lý kiến tạo những đô thị khơi nguồn tri thức.

Tăng nhà ở cho thuê, giảm áp lực mua nhà

Tăng nhà ở cho thuê, giảm áp lực mua nhà

Các địa phương phải tăng chỉ tiêu phát triển nhà ở xã hội cho thuê và thuê mua, chỉ tiêu nhà ở xã hội để bán sẽ được điều chỉnh giảm xuống. Nguồn cung nhà ở cho thuê tăng lên sẽ đáp ứng được nhu cầu nhà ở cho đại bộ phận người dân.

Masterise Homes: Khi những chuẩn mực cao cấp được kiểm chứng bằng trải nghiệm thực tế

Masterise Homes: Khi những chuẩn mực cao cấp được kiểm chứng bằng trải nghiệm thực tế

Giá trị của một căn hộ cao cấp không chỉ được định hình bởi những tiêu chuẩn được đặt ra trên bản vẽ, mà quan trọng hơn, bởi khả năng hiện thực hóa những tiêu chuẩn ấy trong đời sống thực tế. Với Masterise Homes, điều đó được kiểm chứng qua những dự án đã hoàn thành, những cộng đồng cư dân đã hình thành và trải nghiệm sống tiếp tục được bồi đắp sau bàn giao.

Minh bạch đất đai, người dân thêm quyền giám sát

Minh bạch đất đai, người dân thêm quyền giám sát

Từ ngày 1/9/2026, người dân có thể tiếp cận thuận lợi hơn với thông tin về quy hoạch, giá đất, thu hồi đất, bồi thường, hỗ trợ, tái định cư, qua đó có thêm cơ sở để theo dõi, giám sát và bảo vệ quyền, lợi ích hợp pháp của mình.

Hà Nội đặt mục tiêu khởi công hàng loạt dự án NOXH từ nay đến cuối năm.

Chạy nước rút hoàn thành mục tiêu 158.000 căn nhà ở xã hội

Theo Bộ Xây dựng, lũy kế đến ngày 31/7/2026, cả nước có 875 dự án nhà ở xã hội đang được triển khai, với quy mô 773.457 căn hộ. Hiện nhiều địa phương đang dồn lực để hoàn thành mục tiêu 158.000 căn hộ trong năm 2026 mà Chính phủ giao.

Gỡ điểm nghẽn, tạo động lực mới cho bất động sản du lịch nghỉ dưỡng

Gỡ điểm nghẽn, tạo động lực mới cho bất động sản du lịch nghỉ dưỡng

Thị trường bất động sản du lịch nghỉ dưỡng đang ghi nhận những tín hiệu phục hồi, song vẫn đối mặt không ít điểm nghẽn về pháp lý, quy hoạch, nguồn vốn và niềm tin thị trường. Việc hoàn thiện hành lang pháp lý, phát triển dự án gắn với quy hoạch, hạ tầng, môi trường và nâng cao chất lượng vận hành được xác định là những yêu cầu then chốt để thị trường phát triển lành mạnh, bền vững.

Nhà ở xã hội Marina Living Halong: Hệ tiện ích toàn diện, lấy chất lượng sống của cư dân làm trọng tâm

Nhà ở xã hội Marina Living Halong: Hệ tiện ích toàn diện, lấy chất lượng sống của cư dân làm trọng tâm

BIM Land phát triển Nhà ở xã hội (NOXH) Marina Living Halong với hệ tiện ích, cảnh quan và hạ tầng vận hành được đầu tư đồng bộ, lấy chất lượng sống của cư dân làm trọng tâm. Qua đó, dự án hướng tới một môi trường an cư hiện đại, tiện nghi và gắn kết, góp phần định hình những tiêu chuẩn mới trong phân khúc nhà ở xã hội.

Nhà đầu tư và môi giới phải dựa vào dữ liệu để giảm rủi ro

Nhà đầu tư và môi giới phải dựa vào dữ liệu để giảm rủi ro

Lãi suất vay mua nhà duy trì ở ngưỡng cao suốt nửa đầu năm 2026 khiến mỗi quyết định xuống tiền mang theo rủi ro tài chính rõ rệt hơn giai đoạn trước. Nhà đầu tư, người mua và môi giới phải ra quyết định dựa trên dữ liệu và hạ tầng thông tin thay vì cảm tính như trước.

Nhà ở cho thuê, chìa khoá giải bài toán nhà ở cho người dân

Nhà ở xã hội tiến gần mục tiêu 1 triệu căn

Theo số liệu của Bộ Xây dựng, đến hết tháng 7/2026, cả nước có 875 dự án nhà ở xã hội đang được triển khai. Tiến độ này tương đương khoảng 77% chỉ tiêu đặt ra, cho thấy nhà ở xã hội đang ngày càng giữ vai trò quan trọng trong chính sách an sinh và chiến lược phát triển đô thị.

Giao dịch bất động sản giảm mạnh

Giao dịch bất động sản giảm mạnh

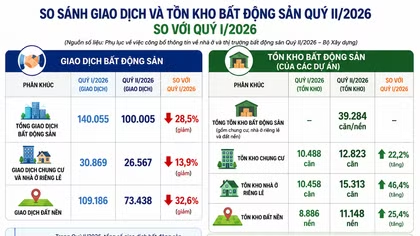
Giao dịch bất động sản giảm mạnh, lượng tồn kho cũng tăng mạnh. Báo cáo nhà ở và thị trường bất động sản được Bộ Xây dựng công bố ngày 21/8 cho thấy thanh khoản thị trường giảm, tỷ lệ hấp thụ thấp, gây áp lực lên dòng tiền và tồn kho của doanh nghiệp.

Khi Long Biên bước vào “bản đồ” bất động sản hạng sang phía Đông Hà Nội

Khi Long Biên bước vào “bản đồ” bất động sản hạng sang phía Đông Hà Nội

Hạ tầng kết nối ngày càng hoàn thiện đang đưa Long Biên tiến gần hơn tới lõi trung tâm, trong khi lợi thế ven sông và quỹ đất phát triển tạo điều kiện cho những dự án có tiêu chuẩn cao hơn xuất hiện. Trong chuyển động đó, The Magnolia được phát triển bởi MIK Group sở hữu những chuẩn mực riêng cho không gian sống hạng sang phía Đông Hà Nội.

Sunshine Bay Retreat: Căn hộ biển hoàn thiện chuẩn 5 sao, sẵn sàng khai thác ngay khi bàn giao

Sunshine Bay Retreat: Căn hộ biển hoàn thiện chuẩn 5 sao, sẵn sàng khai thác ngay khi bàn giao

Bất động sản (BĐS) ven biển đang dịch chuyển từ tư duy “mua chờ tăng giá” sang ưu tiên sản phẩm khai thác thực tế, tạo dòng tiền bền vững. Trong cuộc đua mới này, căn hộ biển hoàn thiện chuẩn 5 sao, sẵn sàng vận hành ngay khi bàn giao như Sunshine Bay Retreat đang được thị trường Vũng Tàu đặc biệt săn đón.

Dữ liệu đất đai hoàn thành đến đâu, đưa vào khai thác, phục vụ người dân ngay đến đó

Dữ liệu đất đai hoàn thành đến đâu, đưa vào khai thác, phục vụ người dân ngay đến đó

Tính đến ngày 30/7/2026, cả nước đã đồng bộ về trung ương trên 73,1 triệu thửa đất trong tổng số hơn 100,6 triệu thửa đất toàn quốc, đạt gần 73%. Trong đó, gần 38,6 triệu thửa đất đã bảo đảm tiêu chí “đúng - đủ - sạch - sống”, sẵn sàng phục vụ giải quyết thủ tục hành chính; khoảng 34,5 triệu thửa đang tiếp tục được làm giàu, làm sạch, đối khớp bổ sung thông tin.