Cân nhắc, đánh giá kỹ lưỡng
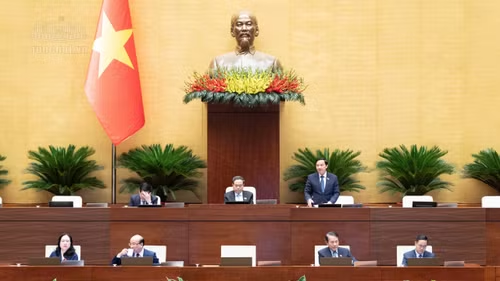
Ngày 22/9, UBTVQH tiếp tục Phiên họp thứ 6, cho ý kiến về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp (TNDN), Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân (TNCN).
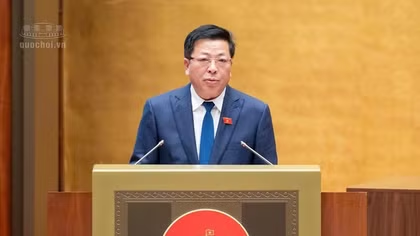
Theo Tờ trình do Thứ trưởng Bộ Tài chính Lê Tấn Cận trình bày, quy định về miễn thuế TNDN hiện hành chưa bao quát hết toàn bộ hệ thống giáo dục quốc dân, chưa thể hiện được đầy đủ chủ trương của Đảng, không có quy định ưu đãi thuế đối với doanh nghiệp và cá nhân hoạt động cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh...
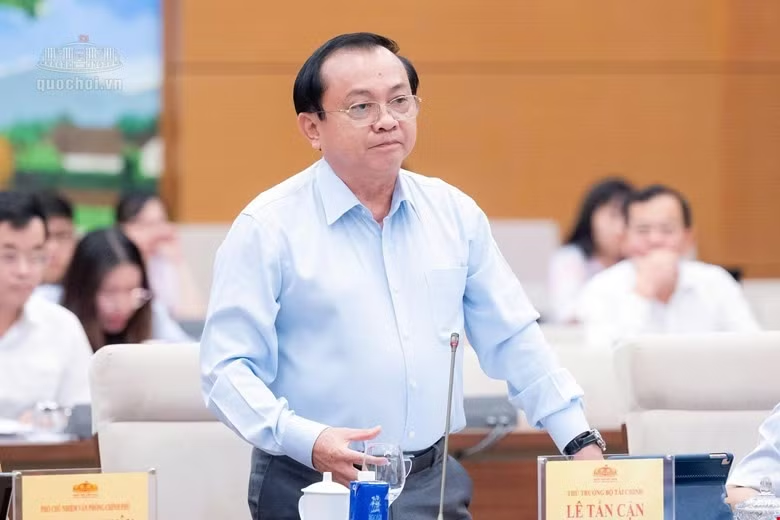
Từ tình hình nêu trên, để kịp thời cụ thể hóa chủ trương ưu đãi thuế TNDN, thuế sử dụng đất phi nông nghiệp của Đảng tại Nghị quyết số 71-NQ/TW và đảm bảo phù hợp với thực tiễn, dự thảo luật bổ sung khoản 5a vào sau khoản 5 Điều 15 Luật Thuế TNDN quy định: "Doanh nghiệp cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh theo quy định của pháp luật về giáo dục, pháp luật về y tế được miễn thuế TNDN tính trên phần thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh".
Bổ sung khoản 5a Điều 5 Luật Thuế TNCN theo hướng: "Miễn thuế TNCN của cá nhân cư trú đối với thu nhập từ kinh doanh cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh theo quy định của pháp luật về giáo dục, pháp luật về y tế" để đảm bảo bình đẳng giữa doanh nghiệp với cá nhân kinh doanh cùng thực hiện dịch vụ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh...
Qua thẩm tra, Thường trực Ủy ban Kinh tế và Tài chính (UBKTTC) nhất trí nội dung sửa đổi, bổ sung quy định về miễn thuế TNDN đối với cơ sở giáo dục công lập. Đối với quy định miễn thuế TNDN cho các cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, đa số ý kiến đề nghị Cơ quan chủ trì soạn thảo tiếp tục cân nhắc đánh giá, kỹ lưỡng việc ban hành các chính sách này.
Đặc biệt, trong bối cảnh cân đối Ngân sách Nhà nước còn có hạn, việc hỗ trợ của Nhà nước cần tập trung cho những lĩnh vực, địa bàn mà khu vực tư nhân không hoặc ít đầu tư, không nên hỗ trợ những lĩnh vực có mức lợi nhuận cao mà khu vực tư nhân có thể thực hiện và đang thực hiện.
Thường trực UBKTTC cũng thấy rằng, việc miễn toàn bộ thuế TNDN, thuế TNCN đối với phần thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh chưa có căn cứ chính trị, pháp lý và thực tiễn.
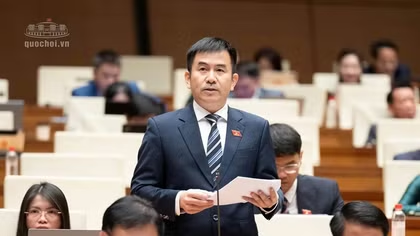
"Việc ban hành chính sách miễn thuế cho các doanh nghiệp, cá nhân kinh doanh dịch vụ cung cấp suất ăn không phải là công cụ trực tiếp để bảo đảm tuân thủ các quy định về an toàn thực phẩm. Đồng thời, chưa có cơ sở rõ để khẳng định phần lợi ích từ việc miễn thuế sẽ được doanh nghiệp sử dụng để giảm giá suất ăn hoặc nâng cao chất lượng bữa ăn, nên chưa nhất trí bổ sung chính sách này tại dự thảo luật", Chủ nhiệm UBKTTC Phan Văn Mãi nhấn mạnh.
Chính sách nhân văn nhưng cần "bóc tách" rõ
Thảo luận nội dung này, Chủ nhiệm Ủy ban Pháp luật và Tư pháp Phan Chí Hiếu nhận định, chính sách ưu đãi thuế với thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám chữa bệnh là chưa đủ cơ sở chính trị; cũng chưa có cơ sở thực tiễn để khẳng định, giảm thuế sẽ giảm được tiền bữa ăn và nâng cao chất lượng bữa ăn. Ông đề nghị Chính phủ cân nhắc rất kỹ lưỡng chính sách này.
Dẫn kinh nghiệm của các nước để xử lý một số chính sách ưu đãi, ông đề nghị nên áp dụng trực tiếp ưu đãi cho những người thụ hưởng. Ví dụ, với học sinh có thể nghiên cứu chính sách ưu đãi nào đó để hỗ trợ về bữa ăn thay vì hỗ trợ thông qua doanh nghiệp.
Đánh giá đây là chủ trương nhân văn, song Chủ tịch Quốc hội Trần Thanh Mẫn cũng băn khoăn về việc bổ sung các nội dung này, đề nghị UBKTTC, Uỷ ban Văn hoá và Xã hội, Bộ Tài chính, Bộ Tư pháp, Bộ Giáo dục và Đào tạo ngồi bàn lại một cách kỹ lưỡng, "nói có sách mách có chứng", có cơ sở.
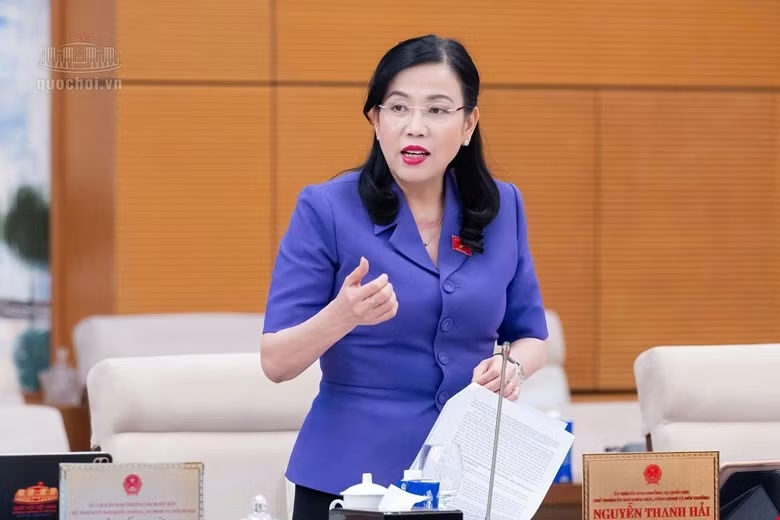
Chủ nhiệm Ủy ban Khoa học, Công nghệ và Môi trường Nguyễn Thanh Hải bày tỏ ủng hộ chính sách này, song lưu ý phải phù hợp, đúng đối tượng, và đặc biệt phải bóc tách rõ ràng việc cung cấp suất ăn cho cơ sở giáo dục, cơ sở y tế. "Chính sách nhân văn nhưng không "bóc tách" rõ thì rất khó, nói giảm thuế để chất lượng bữa ăn tăng lên thì quá tuyệt vời, nhưng cái đó phải có cam kết", bà nêu.
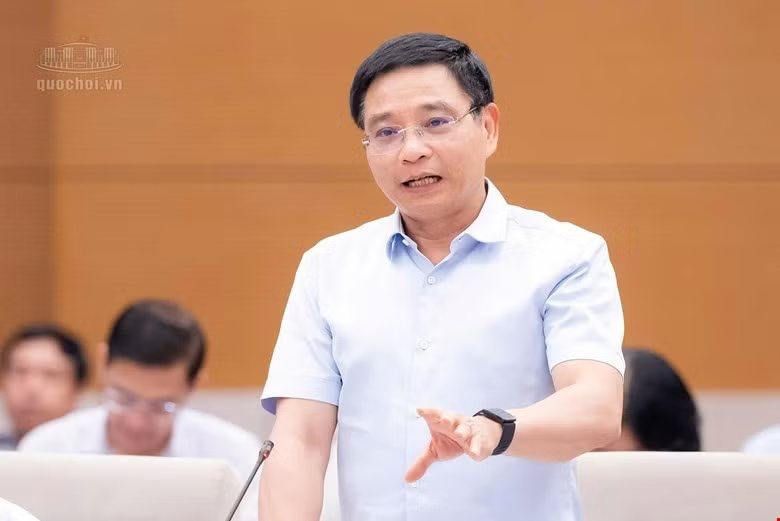
Giải trình thêm vấn đề này, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng cho biết, vấn đề cung cấp suất ăn cho cơ sở giáo dục, y tế là nội dung mới phát sinh nên Bộ Tư pháp chưa kịp thẩm định. Theo ông, khi cung cấp suất ăn có hai dạng: Dạng thứ nhất là xã hội hoá - doanh nghiệp tài trợ, luật đã cho phép, miễn thuế thu nhập đối với các trường hợp này; dạng thứ hai là khi doanh nghiệp ký hợp đồng với các cơ sở giáo dục, y tế, thì miễn thuế để cộng vào cho học sinh và người bệnh. Chính phủ đã nghiên cứu phương án này và hoàn toàn có thể làm được.
"Tất nhiên, hướng dẫn của Bộ Tài chính phải rất chi tiết, cụ thể, thoả thuận rất rõ ràng, thậm chí có mẫu chung để doanh nghiệp khi ký hợp đồng với cơ sở giáo dục, y tế làm theo. Giả sử suất ăn 20.000 đồng, miễn thuế 10% thì khi cộng vào, suất ăn đó phải là 22.000 đồng. Cùng với đó, doanh nghiệp phải hạch toán riêng và chịu kiểm tra, giám sát của cơ quan thuế" - ông dẫn chứng và khẳng định, về mặt kỹ thuật chúng ta làm được, là chính sách phù hợp chủ trương của Bộ Chính trị, nên đề nghị UBTVQH cho phép làm việc này; để làm được phải sửa Luật Thuế thu nhập doanh nghiệp và Luật Thuế thu nhập cá nhân.
Kết luận nội dung này, Phó Chủ tịch Quốc hội Nguyễn Thị Hồng cho biết, UBTVQH đề nghị Chính phủ rà soát kỹ lưỡng căn cứ chính trị, pháp lý và thực tiễn. Trường hợp Chính phủ vẫn tiếp tục giữ đề xuất thì phải bảo đảm thực hiện chặt chẽ, đúng quy trình, thủ tục luật định và giải trình, làm rõ sự cần thiết áp dụng cho cả doanh nghiệp và cá nhân kinh doanh, xác định cụ thể mức độ ưu đãi, phạm vi thu nhập được hưởng và bảo đảm tính công bằng với các hoạt động kinh doanh khác...