Lãi suất mua nhà ở xã hội tăng thêm 1,8%
Nghị định số 100/2024/NĐ-CP, có hiệu lực từ ngày 1/8/2024, quy định chi tiết một số điều của Luật Nhà ở về phát triển và quản lý nhà ở xã hội, đã mang đến một loạt thay đổi đáng chú ý liên quan đến việc cho vay nhà ở xã hội. Một trong những thay đổi đáng chú ý là lãi suất cho vay được điều chỉnh theo mức lãi suất cho vay đối với hộ nghèo do Thủ tướng Chính phủ quy định trong từng thời kỳ. Mức lãi suất nợ quá hạn cũng được quy định là 130% so với lãi suất cho vay thông thường. Theo đó, lãi suất cho vay hộ nghèo sẽ tăng từ 4,8% lên 6,6%/năm, tức lãi suất cho vay nhà ở xã hội tại Ngân hàng Chính sách xã hội (NHCSXH) đã tăng thêm 1,8% so với trước đây.
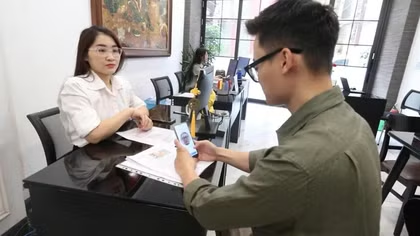
Chị Nguyễn Hạnh (Hà Nội) đang có khoản nợ gần 800 triệu đồng vay mua nhà ở xã hội qua NHCSXH, than thở với mức lãi tăng lên từ ngày 1/8 là 6,6%, số tiền phải trả mỗi năm sẽ tăng thêm khoảng 10 triệu đồng. “Tôi mua căn hộ có diện tích 50m2 với giá hơn 1 tỷ đồng, vay của ngân hàng 800 triệu đồng, mỗi năm trả lãi vay khoảng 52,8 triệu đồng/năm, trong vòng 15 năm. Tôi luôn nghĩ khoản lãi vay mua nhà ở xã hội sẽ cố định. Vì vậy, khi thấy ngân hàng thông báo lãi suất sẽ tăng từ 4,8% lên 6,6%/năm, tôi khá bất ngờ và rất lo. Với những người thu nhập thấp, chi tiêu luôn trong tình trạng co kéo để đủ cho cuộc sống, ăn học của 2 đứa con, lại thêm khoản trả nợ như gia đình tôi, giờ lãi suất tăng, thực sự là thêm gánh nặng”, chị Hạnh giãi bày.
Không phải chỉ người vay mua nhà lo, Hiệp hội Bất động sản TP Hồ Chí Minh (HoREA) cũng đã có văn bản đề nghị rà soát lại các quy định về vay vốn ưu đãi của chủ đầu tư dự án nhà ở xã hội tại NHCSXH. Theo quy định của Nghị định số 100/2024/NĐ-CP, đối với dự án đầu tư xây dựng nhà ở xã hội để bán, để cho thuê mua thì lãi suất cho vay ưu đãi tại NHCSXH bằng 120% lãi suất cho vay đối với đối tượng vay vốn tại NHCSXH để mua, thuê mua nhà ở xã hội quy định trong từng thời kỳ. Như vậy, tính ra với lãi suất 6,6%, lãi suất cho vay với chủ đầu tư các dự án nhà ở xã hội để bán, cho thuê mua là 7,92%/năm (6,6%/năm x 120% = 7,92%).
HoREA cho rằng lãi suất này chỉ thấp hơn 1 chút so với lãi suất vay 8%/năm hiện nay của gói tín dụng 120.000 tỷ đồng và thấp hơn lãi suất vay tín dụng thương mại trước đây, nhưng vẫn còn cao. Ngoài ra, Hiệp hội cho rằng quy định về lãi suất cho vay đối với “hộ nghèo theo tiêu chuẩn hộ nghèo quy định trong từng thời kỳ” tại NHCSXH là 6,6%/năm áp dụng cho năm 2024 là quá cao so với mặt bằng lãi suất cho vay hiện nay tại các ngân hàng thương mại.
Điển hình là Vietcombank đang cho vay tiêu dùng với mức cho vay có thể lên đến hàng tỷ đồng với lãi suất cho vay từ 4,2-5%/năm, không cần tài sản thế chấp mà chỉ cần chứng minh khả năng trả nợ. Do vậy HoREA cho rằng cần thiết phải xem xét điều chỉnh giảm mức lãi suất cho vay với “hộ nghèo theo chuẩn hộ nghèo quy định trong từng thời kỳ” tại NHCSXH về mức lãi suất 3-4,8%/năm là phù hợp.
“Việc áp dụng mức lãi suất vay 6,6%/năm từ ngày 1/8 là chưa phù hợp với bản chất khoản vay nhà ở xã hội và thậm chí cao hơn lãi suất cho vay của gói 30.000 tỷ đồng đã áp dụng trước đây chỉ là 5%. Chúng tôi đề nghị xem xét tiếp tục giữ nguyên mức lãi vay 4,8%/năm với khoản vay mua nhà ở xã hội tại NHCSXH để giúp tạo sự ổn định, nhất là trong lúc người mua nhà cũng còn đang gặp nhiều khó khăn”, ông Lê Hoàng Châu, Chủ tịch HoREA nhấn mạnh thêm.
Còn cân nhắc?
Từ góc độ chuyên gia ngân hàng, ông Nguyễn Quốc Hùng, Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, nhận định rằng việc phê duyệt mức lãi suất 6,6%/năm đã được cân nhắc kỹ lưỡng, nhằm đảm bảo cân đối nhiều yếu tố. Ông cho rằng chính sách này cần nhìn nhận từ góc độ ổn định và dài hạn, với thời hạn vay lên đến 25 năm.
Trong khi đó, về phía NHCSHX, theo Phó Tổng Giám đốc NHCSXH Huỳnh Văn Thuận, mức lãi suất cho vay này đã được cơ quan có thẩm quyền tổng kết, đánh giá, tính toán kỹ lưỡng trong quá trình xây dựng Nghị định của Chính phủ; dự thảo Nghị định đã được lấy ý kiến tham gia rộng rãi của các Bộ, ngành, địa phương, người dân để hoàn thiện, thẩm định trước khi trình Chính phủ ban hành theo quy định. NHCSXH cho biết, mức lãi suất mới này được điều chỉnh nhằm đảm bảo tính bền vững của chương trình cho vay và giảm tải gánh nặng ngân sách Nhà nước.
Theo báo cáo của NHCSXH tính đến 31/7/2024, sau gần 10 năm triển khai thực hiện cho vay NƠXH theo Luật Nhà ở 2014, Nghị định số 100/2015/NĐ-CP, Nghị định số 49/2021/NĐ-CP, NHCSXH đã giải ngân được 20.894 tỷ đồng cho hơn 49.000 khách hàng, dư nợ đạt 17.263 tỷ đồng với gần 46.000 khách hàng đang còn dư nợ. Nguồn vốn tín dụng chính sách về nhà ở xã hội đã góp phần giúp hơn 49.000 người thu nhập thấp, công nhân cùng gia đình có nhà ở xã hội và góp phần xây dựng hơn 49.000 căn nhà ở, ổn định “an cư, lạc nghiệp”, yên tâm lao động sản xuất, phát triển kinh tế.
Tuy nhiên, trước những ý kiến đa chiều liên quan đến việc điều chỉnh lãi suất cho vay NƠXH theo Nghị định số 100/2024/NĐ-CP, Phó Tổng Giám đốc NHCSXH Huỳnh Văn Thuận khẳng định với vai trò là đơn vị triển khai thực hiện cho vay, NHCSXH sẽ tiếp thu các ý kiến để báo cáo các Bộ, ngành liên quan, từ đó báo cáo trình Chính phủ và Thủ tướng Chính phủ xem xét, quyết định. NHCSXH cũng cam kết tiếp tục tập trung triển khai thực hiện chương trình cho vay nhà ở xã hội đảm bảo tuân thủ đúng các quy định của Chính phủ tại Nghị định số 100/2024/NĐ-CP, trong đó có quy định về lãi suất cho vay.
Đối tượng được vay vốn ưu đãi để mua, thuê mua nhà ở xã hội, nhà ở cho lực lượng vũ trang nhân dân; xây dựng hoặc cải tạo, sửa chữa nhà ở theo Nghị định số 100/2024/NĐ-CP:
1. Người có công với cách mạng, thân nhân liệt sĩ thuộc trường hợp được hỗ trợ cải thiện nhà ở theo quy định của Pháp lệnh Ưu đãi người có công với cách mạng.
2. Hộ gia đình nghèo, cận nghèo tại khu vực nông thôn.
3. Hộ gia đình nghèo, cận nghèo tại khu vực nông thôn thuộc vùng thường xuyên bị ảnh hưởng bởi thiên tai, biến đổi khí hậu.
4. Hộ gia đình nghèo, cận nghèo tại khu vực đô thị.
5. Người thu nhập thấp tại khu vực đô thị.
6. Công nhân, người lao động đang làm việc tại doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã trong và ngoài khu công nghiệp.
7. Sĩ quan, quân nhân chuyên nghiệp, hạ sĩ quan thuộc lực lượng vũ trang nhân dân, công nhân Công an, công chức, công nhân và viên chức quốc phòng đang phục vụ tại ngũ; người làm công tác cơ yếu, người làm công tác khác trong tổ chức cơ yếu hưởng lương từ ngân sách Nhà nước đang công tác.
8. Cán bộ, công chức, viên chức theo quy định của pháp luật về cán bộ, công chức, viên chức.
 Hà Nội sẽ có 6 dự án nhà ở xã hội với hơn 8.000 căn hộ
 Cả người dân và doanh nghiệp đều khó tiếp cận nguồn vốn vay nhà ở xã hội