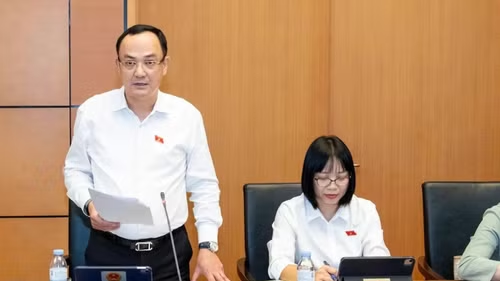
Chiều 13/10, tiếp tục chương trình Phiên họp thứ 50, dưới sự điều hành của Phó Chủ tịch Quốc hội Nguyễn Đức Hải, Ủy ban Thường vụ Quốc hội cho ý kiến về dự án Luật Thuế thu nhập cá nhân (sửa đổi).
Cá nhân có doanh thu năm từ 200 triệu đồng trở xuống không phải nộp thuế
Trình bày tờ trình dự án Luật Thuế thu nhập cá nhân (sửa đổi), Thứ trưởng Bộ Tài chính Cao Anh Tuấn cho biết, dự thảo luật gồm 4 chương, 30 điều. Về thu nhập chịu thuế tại Điều 3, dự thảo mở rộng bao gồm thu nhập từ kinh doanh như sản xuất hàng hóa, dịch vụ, hành nghề độc lập, đại lý, môi giới và kinh doanh thương mại điện tử; thu nhập từ tiền lương, tiền công loại trừ các khoản phụ cấp theo pháp luật; thu nhập từ đầu tư vốn như lãi cho vay, lợi tức cổ phần; chuyển nhượng vốn, bất động sản; trúng thưởng trừ casino; tiền bản quyền, nhượng quyền thương mại; nhận thừa kế, quà tặng chứng khoán, bất động sản; và thu nhập khác như chuyển nhượng tên miền .vn, tín chỉ carbon, biển số xe ô tô trúng đấu giá, tài sản số, vàng miếng. Chính phủ được giao quy định chi tiết các khoản này để linh hoạt theo thực tiễn.
Nội dung sửa đổi nổi bật tập trung vào cách tính thuế từng loại thu nhập. Đối với thu nhập từ kinh doanh tại Điều 8, cá nhân có doanh thu năm từ 200 triệu đồng trở xuống không phải nộp thuế, thống nhất với ngưỡng không chịu thuế giá trị gia tăng; doanh thu trên mức này áp dụng thuế suất 17% trên thu nhập tính thuế (doanh thu trừ chi phí), hoặc tỷ lệ phần trăm trên doanh thu tùy ngành nghề như phân phối hàng hóa 0,5%, dịch vụ 2%, sản xuất 1,5%, nội dung số 5%. Điều chỉnh thuế suất cho sản phẩm dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số nhằm hỗ trợ kinh tế số.
Về thu nhập từ tiền lương, tiền công tại Điều 9, thu nhập tính thuế là tổng thu nhập chịu thuế trừ đóng góp bảo hiểm bắt buộc, bảo hiểm hưu trí tự nguyện và giảm trừ gia cảnh, áp dụng biểu thuế lũy tiến tại Điều 10. Biểu thuế giảm từ 7 bậc xuống 5 bậc: bậc 1 đến 120 triệu đồng/năm (10 triệu đồng/tháng) thuế suất 5%; bậc 2 trên 120 đến 360 triệu đồng (trên 10 đến 30 triệu đồng/tháng) 15%; bậc 3 trên 360 đến 720 triệu đồng (trên 30 đến 60 triệu đồng/tháng) 25%; bậc 4 trên 720 đến 1.200 triệu đồng (trên 60 đến 100 triệu đồng/tháng) 30%; bậc 5 trên 1.200 triệu đồng (trên 100 triệu đồng/tháng) 35%. Các ngưỡng được nới rộng, ví dụ bậc 1 từ 5 triệu lên 10 triệu đồng/tháng, bậc 5 từ 80 triệu lên 100 triệu đồng/tháng, tăng 25% để giảm gánh nặng thuế.
Giảm trừ gia cảnh tại Điều 11 được giao Chính phủ quy định mức phù hợp với kinh tế - xã hội từng thời kỳ, bao gồm giảm trừ cho người nộp thuế và người phụ thuộc như con chưa thành niên, con khuyết tật, vợ chồng không lao động. Hiện nay, dự kiến tăng 40% theo Nghị quyết sắp trình Ủy ban Thường vụ Quốc hội tháng 10/2025, từ 11 triệu lên 15,5 triệu đồng/tháng cho người nộp thuế và từ 4,4 triệu lên 6,2 triệu đồng cho người phụ thuộc, dựa trên tăng thu nhập bình quân đầu người và GDP. Điều 12 bổ sung giảm trừ cho đóng góp từ thiện, nhân đạo vào quỹ khuyến học, tổ chức chăm sóc trẻ em khó khăn, và chi y tế, giáo dục cho người phụ thuộc theo mức Chính phủ quy định.
Các bổ sung quan trọng nhằm hỗ trợ đổi mới sáng tạo: miễn thuế cho thu nhập từ tiền lương của nhân lực công nghệ cao làm việc tại doanh nghiệp công nghệ số, dự án nghiên cứu chip bán dẫn, trí tuệ nhân tạo; miễn 5 năm cho lực lượng công nghệ công nghiệp số tại khu công nghệ số; giảm 50% cho nhân lực chất lượng cao trong khoa học công nghệ, chuyển đổi số. Miễn thuế chuyển nhượng lần đầu tín chỉ carbon, phiếu tín chỉ xanh, trái phiếu xanh; miễn chuyển nhượng chứng chỉ quỹ mở nắm giữ từ 2 năm; giảm 50% lợi tức từ quỹ đầu tư chứng khoán, bất động sản. Ngưỡng thu nhập tính thuế cho trúng thưởng, bản quyền, thừa kế, quà tặng tăng từ 10 triệu lên 20 triệu đồng.
Cần tính toán tác động ngân sách, đặc biệt nghĩa vụ thuế hộ kinh doanh dân sinh
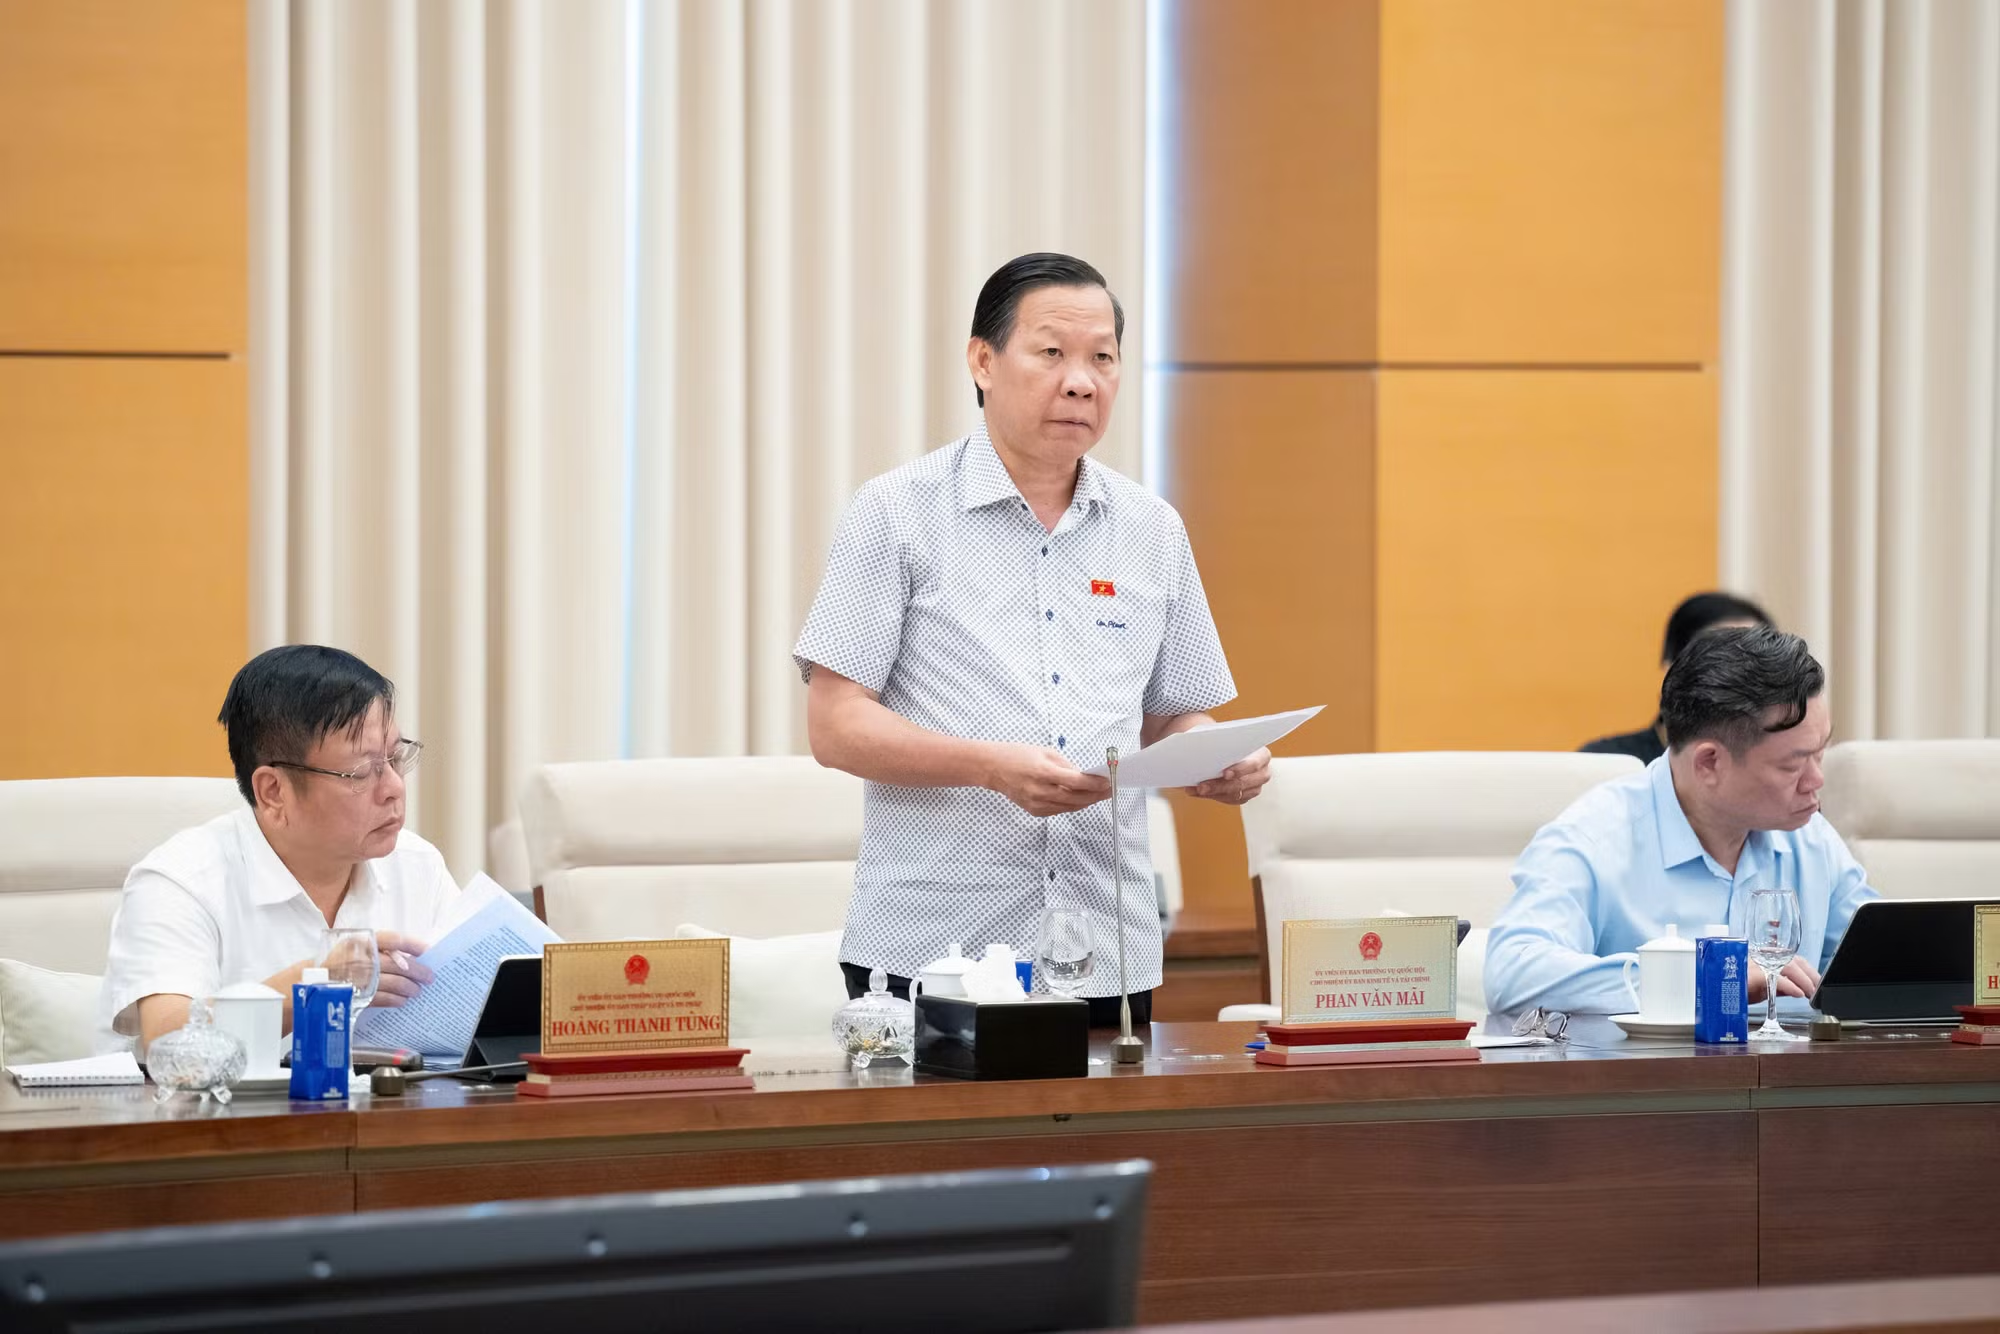
Báo cáo thẩm tra do Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi trình bày nêu rõ, Thường trực Ủy ban nhất trí về sự cần thiết sửa đổi toàn diện Luật Thuế thu nhập cá nhân để kịp thời thể chế hóa quan điểm, định hướng của Đảng, Nhà nước trong hoàn thiện hệ thống chính sách thuế, trong đó có thuế thu nhập cá nhân. Qua đó, góp phần xác lập khuôn khổ pháp lý thống nhất, đồng bộ và thể hiện rõ nét hơn vai trò điều tiết thu nhập, hướng tới công bằng xã hội của chính sách thuế thu nhập cá nhân.
Về thu nhập chịu thuế tại Điều 3, đa số ý kiến nhấn mạnh đây là nội dung quan trọng ảnh hưởng trực tiếp quyền lợi người nộp thuế, cần quy định cụ thể trong luật thay vì giao Chính phủ. Các khoản thu nhập mới phát sinh đã được bổ sung cơ bản trong dự thảo, dựa trên tổng kết luật hiện hành. Đề nghị cơ quan soạn thảo quy định chi tiết các khoản này; nếu cần điều chỉnh, Chính phủ trình Ủy ban Thường vụ Quốc hội quyết định. Nhiều ý kiến đề nghị cân nhắc áp thuế chuyển nhượng vàng miếng để tránh bất cập cho người dân không đầu cơ, kinh doanh, và bổ sung ngưỡng trọng lượng vàng bị đánh thuế.
Đối với thuế thu nhập cá nhân từ kinh doanh tại Điều 8, khoản 3 giữ mức thuế suất tỷ lệ trên doanh thu như hiện hành, nhưng bỏ cơ chế khoán hộ kinh doanh, chuyển sang kê khai theo hóa đơn sẽ tăng doanh thu thực tế so với khoán hiện nay, trong khi người làm công ăn lương và thu nhập cao từ khoa học công nghệ được giảm thuế đáng kể. Cần tính toán tác động ngân sách, đặc biệt nghĩa vụ thuế hộ kinh doanh dân sinh; nếu cần, điều chỉnh thuế suất để tránh ảnh hưởng lớn, phù hợp Nghị quyết số 68-NQ/TW và mục tiêu cải thiện đời sống dân.
Giảm trừ gia cảnh tại Điều 11 được đánh giá cần thiết phù hợp thực tế, nhận quan tâm lớn từ dư luận. Thực tiễn và kinh nghiệm quốc tế cho thấy không cần điều chỉnh thường xuyên, nên luật quy định cụ thể mức cho người nộp thuế và phụ thuộc như hiện hành để đảm bảo thẩm quyền, minh bạch. Đa số ý kiến phản đối giao hoàn toàn Chính phủ; một số thống nhất nhưng đề nghị luật quy định mức tối thiểu, tối đa và nguyên tắc cơ bản để Chính phủ điều chỉnh cụ thể
Không có ý siết chặt nghĩa vụ thuế với người nộp thuế
Thứ trưởng Bộ Tài chính Cao Anh Tuấn phân tích trong luật quy định nếu chỉ số CPI trên 20%, Chính phủ trình Ủy ban Thường vụ Quốc hội điều chỉnh mức giảm trừ gia cảnh. Đến thời điểm này, chỉ số CPI chưa đến 20% nhưng theo tính toán đến tháng 10 - 11 sẽ ở mức 20%. Do đó, Chính phủ chủ động trình Ủy ban Thường vụ Quốc hội điều chỉnh mức giảm trừ gia cảnh. "Hiện trong dự luật đang kiến nghị giao cho Chính phủ quy định và không căn cứ vào CPI, mà căn cứ vào tình hình thực tiễn, giá cả sinh hoạt để Chính phủ chủ động điều chỉnh kịp thời hơn để hỗ trợ người dân, doanh nghiệp, chứ không có ý siết chặt nghĩa vụ thuế với người nộp thuế. Việc này sẽ do Ủy ban Thường vụ Quốc hội, Quốc hội quyết định, nhưng Chính phủ, Thủ tướng rất muốn chủ động. Còn nếu trong luật quy định Chính phủ báo cáo Ủy ban Thường vụ Quốc hội thì tuân thủ" – Thứ trưởng Bộ Tài chính nêu rõ.
Kết luận phiên họp, về mức giảm trừ gia cảnh, Phó Chủ tịch Quốc hội Nguyễn Đức Hải đề nghị nghiên cứu hoàn thiện theo đề xuất của cơ quan thẩm tra, thể hiện như luật hiện hành, quy định cụ thể mức giảm trừ gia cảnh với người nộp thuế, người phụ thuộc.
Đồng thời quy định thẩm quyền của Chính phủ trong việc trình Ủy ban Thường vụ Quốc hội xem xét điều chỉnh mức giảm trừ gia cảnh phù hợp với biến động giá cả trong trường hợp chỉ số giá tiêu dùng có biến động, tỉ lệ nhất định so với thời điểm luật hiệu lực thi hành.
 Giao dịch vàng phải nộp thuế thu nhập cá nhân để chống đầu cơ
 Đề xuất miễn, giảm thuế thu nhập cá nhân một số đối tượng