Khi tín dụng chính sách lên “điện thoại”
Chuyển đổi số đang làm thay đổi phương thức cung ứng dịch vụ ngân hàng, giúp khách hàng tiếp cận các dịch vụ tài chính thuận tiện, nhanh chóng và giảm sự phụ thuộc vào giao dịch trực tiếp. Tại Lâm Đồng, hiệu quả bước đầu của quá trình này đang thể hiện khá rõ khi số khách hàng đăng ký Mobile Banking tăng mạnh, số giao dịch ngày càng lớn và nhiều người dân đã dần hình thành thói quen sử dụng dịch vụ ngân hàng trên điện thoại.
Sau sáp nhập, Lâm Đồng có diện tích hơn 24.233 km², dân số trên 3,87 triệu người, với 47 dân tộc cùng sinh sống. Trong đó, đồng bào dân tộc thiểu số chiếm khoảng 24,9%. Địa bàn rộng, dân cư phân bố không đồng đều, nhiều khu vực cách xa trung tâm đặt ra những yêu cầu không nhỏ trong việc đưa tín dụng chính sách và các dịch vụ ngân hàng đến người dân.
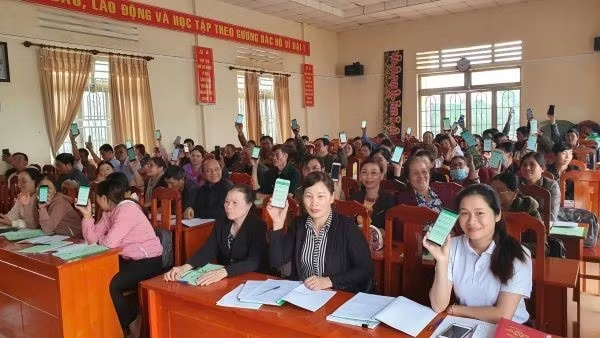
Giám đốc chi nhánh NHCSXH tỉnh Lâm Đồng Nguyễn Thị Ngọc Thu cho biết, trong điều kiện thực tiễn của tỉnh Lâm Đồng, số hóa hoạt động tín dụng chính sách không đơn thuần là yêu cầu hiện đại hóa nghiệp vụ ngân hàng mà còn là giải pháp góp phần rút ngắn khoảng cách tiếp cận dịch vụ tài chính giữa khu vực thuận lợi và những địa bàn còn khó khăn. Sau quá trình sáp nhập các NHCSXH tỉnh Bình Thuận, Đắk Nông và Lâm Đồng (cũ), quy mô địa bàn, mạng lưới và lượng khách hàng của chi nhánh NHCSXH tỉnh Lâm Đồng có sự thay đổi đáng kể.Cùng với việc củng cố hoạt động sau sáp nhập, Mobile Banking được đẩy mạnh như một trong những “kênh” giúp khách hàng tiếp cận dịch vụ thuận tiện hơn.
Hiệu quả bước đầu được phản ánh qua những con số khá rõ nét. Kết quả khảo sát 450 người gồm cán bộ NHCSXH, cán bộ các tổ chức chính trị - xã hội nhận ủy thác, Ban quản lý Tổ tiết kiệm và vay vốn và khách hàng sử dụng Mobile Banking cho thấy, đến ngày 30/6/2026, toàn chi nhánh có 150.288 khách hàng đăng ký dịch vụ, tăng 87.082 khách hàng, tương ứng 137,77% so với cùng kỳ năm 2025. Tỷ lệ khách hàng vay vốn đăng ký Mobile Banking tăng từ 21,8% lên 52,5%.
Đáng chú ý, sự gia tăng không chỉ nằm ở số lượng đăng ký. Số khách hàng thực tế phát sinh giao dịch tăng 46,20%, từ 17.993 lên 26.306 khách hàng. Trong nhóm đã phát sinh giao dịch, tỷ lệ sử dụng thường xuyên tăng từ 35,4% lên 38,7%; tần suất giao dịch bình quân tăng từ 70,2 lên 85,7 lần/khách hàng.
Đến cuối tháng 6/2026, số giao dịch chuyển tiền qua Mobile Banking đạt hơn 2,064 triệu món, tăng 78,25% so với cùng kỳ. Tỷ trọng số lượng giao dịch chuyển tiền qua Mobile Banking tăng từ 78,47% lên 85,96%; tỷ trọng về giá trị giao dịch tăng từ 12,41% lên 17,77%. Đặc biệt, tỷ lệ giao dịch thành công đạt 99,82%.
Những con số này cho thấy Mobile Banking đang dần đi từ “đăng ký” sang “sử dụng”, từng bước trở thành một kênh giao dịch trong hoạt động của NHCSXH trên địa bàn. Kết quả triển khai cũng cho thấy vai trò đáng kể của mạng lưới cơ sở. Một số phòng giao dịch có tỷ lệ khách hàng đăng ký Mobile Banking khá cao như Lạc Dương đạt 85,5%, Bảo Lâm 74,5%, Đam Rông 70,3% và Đức Trọng 67,8%…
Hình thành thói quen giao dịch
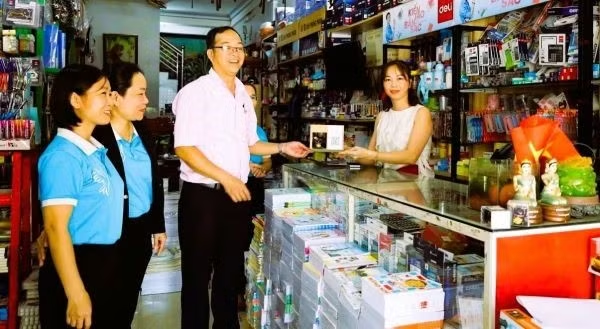
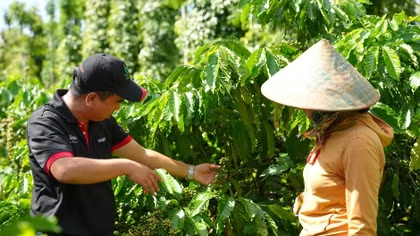
Đằng sau những con số về khách hàng và giao dịch là sự thay đổi trong thói quen của nhiều người vay vốn chính sách. Với hộ nghèo, hộ cận nghèo, hộ mới thoát nghèo, nhất là người dân ở những địa bàn còn khó khăn, sử dụng dịch vụ ngân hàng trên điện thoại ban đầu không phải chuyện dễ dàng.
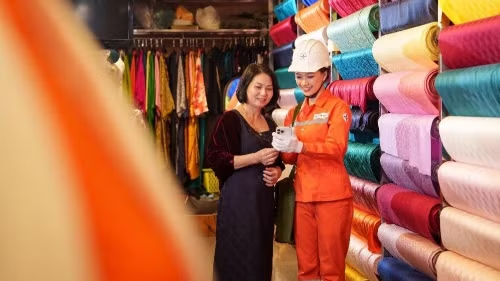
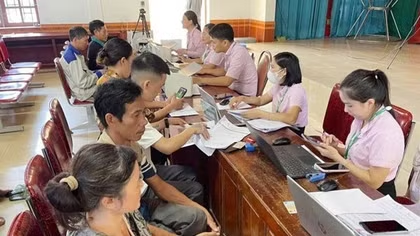
Tuy nhiên, thông qua sự hướng dẫn của cán bộ NHCSXH, các tổ chức chính trị - xã hội nhận ủy thác và Tổ tiết kiệm và vay vốn, nhiều khách hàng đã từng bước làm quen với phương thức giao dịch mới. Ông Trần Hòa Bình, hộ mới thoát nghèo ở xã D’ran cho biết, thời gian đầu dù được cán bộ NHCSXH hỗ trợ cài đặt ứng dụng, ông vẫn khá lúng túng vì chưa quen thao tác. Sau nhiều lần được hướng dẫn, đến nay ông đã có thể thực hiện chuyển tiền, nộp lãi ngay trên điện thoại. “Tiện lợi hơn nhiều so với trước đây phải mang tiền mặt đến tận nhà tổ trưởng”, ông Bình chia sẻ.
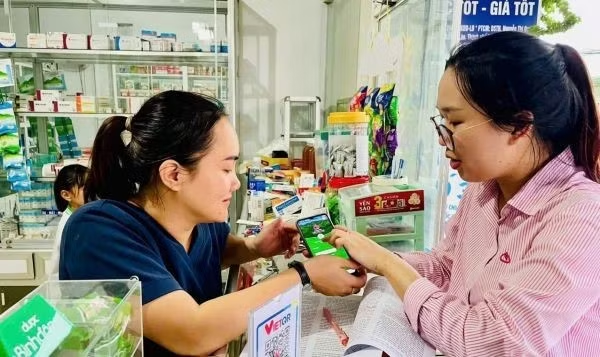
Sự thay đổi cũng diễn ra đối với những người trực tiếp làm “cầu nối” giữa NHCSXH và khách hàng. Bà Đặng Thị Liên - Tổ trưởng Tổ tiết kiệm và vay vốn thôn Vũ Hòa 4, xã Đức Linh cho biết, trước đây việc theo dõi hoạt động của tổ gắn với khá nhiều hồ sơ, giấy tờ. Nay các thông tin về dư nợ, tiền lãi, tiền gửi có thể được cập nhật và tra cứu trên điện thoại, giúp tổ trưởng thuận tiện hơn khi cung cấp thông tin cho tổ viên.
Thực tế này cho thấy giá trị của Mobile Banking đối với tín dụng chính sách không chỉ nằm ở việc thay thế một số giao dịch tiền mặt bằng giao dịch điện tử. Quan trọng hơn, dịch vụ đang góp phần giảm thời gian, chi phí đi lại cho khách hàng; đồng thời hỗ trợ các Tổ tiết kiệm và vay vốn và NHCSXH nâng cao hiệu quả quản lý, từng bước thúc đẩy thanh toán không dùng tiền mặt ở khu vực nông thôn.
Bài toán trong giai đoạn tới không chỉ là tiếp tục tăng số lượng đăng ký, mà quan trọng hơn là chuyển những khách hàng đã đăng ký thành người dùng thực tế và từng bước hình thành thói quen giao dịch thường xuyên.
Cũng theo Giám đốc chi nhánh NHCSXH tỉnh Lâm Đồng Nguyễn Thị Ngọc Thu, chi nhánh sẽ tiếp tục mở rộng khả năng tiếp cận dịch vụ, phát huy vai trò của các tổ chức chính trị - xã hội nhận ủy thác và Tổ tiết kiệm và vay vốn trong hướng dẫn, hỗ trợ khách hàng. Với đặc thù một địa bàn rộng, dân cư phân tán và còn nhiều khu vực khó khăn như Lâm Đồng, chuyển đổi số trong tín dụng chính sách sẽ là một quá trình lâu dài.
Tuy vậy, từ việc người dân có thể tra cứu khoản vay, chuyển tiền hay thực hiện một số giao dịch ngay trên chiếc điện thoại, khoảng cách địa lý đang từng bước được thu hẹp. Và khi Mobile Banking thực sự trở thành thói quen của người vay vốn, chuyển đổi số sẽ không chỉ nằm ở những con số tăng trưởng, mà được đo bằng sự thuận tiện và khả năng tiếp cận dịch vụ tài chính tốt hơn của chính người dân.