Gỡ điểm nghẽn tiếp cận tín dụng cho doanh nghiệp nhỏ và vừa

Để ngân hàng và doanh nghiệp “tìm thấy” nhau, chuyên gia cho rằng không chỉ cần lãi suất thấp mà cần sự đồng hành thực chất, ngoài ra, cần nâng cao vai trò của quỹ bảo lãnh tín dụng.

Hơn 90% SMEs khó vay vốn ngân hàng

Để hiện thực hoá mục tiêu tăng trưởng 2 con số từ năm 2026, ngành Ngân hàng đang nỗ lực thúc đẩy dòng vốn vào nền kinh tế.

Phó Thống đốc Ngân hàng Nhà nước (NHNN) Phạm Thanh Hà khẳng định, ngành Ngân hàng đóng vai trò là "huyết mạch", có trách nhiệm phân bổ nguồn lực hiệu quả để đáp ứng nhu cầu sản xuất, kinh doanh, tuy nhiên, ông Phạm Thanh Hà cũng thẳng thắn thừa nhận: “Nhiều doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa (DNNVV - SMEs), vẫn gặp khó khăn trong tiếp cận tín dụng”.

Bổ sung số liệu chứng minh, bà Phạm Thị Thanh Tùng, Phó Vụ trưởng Vụ Tín dụng các ngành kinh tế (NHNN) cho biét đến cuối tháng 4/2026, dư nợ nền kinh tế đạt trên 19,4 triệu tỷ đồng, tăng hơn 18% so với cùng kỳ năm trước. Trong đó, tín dụng cho khu vực SMEs đạt gần 3,8 triệu tỷ đồng.  Dù con số này chiếm khoảng 20% tổng dư nợ, nhưng nếu so với vai trò đóng góp vào GDP và số lượng áp đảo của khối SMEs trong nền kinh tế, tỷ trọng này vẫn chưa tương xứng với nhu cầu thực tế. 

Gỡ điểm nghẽn tiếp cận tín dụng cho doanh nghiệp nhỏ và vừa -0
Quỹ bảo lãnh tín dụng hỗ trợ DNNVV tiếp cận vốn ngân hàng.

Báo cáo về triển vọng tín dụng SMEs do FiinGroup công bố năm 2025 cho thấy khu vực SMEs chiếm khoảng 95% tổng số doanh nghiệp tại Việt Nam nhưng chỉ đóng góp trực tiếp dưới 20% doanh thu và dưới 10% tổng kim ngạch xuất nhập khẩu.

Một trong những nguyên nhân cơ bản là khả năng tiếp cận vốn của SMEs còn rất thấp. Chỉ khoảng 9,3% SMEs có thể vay vốn từ ngân hàng, trong khi tỷ lệ này ở doanh nghiệp lớn lên tới 56,1%.

Sở dĩ nhóm DNNVV khó tiếp cận vốn tín dụng, theo kết quả phân tích của FiinGroup, khoảng 60% doanh nghiệp lớn nằm trong nhóm có rủi ro tín dụng thấp, ngược lại, có tới hơn 70% SMEs rơi vào các nhóm rủi ro tín dụng trung bình đến cao. Nói cách khác, doanh nghiệp càng nhỏ thì xác suất gặp rủi ro tài chính, bao gồm cả nguy cơ vỡ nợ, càng cao. Điều này cũng lý giải vì sao các ngân hàng thường thận trọng hơn khi cho vay đối với khu vực SMEs so với doanh nghiệp lớn.

Nâng cao vai trò quỹ bảo lãnh tín dụng

Phân tích về những khó khăn trong quá trình tiếp cận tín dụng của khối DNNVV, GS.TS Hoàng Văn Cường chỉ ra năm điểm nghẽn chính khiến DNNVV khó tiếp cận vốn tín dụng. Đó là yếu về tài sản bảo đảm, hạn chế về minh bạch thông tin, khó chứng minh dòng tiền, mức độ rủi ro cao, trong khi đối với ngân hàng, việc thẩm định mất thời gian mà lợi nhuận lại thấp hơn nhiều so với khoản vay của doanh nghiệp lớn - tức là bài toán chi phí của ngân hàng.

“Ngân hàng không chỉ hỗ trợ doanh nghiệp mà còn phải đảm bảo an toàn cho toàn hệ thống tài chính. Nguồn vốn cho vay chủ yếu được huy động từ người dân, nên yêu cầu bảo toàn vốn luôn được đặt lên hàng đầu. Các chuẩn mực quốc tế như Basel buộc ngân hàng kiểm soát chặt rủi ro, khiến việc nới lỏng điều kiện tín dụng không thể thực hiện một cách đơn giản. Việc áp dụng “thước đo chung” về tài sản bảo đảm, minh bạch thông tin và quản trị rủi ro vì thế vô hình trung tạo lợi thế cho doanh nghiệp lớn, đồng thời đặt SMEs vào thế bất lợi”, ông Cường phân tích.

Từ góc độ triển khai trực tiếp, chia sẻ về công tác thẩm định tín dụng đối với khối DNNVV, Giám đốc trung tâm xử lý nợ của một ngân hàng cho biết ngân hàng có thể mất gần như cùng một lượng nhân sự và thời gian để xử lý một khoản vay 1 tỷ đồng cho SMEs và một khoản vay 100 tỷ đồng cho doanh nghiệp lớn.

Để ra quyết định cho vay, ngân hàng vẫn phải làm gần như cùng một quy trình: thu thập hồ sơ, thẩm định báo cáo tài chính, đánh giá dòng tiền, kiểm tra tài sản bảo đảm, phê duyệt tín dụng, giải ngân, giám sát sau vay và xử lý rủi ro nếu phát sinh. Khi chi phí xử lý được chia trên quy mô khoản vay, khoản vay nhỏ trở nên đắt hơn nhiều. Vì vậy, xét theo lợi nhuận trên mỗi giờ thẩm định hoặc mỗi hồ sơ tín dụng, SMEs kém hấp dẫn hơn.

Giữa bối cảnh đầy thách thức, mô hình của Agribank nổi lên như một điểm sáng về việc dẫn vốn vào các lĩnh vực khó. Ông Vương Văn Quý, Phó Trưởng ban Chính sách tín dụng Agribank chia sẻ, đến nay, dư nợ cho vay nông nghiệp, nông thôn của ngân hàng đạt 1,3 triệu tỷ đồng, phục vụ hơn 2,7 triệu khách hàng.

"Kinh nghiệm của Agribank cho thấy, để doanh nghiệp và ngân hàng "tìm thấy nhau", không chỉ cần lãi suất thấp mà cần sự đồng hành thực chất. Đó là việc gắn cấp tín dụng với quản lý dòng tiền, chuyển dịch sang tín dụng xanh và nông nghiệp công nghệ cao. Đây chính là "chìa khóa" để vừa mở rộng quy mô, vừa kiểm soát được nợ xấu trong bối cảnh rủi ro thiên tai, dịch bệnh luôn rình rập", ông Quý chia sẻ.

Trong khi đó, GS Hoàng Văn Cường cho rằng để cải thiện khả năng tiếp cận vốn, cần có điều chỉnh từ cả hai phía. Về phía ngân hàng, cần phát triển các phương thức cấp tín dụng linh hoạt hơn, phù hợp với đặc thù của SMEs. Về phía doanh nghiệp, cần nâng cao năng lực quản trị, minh bạch hóa thông tin và chuẩn hóa hoạt động để đáp ứng các tiêu chí tín dụng. Ngoài ra, SMEs cũng cần đẩy mạnh chuyển đổi số, đảm bảo dữ liệu minh bạch và sẵn sàng kết nối dữ liệu với ngân hàng.

Một công cụ quan trọng khác là quỹ bảo lãnh tín dụng. Đây là cơ chế trung gian giúp giảm thiểu rủi ro cho ngân hàng, đồng thời tạo điều kiện để doanh nghiệp không có tài sản bảo đảm tiếp cận vốn. Về nguyên tắc, quỹ sẽ cam kết thanh toán thay trong trường hợp doanh nghiệp không trả được nợ, qua đó gia tăng niềm tin của tổ chức tín dụng, đặc biệt với nhóm doanh nghiệp có hồ sơ tài chính chưa đầy đủ hoặc năng lực quản trị còn hạn chế.

“Từ thực tế trên, để cải thiện khả năng tiếp cận tín dụng của SMEs, cần một cách tiếp cận đồng bộ: đổi mới phương thức cấp tín dụng, thúc đẩy chuyển đổi số doanh nghiệp, hoàn thiện khung pháp lý và nâng cao hiệu quả các công cụ hỗ trợ. Chỉ khi đó, khu vực doanh nghiệp này mới có thể phát huy đầy đủ vai trò là động lực quan trọng của nền kinh tế”, GS Cường phân tích.

Hà An

Các tin khác

Nestlé Milo khánh thành và bàn giao sân chơi thể thao cộng đồng

Nestlé Milo khánh thành và bàn giao sân chơi thể thao cộng đồng

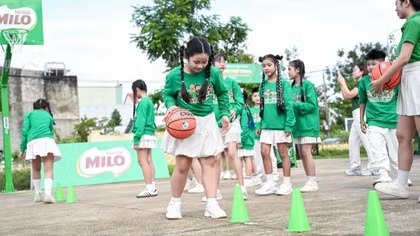
Tiếp nối hành trình của chương trình Năng Động Việt Nam, Công ty TNHH Nestlé Việt Nam, thông qua nhãn hàng Nestlé MILO, đã phối hợp cùng chính quyền địa phương tổ chức Lễ khánh thành và bàn giao sân chơi thể thao cộng đồng tại Nhà văn hóa cộng đồng KDC Quan Nam 5, phường Liên Chiểu, thành phố Đà Nẵng.

SHB vào Top 10 thương hiệu dẫn đầu Việt Nam năm 2026

SHB vào Top 10 thương hiệu dẫn đầu Việt Nam năm 2026

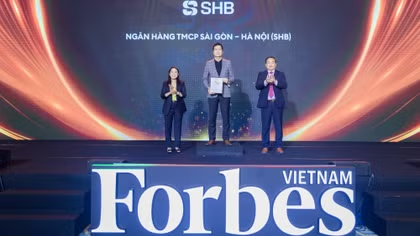
Ngày 12/11, tại lễ vinh danh 50 thương hiệu dẫn đầu năm 2026 do Forbes Việt Nam tổ chức, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) được xướng tên ở vị trí thứ 10 trong bảng xếp hạng, với giá trị thương hiệu đạt 836 triệu USD. Trước đó, SHB từng được Forbes Việt Nam vinh danh trong Top 25 thương hiệu tài chính dẫn đầu Việt Nam 2021.

Bài cuối: Nhiều dư địa để kinh tế TP Hồ Chí Minh bứt phá

Bài cuối: Nhiều dư địa để kinh tế TP Hồ Chí Minh bứt phá

Những năm qua, hoạt động sản xuất công nghiệp và xuất khẩu sản phẩm công nghệ cao đã đóng góp không nhỏ cho tăng trưởng của TP Hồ Chí Minh. Với kết quả thu hút vốn đầu tư FDI vào các ngành này gần đây, tiềm năng tăng trưởng rất lớn đang mở ra với thành phố…

Bảo hiểm xã hội TP Hồ Chí Minh và Viện Kiểm sát nhân dân khu vực đẩy mạnh công tác phối hợp

Bảo hiểm xã hội TP Hồ Chí Minh và Viện Kiểm sát nhân dân khu vực đẩy mạnh công tác phối hợp

Bảo hiểm xã hội (TP Hồ Chí Minh) đang đẩy mạnh phối hợp với Viện Kiểm sát nhân dân khu vực (VKSND khu vực) trên địa bàn thành phố, tăng cường rà soát, làm việc, đôn đốc và xử lý các đơn vị vi phạm, nhất là những trường hợp chậm đóng kéo dài, ảnh hưởng đến quyền, lợi ích hợp pháp, chính đáng của người lao động.

Vì sao VPBank tăng trưởng mạnh mẽ cả tín dụng lẫn huy động mà vẫn kiểm soát tốt nợ xấu?

Vì sao VPBank tăng trưởng mạnh mẽ cả tín dụng lẫn huy động mà vẫn kiểm soát tốt nợ xấu?

Trong 9 tháng năm 2026, VPBank ghi nhận tín dụng riêng lẻ tăng gần 30%, huy động tăng nhanh hơn cho vay và tỷ lệ nợ xấu theo Thông tư 31 duy trì quanh 2%, nhờ chiến lược tăng trưởng có trọng tâm, kỷ luật thẩm định, ứng dụng AI trong quản trị rủi ro, đồng thời chủ động khai thác phân khúc hộ kinh doanh và đa dạng hóa nguồn vốn.

Các công trình nghiên cứu, thử nghiệm thành công góp phần nâng cao năng lực tự chủ công nghệ của đội ngũ kỹ sư BSR.

BSR làm chủ công nghệ khai thác dữ liệu điện, hướng tới bảo dưỡng thông minh

Trong nhà máy lọc dầu (NMLD) vận hành liên tục, dữ liệu điện có vai trò quan trọng trong giám sát và đánh giá tình trạng thiết bị. Từ thực tế nhiều nguồn dữ liệu chưa được khai thác hiệu quả, đội ngũ kỹ thuật Tổng công ty Lọc hóa dầu Việt Nam (BSR, đơn vị thành viên của PETROVIETNAM) đã phát triển hệ thống thu thập, giám sát dữ liệu điện và thử nghiệm thành công tại trạm SS7, NMLD Dung Quất. Giải pháp góp phần nâng cao năng lực giám sát, tạo nền tảng cho bảo dưỡng dựa trên tình trạng thiết bị.

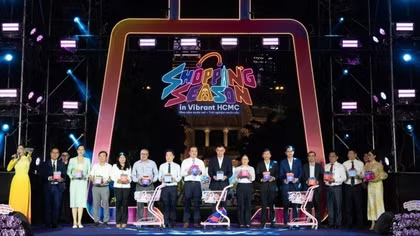
TP Hồ Chí Minh công bố chương trình “Vibrant HCMC - Shopping Season 2026”, khởi động chuỗi hoạt động kích cầu mua sắm dịp cuối năm.

TP Hồ Chí Minh khởi động mùa mua sắm ưu đãi hơn 270 tỷ đồng

Tối 11/11, tại Công viên Lam Sơn (phường Sài Gòn), UBND TP Hồ Chí Minh đã tổ chức Lễ công bố Chương trình “Vibrant HCMC - Shopping Season 2026”, chính thức khởi động chuỗi hoạt động kích cầu tiêu dùng quy mô lớn dịp cuối năm 2026 và Tết Nguyên đán 2027.

Kinh tế - xã hội Lạng Sơn bứt phá mạnh mẽ: Tạo đà vững chắc về đích năm 2026

Kinh tế - xã hội Lạng Sơn bứt phá mạnh mẽ: Tạo đà vững chắc về đích năm 2026

10 tháng năm 2026, kinh tế - xã hội tỉnh Lạng Sơn ghi nhận nhiều kết quả tích cực trên các lĩnh vực. Nổi bật trong đó là thu ngân sách tăng 74,54%, kim ngạch xuất nhập khẩu tăng trưởng mạnh cùng sự bứt phá của ngành du lịch và sản xuất công nghiệp, tạo tiền đề quan trọng để Lạng Sơn hoàn thành thắng lợi các mục tiêu phát triển năm 2026.

Bài 1: Các giải pháp để đạt mức thu ngân sách 1 triệu tỷ đồng

Bài 1: Các giải pháp để đạt mức thu ngân sách 1 triệu tỷ đồng

Mục tiêu tăng trưởng 2 con số và cán đích mức thu ngân sách 1 triệu tỷ đồng được TP Hồ Chí Minh triển khai quyết liệt ngay từ đầu năm. Đến hết tháng 10 vừa qua, tăng trưởng kinh tế và kết quả thu ngân sách địa phương đạt kết quả khả quan. Với dư địa phát triển còn rất lớn, năm 2026 và những năm tiếp theo, TP Hồ Chí Minh sẽ bước vào chu kỳ tăng trưởng 2 con số.

Phiên bán hàng trực tuyến Shopee Mega Sale 11.11 hưởng ứng Vibrant HCMC

Phiên bán hàng trực tuyến Shopee Mega Sale 11.11 hưởng ứng Vibrant HCMC

Lần đầu tiên Sở Công Thương TP Hồ Chí Minh xuất hiện trong phiên bán hàng trực tuyến (livestream) Mega Sale 11.11 của Shopee, nằm trong chuỗi hoạt động kích cầu kinh tế thành phố, mang đến nhiều ưu đãi cho người tiêu dùng và mở rộng cơ hội tiếp cận thị trường cho doanh nghiệp, nhà bán hàng.

Chi nhánh Trường Sơn 21 phát động đợt thi đua “60 ngày đêm lao động Quyết thắng”

Chi nhánh Trường Sơn 21 phát động đợt thi đua “60 ngày đêm lao động Quyết thắng”

Hướng tới chào mừng kỷ niệm 82 năm Ngày thành lập Quân đội nhân dân Việt Nam (22/12/1944 – 22/12/2026), 37 năm Ngày hội Quốc phòng toàn dân (22/12/1989 – 22/12/2026), Chi nhánh Trường Sơn 21, Binh đoàn 12 vừa tổ chức phát động đợt thi đua cao điểm “60 ngày đêm lao động Quyết thắng” nhằm cổ vũ, động viên cán bộ, nhân viên, người lao động nêu cao tinh thần trách nhiệm, đoàn kết, chủ động, sáng tạo, quyết tâm hoàn thành thắng lợi các nhiệm vụ được giao.

Đưa thương mại điện tử về xã, mở rộng đầu ra nông sản

Đưa thương mại điện tử về xã, mở rộng đầu ra nông sản

Từ những đơn hàng đầu tiên trên nền tảng số đến mục tiêu 60% số xã có thương nhân bán hàng trực tuyến vào năm 2030, thương mại điện tử đang được kỳ vọng tạo thêm động lực phát triển kinh tế nông thôn. Tuy nhiên, để người dân thực sự sống được bằng kinh doanh trực tuyến, cần nhiều hơn những lớp tập huấn hay phiên livestream theo phong trào.