Gia hạn nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất hoặc lắp ráp trong nước

Chính phủ vừa ban hành Nghị định số 36/2023/NĐ-CP về gia hạn thời hạn nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất hoặc lắp ráp trong nước.

Theo đó, Nghị định quy định, gia hạn thời hạn nộp thuế đối với số thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 6, tháng 7, tháng 8 và tháng 9 năm 2023 đối với ô tô sản xuất hoặc lắp ráp trong nước.

Thời gian gia hạn kể từ ngày kết thúc thời hạn nộp thuế tiêu thụ đặc biệt theo quy định của pháp luật về quản lý thuế đến hết ngày 20/11/2023, cụ thể như sau: Thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 6 năm 2023 chậm nhất là ngày 20/11/2023; thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 7 năm 2023 chậm nhất là ngày 20/11/2023; thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 8 năm 2023 chậm nhất là ngày 20/11/2023; thời hạn nộp thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 9 năm 2023 chậm nhất là ngày 20/11/2023.

Gia hạn nộp thuế tiêu thụ đặc biệt đối với ô tô sản xuất hoặc lắp ráp trong nước -0
Gia hạn thời hạn nộp thuế đối với số thuế tiêu thụ đặc biệt phải nộp phát sinh của kỳ tính thuế tháng 6, tháng 7, tháng 8 và tháng 9 năm 2023 đối với ô tô sản xuất hoặc lắp ráp trong nước.

Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ tính thuế được gia hạn dẫn đến làm tăng số thuế tiêu thụ đặc biệt phải nộp và gửi đến cơ quan thuế trước khi hết thời hạn nộp thuế được gia hạn thì số thuế được gia hạn bao gồm cả số thuế phải nộp tăng thêm do khai bổ sung.

 Trường hợp người nộp thuế thuộc đối tượng được gia hạn thực hiện kê khai, nộp Tờ khai thuế tiêu thụ đặc biệt theo quy định của pháp luật hiện hành thì chưa phải nộp số thuế tiêu thụ đặc biệt phải nộp phát sinh trên Tờ khai thuế tiêu thụ đặc biệt đã kê khai trong thời gian được gia hạn.

 Trường hợp doanh nghiệp có các chi nhánh, đơn vị trực thuộc thực hiện khai thuế tiêu thụ đặc biệt riêng với cơ quan thuế quản lý trực tiếp của chi nhánh, đơn vị trực thuộc thì các chi nhánh, đơn vị trực thuộc cũng thuộc đối tượng được gia hạn nộp thuế tiêu thụ đặc biệt. Trường hợp chi nhánh, đơn vị trực thuộc của doanh nghiệp không có hoạt động sản xuất hoặc lắp ráp ô tô thì chi nhánh, đơn vị trực thuộc không thuộc đối tượng được gia hạn nộp thuế tiêu thụ đặc biệt.

Nghị định này có hiệu lực kể từ ngày 21/6/2023 đến hết ngày 31/12/2023.

Nguyễn Hương

Các tin khác

VinFast tổ chức chuỗi lái thử ô tô điện tại 10 tỉnh, thành

VinFast tổ chức chuỗi lái thử ô tô điện tại 10 tỉnh, thành

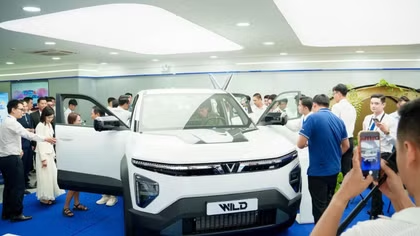
Từ ngày 10/10 đến 1/11/2026, VinFast tổ chức chuỗi sự kiện “Lên đời xe điện – Chọn xe chọn VinFast” tại 10 tỉnh, thành ở ba miền với hoạt động trưng bày, lái thử và tư vấn thông tin là cơ hội để người dùng Việt dễ dàng chuyển đổi sang xe điện với ưu đãi hấp dẫn. Khách hàng tới sự kiện còn có dịp khám phá mẫu bán tải điện VinFast VF Wild.

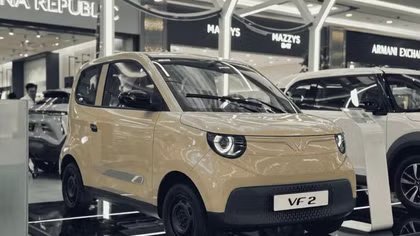
VinFast VF 2 thêm sức hút với cư dân đô thị

VinFast VF 2 thêm sức hút với cư dân đô thị

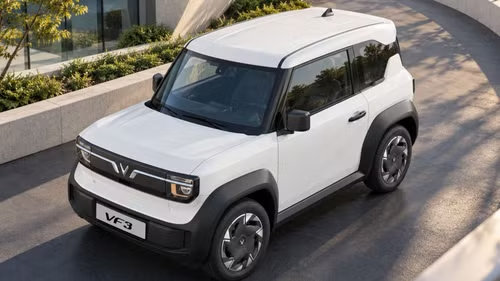
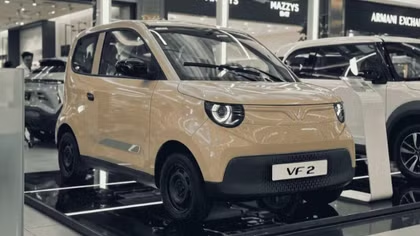
Chiều dài 3.090 mm, chiều rộng 1.496 mm cùng bán kính quay đầu 4,45 m tạo sự linh hoạt cho VinFast VF 2 khi di chuyển và đỗ xe trong hầm chung cư. Chính sách “Vì tương lai xanh” lần 2 đưa giá xe về hơn 182 triệu đồng, tăng khả năng tiếp cận ô tô cho người sống tại đô thị.

Đổi sang ô tô điện VinFast sẽ tiết kiệm được những khoản nào?

Đổi sang ô tô điện VinFast sẽ tiết kiệm được những khoản nào?

Mỗi lần đổi ô tô, bài toán của một gia đình thường kéo dài từ khoản tiền phải bỏ ra ban đầu đến chi phí năng lượng, bảo dưỡng trong nhiều năm sau đó. Chương trình “Vì tương lai xanh” lần 2 đang tạo thêm động lực chuyển sang ô tô điện VinFast khi kết hợp ưu đãi chuyển đổi tới 9% với chính sách miễn phí sạc.

Ba lớp hỗ trợ an toàn giúp VF 2 tự tin hơn trên phố

Ba lớp hỗ trợ an toàn giúp VF 2 tự tin hơn trên phố

ABS, EBD và TCS trên VinFast VF 2 đảm nhiệm những vai trò khác nhau khi xe phanh gấp, chở thêm người hoặc di chuyển trên mặt đường có độ bám thấp. Kết hợp với kích thước gọn, khả năng vận hành dễ làm quen và chi phí hợp lý, nhóm trang bị này giúp mẫu xe phù hợp hơn với người sử dụng ô tô trong đô thị.

Mua VF 2 trả góp, người dùng cần tính những khoản nào?

Mua VF 2 trả góp, người dùng cần tính những khoản nào?

Phương án vay tới 100% giá trị xe giúp người mua VF 2 không phải dồn tiền cho khoản đối ứng ban đầu. Trong khi đó, chính sách miễn phí sạc tiếp tục giảm áp lực tài chính, đưa kế hoạch sở hữu ô tô đến gần hơn với những gia đình có ngân sách vừa phải.

VF 2 tạo tự tin cho người lần đầu cầm lái

VF 2 tạo tự tin cho người lần đầu cầm lái

Đường đông, nhiều xe máy và liên tục phải dừng, chạy là những thử thách rõ nhất với người mới lái ô tô. Khi được trải nghiệm VF 2 trong đúng điều kiện này, khách hàng có thể cảm nhận trực tiếp lợi thế của thân xe gọn và khả năng xoay trở linh hoạt.

VinFast VF 2: Chiếc xe của nhiều người dùng đô thị

VinFast VF 2: Chiếc xe của nhiều người dùng đô thị

Với quãng đường tối đa 210 km mỗi lần sạc, khả năng sạc nhanh cùng hệ thống trạm sạc phủ rộng, VF 2 đáp ứng thuận tiện nhu cầu đi làm, đưa đón con và các lịch trình hằng ngày của nhiều người dùng đô thị.

VinFast VF 7: “Chân ái” để phượt đường dài

VinFast VF 7: “Chân ái” để phượt đường dài

Từ phố đông, cao tốc đến những cung đường đèo núi quanh co, VinFast VF 7 đều mang lại cảm giác vận hành êm ái, mượt mà nhưng vẫn mạnh mẽ và an toàn nhờ sức mạnh cùng loạt công nghệ hỗ trợ lái vượt trội trong phân khúc C-SUV.